

「お金借りるなら審査甘いカードローンがいい」と思う人は多いものの、審査の甘い借入先は存在しません。
法律によって融資時の審査が義務付けられているため、申込先ごとの基準で厳格に審査が行われます。
とはいえ審査の視点や柔軟性には違いがあり、自分にとって申し込みやすいローンの選択は可能です。
本記事ではお金を借りるときに審査の甘いカードローンがない理由を検証。
審査の甘さ以外の視点から、借入先選びのコツや審査通過基準も解説しています。
お金借りるのに審査甘いカードローンはあるのか解説!借入時の審査基準を紹介
「お金を借りるときに審査が甘いカードローンは利用できるのか」との疑問は多く寄せられますが、以下の理由で審査の甘い借入先はありません。
- 金融商品の申込時には必ず審査が行われる
- 融資上限額も法律で決まっている
- 審査の甘さやゆるさを強調する広告は出せない
カードローンやクレジットカードのキャッシング機能など、金融商品の申込時には必ず審査が実施されます。
融資上限額も法律で決められており、返済能力に応じた借り入れしかできないルールです。
審査の甘さやゆるさを強調する広告自体が法律によって禁止されていて、「審査なし」「誰でも借りられる」と勧誘している業者自体が違法だと分かります。
とはいえ審査が厳しすぎるわけでもなく、申込先ごとに設定されている基準を満たせば、パートやアルバイトでも借り入れ可能です。
「審査の甘いお金が借りられる金融商品はない」と言える理由を知って、申込先を慎重に選びましょう。
カードローンを始めとした借入先でお金借りるなら必ず審査がある
カードローンを始めとした金融商品でお金を借りるときには、必ず審査を受けなければいけません。
例えば貸金業者に分類される消費者金融やクレジットカードのキャッシングは、貸金業法により審査の実施を義務付けられています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
引用元:貸金業法│e-GOV
貸金業法によると、審査では収入や借入状況が調査されます。
審査が実施されるのは、申込者の返済能力を確かめて必要以上の借り入れを防ぐためです。
返せる以上の金額を借り、延滞すれば将来金融商品が利用できなくなります。
利用者を保護するためにも、審査が実施されるルールです。
貸金業者以外の金融機関も同様で、例えば銀行は自主規制により審査を実施しています。
申込先を問わず、審査を甘くすると審査を実施した意味がなくなり、返済能力の確認もできません。
甘い審査を期待するのではなく、審査基準に合った申し込み先を選ぶよう意識しましょう。
総量規制をもとにして融資上限額も決められている
カードローンを利用する際は、貸金業法に定められている総量規制のルールをもとにして、融資上限額も厳密に決められています。
総量規制は借りすぎを防ぐために融資上限額を年収の3分の1までに制限するルールです。
過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。
引用元:お借入れは年収の3分の1まで(総量規制について)│日本貸金業協会
貸金業者全体として融資できる金額が定められており、借入先それぞれの判断では融資額を決められない仕組みです。
銀行カードローンでも独自の規制により、融資上限額を年収の3分の1~2分の1に設定しています。
銀行カードローンはかつて融資しすぎているとの批判を受けた経緯があり、総量規制を参考として融資上限額を制限するよう、ルールを定めました。
特定の消費者金融や銀行が、独自に「年収の3分の2まで融資する」といった甘い判断はできません。
利用者を保護する目的で審査に厳格な審査が実施されているので、ルールの範囲内で借りられるよう調整しましょう。
法律によって審査の甘さやゆるさを強調する広告は禁止されている
審査の甘さやゆるさを強調する広告は貸金業法によって禁止されています。
貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
引用元:貸金業法│e-GOV
以下の言葉による融資の勧誘は、貸金業法で言う「実際よりも有利であると利用者を誤認させる表現」にあたります。
- 誰にでも融資可能
- 100%借り入れできる
- 他社で断られた人もOK
- 甘い審査で安心
カードローンの利用には審査があるため、誰でも借りられる、100%借りられるといった事実はありません。
他社で断られた人には審査落ちする理由があるのに、問題なく借りられると表現するのも審査の甘さを強調する広告にあたります。
甘い審査、審査がゆるいと直接的に記載するのも認められていません。
法律で甘い審査を前面に出した広告が禁止されているのに、誰にでも融資すると勧誘しているのは違法業者です。
違法業者で借りる危険性
違法業者で借りると以下の危険性があります。
- 高額な利息を請求される
- 無理な取り立てに遭う
- 信用を見る名目でお金をだまし取られる
正規のカードローンでお金を借りるときは、上限利息は年20.0%に制限されています。
違法業者は法律に従っていないため、10日間で1割といった法外な利息を請求するケースもあり、10万円借りただけで10日後には1万円余分に返済しなければなりません。
正規のカードローンで10万円借りたときは、1か月で1,500円程度の利息で済みます。
利息が高額だと、返済を続けても元金が減りません。
返済が苦しくなって延滞すると、無理な取り立てに遭うケースも多いです。
実際にお金を借りられるケースだけではなく、信用を見るためとの名目でお金を騙し取られる、知らないうちに貸金業者と契約させられるといった事例もあります。
「審査の甘いカードローンでは借りられないから、審査なしの違法業者でも構わない」と考えるのではなく、正規の借入先を利用しましょう。
違法業者と正規の借入先を見分ける方法
違法業者と正規の借入先を見分けるときは、以下の点に注目しましょう。
- 連絡先電話番号
- 勧誘方法
- 登録番号の表示
貸金業者は固定電話の番号を表示しなければならず、携帯電話番号を利用しているのは違法業者です。
勧誘方法がチラシやダイレクトメールのときも違法業者を疑いましょう。
貸金業者として営業するには都道府県知事や財務局に届け出が必要で、番号を表示していない企業は違法業者の可能性が高いです。
公式サイトを偽造しているケースもあるので、不安なときは金融庁の「登録貸金業者情報検索サービス」で業者名を検索しましょう。
名前がヒットしない、当てはまる連絡先がないといったときは違法業者です。
銀行カードローンは迷う可能性が低くても、消費者金融は数が多く、正規の借入先か見分けるのが難しい可能性もあります。
名前があまり知られていない借入先を利用する前に、金融庁のサイトで正規の借入先か確かめましょう。
お金を借りる審査は甘くなくても基準を満たしていればパートやアルバイトでも通る
お金を借りる審査は甘くなくても、厳しすぎるわけでもなく、借入先が定める基準を満たしていれば以下の勤務形態でも通る可能性があります。
- パート
- アルバイト
- フリーランス
- 派遣社員
勤務形態や年収の高さよりも、カードローンの審査で重視されるのは月々の安定性です。
全く収入を得ていない月があるなら、返済が難しいと判断されて審査に通りません。
毎月定期的に収入を得ていれば、収入の範囲内で無理なく借りられる金額に利用限度額を設定してもらえます。
年収が低ければ高額の借り入れは難しくても、利用限度額を低めに抑えれば審査通過も可能です。
パートやアルバイトも申し込み可能と明記されている商品なら、より柔軟に審査を実施してくれる傾向にあります。
「パートやアルバイトだから」と借り入れを諦める必要はないため、申込先を慎重に選んで借りられる可能性を高めましょう。
お金借りるのに審査甘い借入先を探すのではなく属性に合った商品で審査通過を目指す
お金を借りるときは、審査の甘い借入先を探すのではなく、属性や状況に合った商品を選ぶと、審査通過の可能性を高められます。
自分に合う借入先を選ぶポイントは以下の通りです。
| 属性や状況 | 向いている借入先 |
|---|---|
| 収入の安定性が不安 | 大手消費者金融 |
| 現在の収入で判断してほしい | 中小消費者金 |
| 普段メインで利用しているキャッシュレス決済やクレジットカードがある | 関連性があるローン |
| 専業主婦 | 配偶者の収入を考慮してもらえるローン |
| 返済が苦しくなっている | おまとめローン |
| 生活に困窮している | 公的融資 |
| 担保が用意できる | 担保を活用できる質屋や生命保険の契約者貸付 |
収入の安定性がやや不安なときやできるだけ早く借りたいときは大手消費者金融が向いています。
過去に延滞や借りすぎがあったものの、現在は返済できる状態にあるなら、審査に独自性のある中小消費者金融が最適です。
普段メインで利用しているキャッシュレス決済やクレジットカードがあるなら、関連性のあるローンを利用すると信用を得やすい傾向にあります。
専業主婦が借り入れをするなら、配偶者の収入を安定継続収入とみなしてくれるローンを選ばなければなりません。
借り入れ先が多くて返済が苦しくなっているときには、借り入れを一本化できるおまとめローンが向いています。
生活に困窮していてどこからも借りられない状態なら公的融資も選択肢の一つです。
担保を用意できるなら、担保を生かせば審査がありません。
現在の状況に合わせた借入先を選び、審査通過を目指しましょう。
収入の安定性で審査が不安なら銀行よりも大手消費者金融を試す
収入の安定性がやや不安なときは、銀行よりも大手消費者金融を試した方が審査通過の可能性を高められます。
消費者金融は融資を専門とした企業のため、過去の融資実績と照らし合わせて返済ができると判断されれば、やや不安のある利用者でも審査に通る傾向です。
最低融資額が1万円から設定可能で、パートやアルバイトで収入の変動があっても、収入が少ない月に合わせて利用限度額の設定もできます。
例えば月収が7万円~10万円の間で変動するとしても、「7万円を基準にして返済できるだけ融資しよう」といった判断がしやすいです。
銀行はより厳格な審査が行われる傾向にある
銀行カードローンの審査は、より厳格に行われる傾向です。
銀行はローン以外にも業務があり、貸し倒れによる赤字で銀行全体の信用を落とせないため、より慎重に申込者の返済能力を確認しています。
銀行カードローンはほとんどが保証会社をつけており、二重の審査に通らなければ借りられない商品も多いです。
保証会社は利用者の返済が滞ったとき、利用者の代わりに返済する役割を持つ企業。
「利用者の返済が滞る可能性はないか」を、銀行とは違った視点で審査します。
銀行が審査に通過させてもいいと判断しても、保証会社が認めなければ、カードローンの審査には通りません。
月収にやや変動があるといった理由で審査が不安なら、大手消費者金融に申し込みましょう。
借り入れを急いでいるときにも即日対応できる大手消費者金融が最適
できるだけ急いでお金を借りたいときにも、即日対応できる大手消費者金融が最適です。
大手消費者金融の最短融資時間は以下の通り。
| 大手消費者金融 | 最短融資時間 |
|---|---|
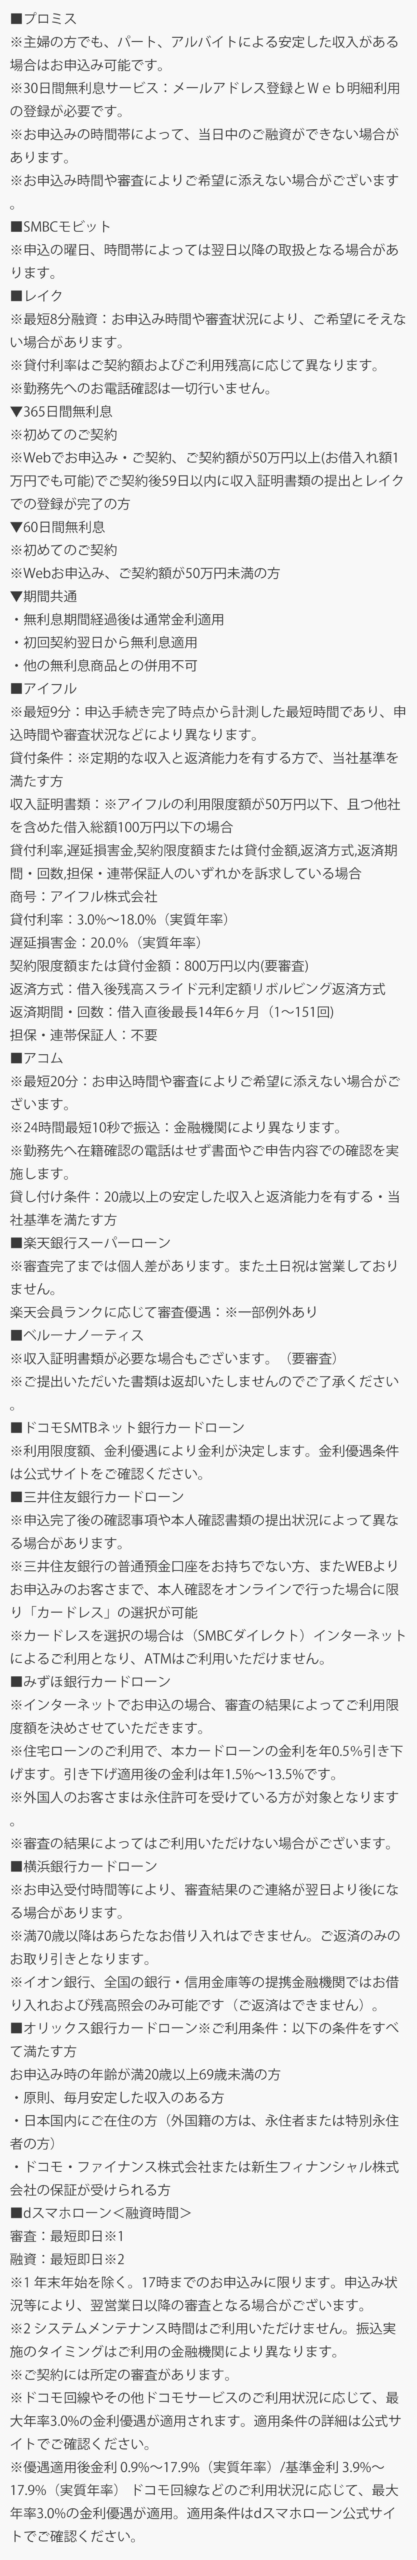
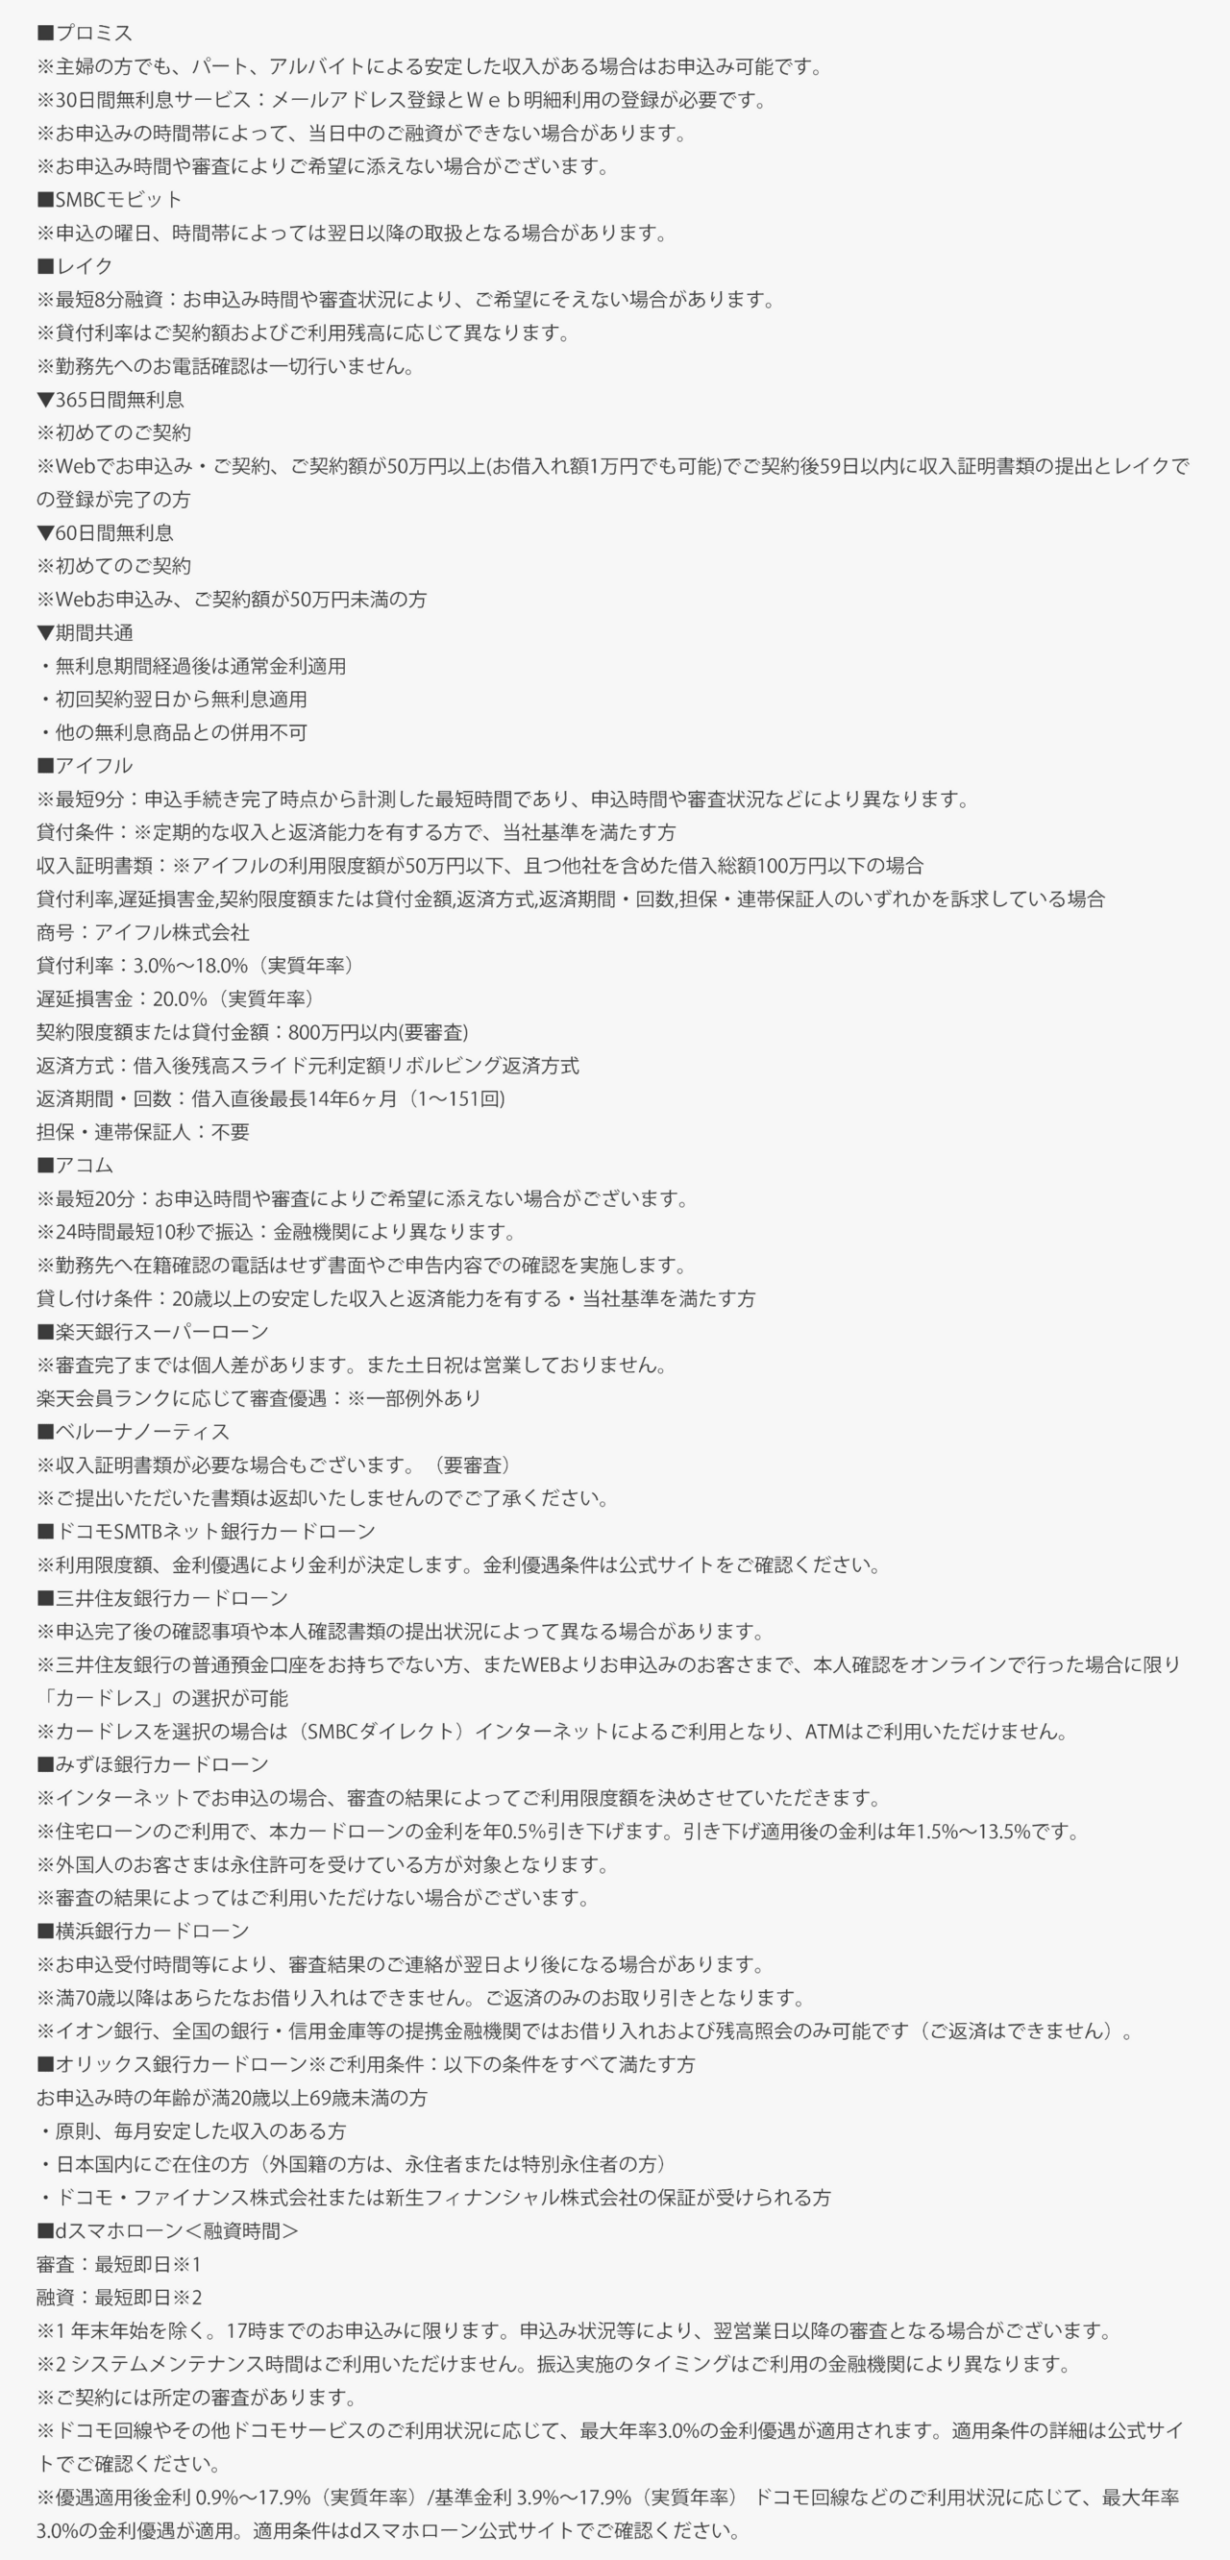
| プロミス | 最短3分 |
| レイク | 最短8分 |
| アイフル | 最短9分 |
| SMBCモビット | 最短15分 |
| アコム | 最短20分 |
プロミスは最短審査時間が3分と、大手消費者金融の中でもスピーディーな審査に特化していて、できるだけ早く借りたい人にぴったりです。
レイクやアイフルも最短10分を切る審査スピードで、急いでいるときでも間に合う可能性があります。
中小消費者金融は最短でも融資までに30分程度必要です。
銀行カードローンは消費者金融より時間がかかるケースも多く、当日融資に対応できる商品は少ない傾向にあります。
一部商品で最短当日中の融資はできても、具体的な時間は明言されていません。
審査の過程で利用者が反社会勢力ではないか確認するために、銀行カードローンは警察庁のデータベースを紹介するルールがあります。
情報の照会にある程度の時間が必要なため、消費者金融ほどの審査スピードは期待できません。
できるだけ急いでお金を用意する必要があるなら、最短3分~20分程度で審査が終わる大手消費者金融を活用しましょう。
毎回最短時間で審査が終わるとは限らない
大手消費者金融はスピーディーな審査が強みとはいえ、毎回最短時間で審査が終わるとは限りません。
混雑しているときや申し込みに不備があったときには、最短時間よりも審査が長引きます。
急ぎの借り入れなら、時間がかかったときでも当日中にお金を受け取れるよう、可能な限り早い時間に申し込みましょう。
現在の収入で判断して欲しいときは中小消費者金融を選ぶ
以下の理由があって現在の収入で判断して欲しいときは、中小消費者金融で審査を受けましょう。
- 過去に延滞した
- 過去にあちこちから借りてしまった
カードローンの審査では、返済能力のチェックを目的として信用情報の照会が行われます。
信用情報は個人が借り入れやクレジットの利用をした履歴で、信用情報機関に保管される仕組みです。
信用情報を確認すれば過去の延滞履歴や借入件数も分かります。
信用情報とは、ローンやクレジットなどの取引に関する客観的な事実を表す情報です。本人を識別するための情報のほか、契約内容、返済、支払状況、利用残高などが該当します。
引用元:指定信用情報機関について│日本貸金業協会
過去に61日以上または3か月以上の長期延滞の履歴があると、今後融資をしても同じように延滞される可能性が高いと判断され、審査に通りにくいです。
長期延滞の履歴は5年間消えません。
AIによる自動審査を採用している大手消費者金融では、長期延滞の履歴が残っていると多くのケースで審査落ちします。
中小消費金融は人の手も入れながら審査を行っており、申込者の状況にも配慮。
利用者と話をして現在は返済能力があると分かれば、過去5年以内に長期延滞があっても融資してくれる可能性もあります。
「今は返済できる状態にある」と説明できる人は、中小消費者金融で相談に乗ってもらいましょう。
中小消費者金融は借入件数が多くても対応してくれるケースがある
中小消費者金融は借入件数が2件~3件と多くても、融資に対応してくれるケースがあります。
一般的に借入件数が複数あると次々にお金を借りる人と判断され、返済能力を疑われやすいです。
大手消費者金融では、借入件数が複数あると審査通過が難しい傾向にあります。
中小消費者金融なら、借入件数より現在の返済能力に焦点を当てて審査を実施してくれる可能性も。
なぜ借入件数が増えたのか、返済計画は立てられているのか明確に説明できれば、考慮してもらえる例があります。
過去に延滞や借りすぎがあった人は中小消費者金融に相談しましょう。
普段の取引実績を評価してもらえる借入先なら信用が得やすい
普段利用している金融関連サービスの取引実績を評価してもらえるなら、一般的な借入先に申し込むより信用が得やすいです。
金融関連サービスと関連のある借入先の組み合わせ例は以下の通りです。
| 金融関連サービス | 関連のある借入先 |
|---|---|
| キャッシュレス決済 | ・メルペイ(またはメルカリ):メルペイスマートローン ・ファミペイ:ファミペイローン など |
| クレジットカード | カードに付帯するキャッシング機能 |
例えばキャッシュレス決済のファミペイはファミペイローンを提供しています。
普段からファミペイを利用していると支払い能力があると判断してもらいやすいです。
メルペイスマートマネーはメルカリの利用実績が審査基準の1つ。
メルペイの支払い状況もチェックされ、サービスの利用頻度が高いほど審査で有利になる傾向です。
普段利用しているクレジットカードがあるなら、付帯しているキャッシング機能を利用するとスムーズ。
カードの利用状況からカード会社が利用者の信用を把握しやすいです。
キャッシング枠はカードローンと同様に利用限度枠が決められており、限度額の範囲内なら繰り返し借り入れ可能です。
お金を借りる審査に通過したい人は、自分が利用しているキャッシュレス決済やクレジットカードがないかチェックして、関連する借入先に申し込みましょう。
枠が設定されているならクレジットカードのキャッシング枠で即日借りられる
お金を借りたい時点で、保有しているクレジットカードにすでにキャッシング枠がついているなら、特別な申し込みなく即日借りられます。
キャッシング枠は新規カード発行のタイミングまたは自分が希望するタイミングで申し込み可能です。
新規発行時にキャッシング枠も同時に申し込んでいれば、すでに審査が終了しており、以下の方法ですぐに利用できます。
- ネットキャッシング
- 電話で振込依頼
- クレジットカードを利用してATMで引き出す
Web会員サービスやアプリから依頼すれば、自宅にいながら口座に振り込んでもらう、ネットキャッシングが利用できます。
カード会社によっては電話での振込依頼にも対応可能です。
クレジットカードを持って提携ATMに出向けば、カードを利用しての借り入れもできます。
クレジットカードの利用によってカード会社からの信用を得ていれば、キャッシング枠を申し込んでいないのに枠が付与されているケースも。
クレジットカードのキャッシング枠で借りたいときは、Web会員サービスや利用明細で枠が設定されているか確認しましょう。
キャッシング枠が設定されていないときは、審査を受ければ利用可能です。
普段からショッピングの機会が多いにもかかわらずクレジットカードを保有していない人は、新規発行した上でキャッシング枠を利用しましょう。
専業主婦は配偶者の収入を考慮してくれる借入先なら申し込める
専業主婦は配偶者の収入を考慮してくれる以下の借入先なら申し込めます。
- 配偶者貸付に対応した消費者金融
- 専業主婦も融資の対象としている銀行カードローン
お金を借りるには返済能力が必要なため、自分で収入を得ていない専業主婦は通常ローンの申し込み対象外です。
しかし一部の借入先では配偶者の収入を安定継続収入として扱ってくれるケースもあります
配偶者貸付に対応した消費者金融は、総量規制の例外のルールにより融資を実施。
配偶者の同意を得る必要がありますが、借入本人と配偶者の収入を合算して、その3分の1までの借入れを可能とする「配偶者貸付」という総量規制の「例外」制度があります。
引用元:総量規制が適用されない場合について│日本貸金業協会
以下の書類を提出できれば、専業主婦でも申し込めます。
- 配偶者と申込者の本人確認書類
- 配偶者の収入証明書類
- 配偶者との婚姻関係が分かる住民票
- 配偶者の自署による同意書
配偶者の本人確認書類や収入証明書類、配偶者の自署による同意書の提出を求められるため、内緒での借り入れはできません。
家庭の事情でお金を借りたくても配偶者が忙しい、自分では手続きしてくれないといったときに適した制度です。
銀行カードローンは専業主婦の意思のみで申し込み可能
銀行カードローンへの申し込みの際は、配偶者の同意書は必要ありません。
借入希望額が少額なら、収入証明書不要で借りられる可能性が高いです。
銀行カードローンは通常50万円以上の融資を受けるときに、収入証明書の提出が求められます。
本人に収入のない専業主婦の融資上限額は50万円程度に抑えられているケースが多く、収入証明書なしで借りられる可能性も。
ただし返済の責任は申込者が負わなければいけません。
家計の状況も意識して、本当に返済できる金額で申し込みましょう。
すでに返済が苦しくなっているときはおまとめローンが選択肢に入る
すでに返済が苦しくなっており、返済するために審査の甘いローンでお金を借りようとしているなら、おまとめローンが選択肢に入ります。
おまとめローンは複数ある借り入れを一本化し、返済しやすくするための商品です。
総量規制の例外に分類され、返済能力があると認められれば、消費者金融が提供する商品でも年収の3分の1以上の借り入れができるケースもあります。
「あちこちから借りていて毎月の返済を管理するのが難しい」「利息が膨らんで年収の3分の1近い金額になってしまった」といった人に最適です。
追加の借り入れはできないので、返済に集中したいときに利用しましょう。
おまとめローンの利用イメージ
おまとめローンのイメージは以下の通りです。
| 項目 | 借入額 | 金利(年) | 返済回数 | 返済額 |
|---|---|---|---|---|
| おまとめ前 | 3社で以下の金額 ・30万円 ・30万円 ・40万円 |
3社とも年18.0% | 月3回 | 合計33,000円 |
| おまとめ後 | 1社で100万円 | 年15.0% | 月1回 | 30,000円 |
3社で合計100万円借りているとしたら、1社にまとめると金利が年15.0%まで下がります。
法律によって上限金利が決まっており、100万円以上の借り入れには年15.0%の金利が適用されるためです。
100万円に達しなかったとしても、おまとめローンは借り入れをまとめる前より金利を高く設定できないルールがあります。
借入額が高くなるほど金利が低くなる傾向にあり、金利の負担を軽減できる可能性も。
月3回あった返済回数が1回になれば、返済管理の負担を軽減できます。
月額返済額も引き下げられれば、より返済しやすいです。
ただし返済額を下げると、金利が下がっても返済総額が増えるケースもあります。
追加融資も受けられなくなるので、返済に困って利用するなら返済シミュレーションを行い、無理のない返済をしなければいけません。
不安なときは申込先で返済の相談もできるので、納得してから契約しましょう。
生活に困窮していてどこからも借りられないなら公的融資
生活に困窮していてどこからもお金を借りられないなら、国や市町村役場が提要している公的融資を利用できるケースがあります。
公的融資はセーフティーネットとしての役割を持つ、生活の立て直しや自立を目指す人向けの制度です。
一般的なローン審査とは異なり、以下の点に注目して審査が実施されます。
- 制度の趣旨に合うか
- 返済できる状態か
公的融資は困っている人を助ける目的の制度のため、制度の趣旨に合う人しか申し込めません。
例えば生活に困窮しているなら、生活福祉資金貸付制度や母子父子寡婦福祉資金貸付制度の適用を受けられます。
求職中でお金がないときは、求職者支援制度の一環として融資を受けられるケースも。
公的融資でも返済してもらえないと困るので、返済計画も確認されます。
借り入れから6か月は利息のみの返済で済む、返済期間が長めにとられているといった配慮はあるので、ローンの返済ほど負担は大きくありません。
融資では対応が難しいなら、生活保護も視野に入れる必要があります。
市町村役場に相談すれば適切な窓口を紹介してもらえるので、生活に困窮している人は連絡してみましょう。
担保を用意できるときに限り審査なしで借りられるケースもある
通常お金を借りるときは審査が必須でも、担保を用意できるときに限って審査なしで借りられるケースがあります。
返済が滞ったときは担保をもとに返済が行われるため、審査は不要です。
例えば品物を預けて利用する質屋は、返済できなかったときに預けた品物を失います。
質屋は預かっていた品物を売却し、得たお金を返済の代わりに受け取る仕組みです。
「貸したお金が返ってこない」との心配がないため、審査をする必要がありません。
生命保険の契約者貸付も、解約返戻金が担保となり、審査なしで利用できます。
過去の延滞や現在の借りすぎが原因で審査に通らないなら、活用できる担保がないかチェックしましょう。
審査の甘いお金借りる方法を希望する人がまず試したい大手消費者金融5社
審査の甘いお金借りる方法を希望する人がまず試したい大手消費者金融は以下の5社です。
| 大手消費者金融 | 金利(年) | 利用限度額 | 最短融資時間 | 電話による在籍確認 | 無利息期間 |
|---|---|---|---|---|---|
 アイフル |
3.0%~18.0% | 1万円~800万円 | 最短9分 | 原則なし | 初めての契約で最大30日間 |
 プロミス |
2.5%~18.0% | 1万円~800万円 | 最短3分 | 原則なし | 最大30日間 |
 アコム |
2.4%~17.9% | 1万円~800万円 | 最短20分 | 一切なし | 最大30日間 |
 レイク |
4.5%~18.0% | 1万円~500万円 | 最短8分 | 一切なし | 365日間 |
 SMBCモビット |
3.0%~18.0% | 1万円~800万円 | 最短15分 | 原則なし | × |
※2026年11月時点
大手消費者金融は審査が甘いとは言えなくても、銀行よりは柔軟な審査を実施している傾向にあります。
最短融資時間が短めで、審査に通るか不安に思いながら長時間待つ必要がありません。
アイフルは大手消費者金融の中で唯一銀行グループに所属しておらず、より独自性の高い審査を期待できます。
まずは大手消費者金融で審査を受けてみて、審査に通るか確認しましょう。
アイフルは大手消費者金融の中では独自性の高い審査が期待できる
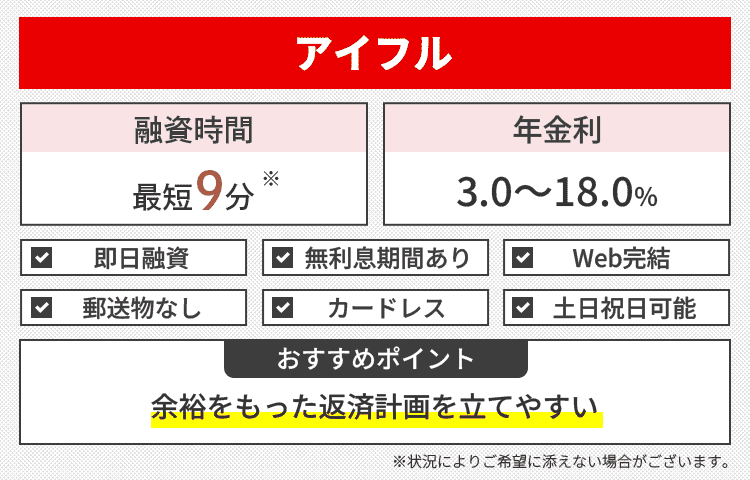
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短9分 |
| 電話による在籍確認 | 原則なし |
| 無利息期間 | 初めての契約で最大30日間 |
アイフルは銀行グループに所属しておらず、大手消費者金融の中では独自性の高い審査が期待できます。
銀行グループに所属していると、ある程度銀行の意向も反映されます。
大手消費者金融はもともとAIによるスコアリング審査を採用しており、申込先によって大きな差が出にくい傾向です。
アイフルなら違った視点からの審査により、審査通過を目指せる可能性があります。
アイフルはサービスにも独自性があり、セブン銀行ATMからの申し込みにも対応。
マイナンバーカードまたは運転免許証を持参し、スマホでQRコードを読み取って必要情報を入力すれば申し込みが完了します。
自動契約機ではないため、アイフルに申し込んでいるとは誰にも分かりません。
必要書類の提出もセブン銀行ATMででき、撮影の手間を省きたい人にも最適です。
審査結果連絡はメールで届き、カードレスでもカードありでも契約できます。
カードありを選んだときは後日自宅にカードが届くので、郵送物を避けたい人はカードレスでの契約が必要です。
独自の審査基準やサービスを期待するならアイフルで審査を受けましょう。
プロミスは最短3分融資で審査の待ち時間を減らせる
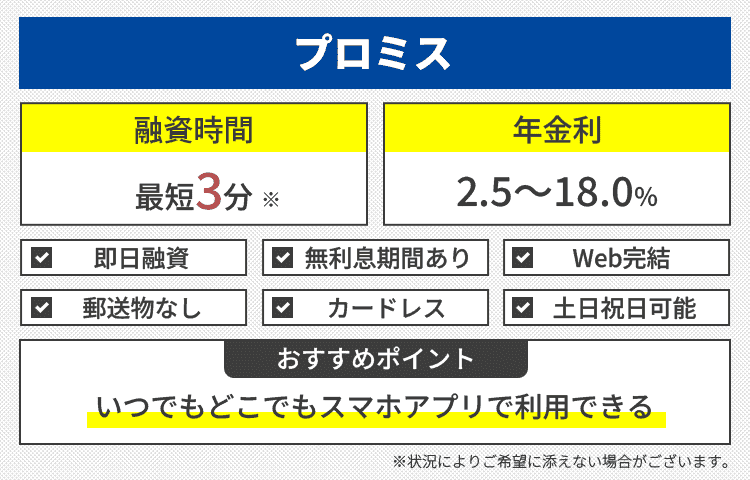
| 項目 | 内容 |
|---|---|
| 金利(年) | 2.5%~18.0% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短3分 |
| 電話による在籍確認 | 原則なし |
| 無利息期間 | 最大30日間 |
プロミスは最短3分融資での融資にも対応しており、審査の待ち時間を減らせます。
「審査の甘いお金を借りる方法が知りたい」と悩んでいる人は、審査結果が出るまでの待ち時間を負担に感じがちです。
最短3分での審査も可能なプロミスなら、不安に思いながら長時間待つ必要がありません。
万が一審査に落ちていたとしても、早めに次の方法を検討できます。
契約前に一度画面を閉じた後、スムーズに申し込みや本人確認手続きを再開できるよう、公式サイトトップに再開ボタンも設置。
公式アプリを活用するアプリローン®は申し込みから契約まで対応できる上に、以下の情報をアプリのホーム画面で確認できて、借入後の利便性も高いです。
- 利用残高
- 借入可能額
- 返済日
- 返済額
アプリを開くだけで利用残高や借入可能額が確認できれば、借りすぎが心配な人でも利用しやすいです。
返済日や返済額もすぐチェックでき、延滞のリスクも減らせます。
審査結果が出るまでのスピード感を優先するならプロミスに申し込みましょう。
アコムは一切電話による在籍確認なしで電話対応が原因の審査落ちを防げる
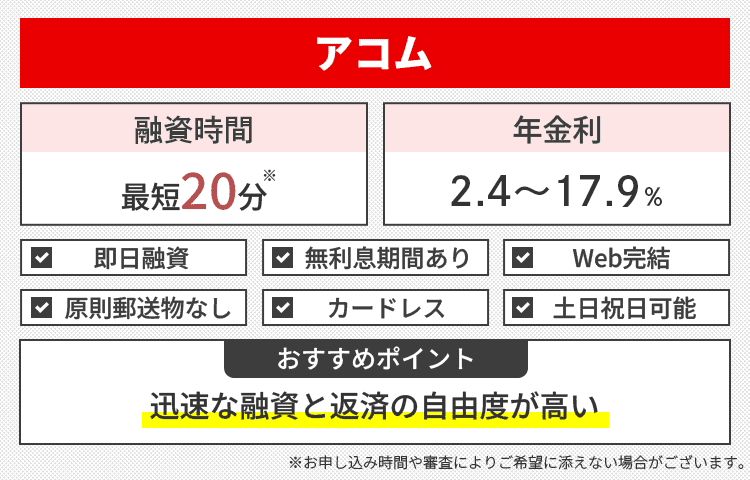
| 項目 | 内容 |
|---|---|
| 金利(年) | 2.4%~17.9% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短20分 |
| 電話による在籍確認 | 一切なし |
| 無利息期間 | 最大30日間 |
アコムは一切電話による在籍確認なしと明言しており、電話対応が原因の審査落ちを防げます。
在籍確認は申し込みの際に申告した勤務先で本当に働いているか確認する審査です。
勤め先の確認によって収入の裏付けを取るのが目的で、確認が取れないときは審査に通りません。
一般的には電話で実施され、一部のカードローンで書類の提出や申告内容による確認を実施しています。
原則在籍確認の電話なしと案内しているカードローンでも、審査状況によって電話をするケースは多いです。
アコムは一切電話連絡がないため、職場の事情で電話がつながりにくい人も、電話が原因での審査落ちの不安がありません。
アコムは利用者の立場に立った審査をモットーとしており、初めての借り入れで不安なとき相談に乗ってもらいやすいです。
契約後はチャットによる問い合わせも可能で、困ったときにすぐ相談できる体制が整っています。
在籍確認の心配をしたくない人や気軽に相談に乗って欲しい人はアコムを利用しましょう。
レイクは365日間無利息で返済への不安を軽減できる
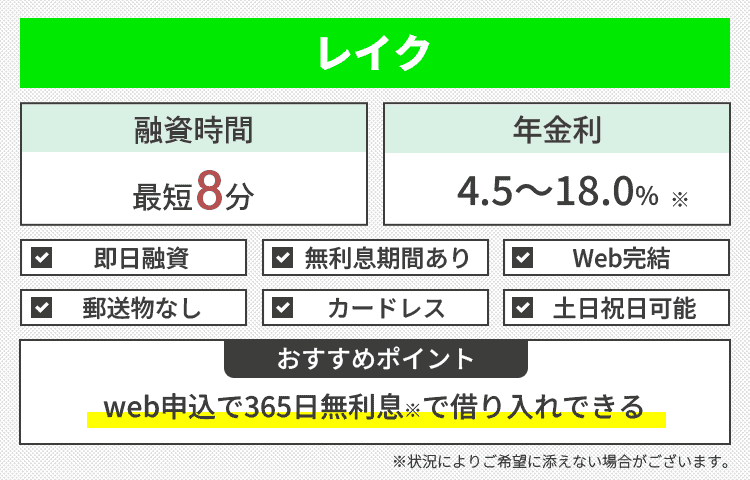
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.5%~18.0% |
| 利用限度額 | 1万円~500万円 |
| 最短融資時間 | 最短8分 |
| 電話による在籍確認 | 一切なし |
| 無利息期間 | 365日間 |
レイクは365日間無利息のサービスを提供しており、返済への不安を軽減できる消費者金融です。
甘い審査でお金を借りる方法が知りたい人は、「本当に借りられるのか」「借りたとしても返済できるのか」と悩みがち。
以下の条件を満たし、レイクの365日無利息が適用されれば、元金のみ返済しながら返済のイメージを掴めます。
- Web申し込み
- 50万円以上で契約
- 収入証明書を提出
Web申し込みで借入希望額を50万円以上に設定し、審査に通れば365日間利息がかかりません。
証明書の提出も求められるので、忘れずに対応しましょう。
20万円借りて毎月6,000円返済したとすれば、1年間で50,600円程度の利息を軽減できる計算です。
Web申し込みなら、レイクアプリでのマイナンバーカードの読み取りによって本人確認が行え、手間を省きたい人にも向いています。
写真を撮影して提出する必要がなく、「反射や手ブレによって書類が読み取れない」との理由で再提出を求められたり審査落ちしたりするリスクを軽減可能です。
長めの無利息期間で返済への不安を減らしたいときはレイクを選びましょう。
SMBCモビットはパートやアルバイトの申し込みにも対応
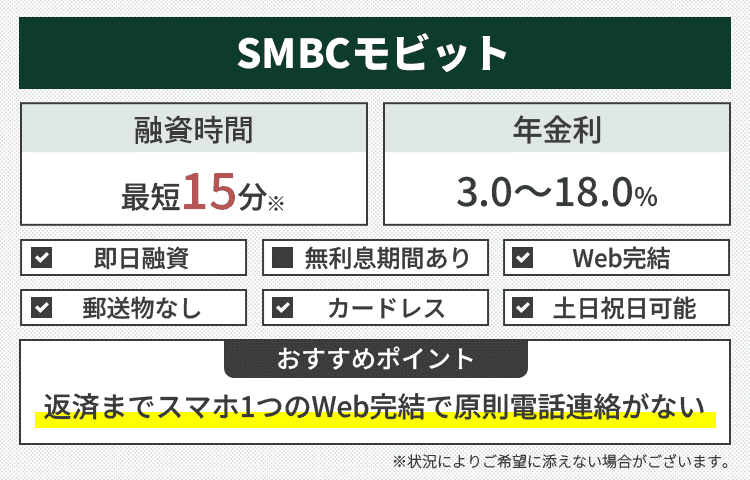
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短15分 |
| 電話による在籍確認 | 原則なし |
| 無利息期間 | × |
SMBCモビットは以下の職業でも申し込めると公式サイトに明記しており、パートやアルバイトでも借り入れの可能性があります。
- アルバイト
- 派遣社員
- パート
- 自営業
申し込み先によってはアルバイトやパートだと審査に通りにくくなるケースもあります。
公式サイトに申し込み可能と明言されているカードローンは、勤務形態にかかわらず柔軟に審査をしてくれる傾向です。
SMBCモビットは三井住友銀行の口座保有者と相性がよく、以下の条件を満たしているとVポイントアッププログラムの適用が受けられます。
- Oliveアカウントを開設
- Oliveアカウント契約口座をSMBCモビットの引き落とし口座に設定
- 三井住友カードを保有
対象のコンビニや飲食店で以下の取引をすると、SMBCモビットの借入残高が1万円~30万円未満なら0.5%、30万円以上なら1.0%のポイント還元率がアップ。
- スマホのVisaまたはMastercardのタッチ決済
- モバイルオーダー
普段からコンビニや飲食店を利用する機会が多い人は効率的にポイントを貯められます。
Vポイントサービスとの連携機能もあり、返済額のうち利息200円分につき1ポイント付与され、返済にも利用可能です。
パートやアルバイトで審査が不安、Vポイントと連携してより効率的にポイントを貯めたいといったときは、SMBCモビットを利用しましょう。
過去の借入状況に不安がある人向けの中小消費者金融6選
過去の借入状況に不安がある人に向いている中小消費者金融6選は以下の通りです。
| 中小消費者金融 | 金利(年) | 利用限度額 | 最短融資時間 | 電話による在籍確認 | 無利息期間 |
|---|---|---|---|---|---|
 フタバ |
14.959%~19.945% | 1万円~50万円 | 最短即日 | あり | 最大30日間 |
 ベルーナノーティス |
4.5%~18.0% | 1万円~ 300万円 | 最短24時間以内 | あり | 何度でも14日間 ※条件あり |
 フクホー |
7.3%~20.0% | 5万円~200万円 | 最短即日 | あり | × |
| プランネル | 4.5%~18.0% | 1万円~300万円 | 最短翌営業日 | あり | × |
 セントラル |
4.8%~18.0% | 1万円~300万円 | 最短即日 | あり | 最大30日間 |
 アロー |
14.95%~19.94% | 200万円まで | 最短45分 | アプリ契約なら原則なし | × |
※2026年11月時点
中小消費者金融は人の手も入れながらの審査で、大手消費者金融よりも審査に独自性が期待できます。
現在の返済能力に注目した審査も特徴です。
例えばフタバは過去に借入件数を増やした人も、現在返済能力があり、借入件数が4件以内なら申し込みに対応。
フクホーは利用者の事情をヒアリングしながら審査すると明言しており、申込項目だけでは分からない事情を汲み取ってもらえるケースがあります。
審査が甘いとは言えなくても、事情を汲み取ってもらえる申込先でお金を借りるなら、中小消費者金融に申し込みましょう。
フタバは借入件数が4社以内なら申し込みに対応してくれる
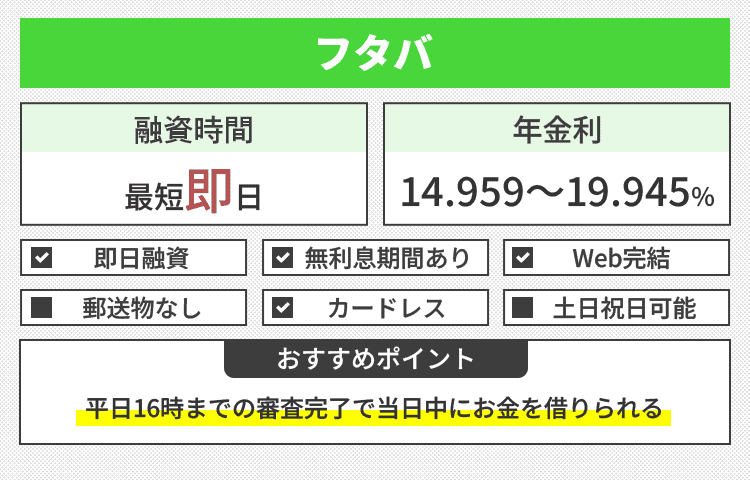
| 項目 | 内容 |
|---|---|
| 金利(年) | 14.959%~19.945% |
| 利用限度額 | 1万円~50万円 |
| 最短融資時間 | 最短即日 |
| 電話による在籍確認 | あり |
| 無利息期間 | 最大30日間 |
フタバは借入件数が4社以内なら申し込める中小消費者金融です。
申込フォームを開くと、借入額が年収の3分の1以内なら、他社借入が複数社あっても申し込み可能と確認できます。
一般的に借入件数が2件以上あるとローンの審査には通りにくいです。
次々にお金を借りているうちに返済ができなくなる、1か所で高額の借り入れができないので次々借りていると警戒され、信用を得られません。
特にAIによる審査だと一律で審査落ちする可能性が高いです。
フタバなら利用者の話も聞き、現在の経済状況や借入件数が増えた経緯を確認した上で、返済可能と判断されれば審査に通るケースがあります。
フタバは女性への融資も得意としており、レディースキャッシングも提供。
親切丁寧をモットーとしたスタッフが、利用者のプライバシーを守りつつサポートしてくれます。
平日16時までの審査完了で即日振り込みも受けられ、急いで借りたいときにもぴったりです。
借入件数の多さが理由で審査が不安な人はフタバに申し込みましょう。
ベルーナノーティスは配偶者貸付も利用できる消費者金融
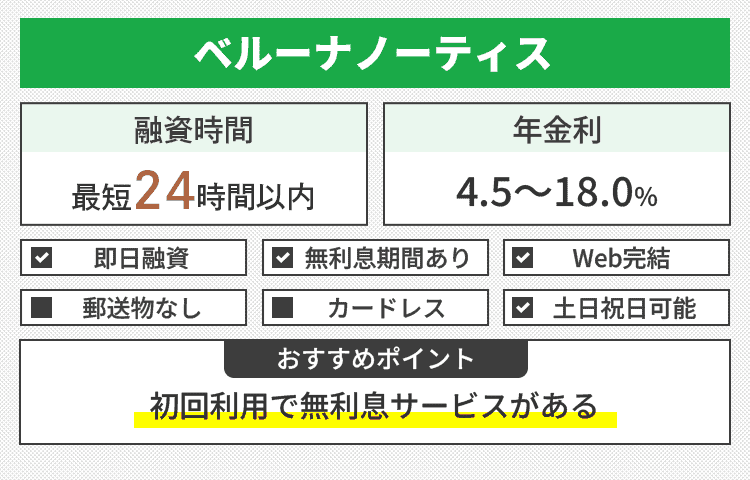
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.5%~18.0% |
| 利用限度額 | 1万円~ 300万円 |
| 最短融資時間 | 最短24時間以内 |
| 電話による在籍確認 | あり |
| 無利息期間 | 何度でも14日間 ※条件あり |
ベルーナノーティスは配偶者貸付にも対応しており、専業主婦(夫)も申し込める消費者金融です。
「収入がないから審査を受けられない」と悩んでいる専業主婦は、許可を得て配偶者の本人確認書類や収入証明書類を提出すれば、審査を受けられます。
ベルーナノーティスは女性会員の割合が多く、利用者の69%※が女性で、事情を理解してもらいやすいです。
ベルーナノーティスは親会社「通信販売ベルーナ」の利用状況や支払い状況も考慮する、特徴ある審査を実施。
継続して通販を利用し、遅れなく支払いを続けている人は、返済能力があると判断されやすくなります。
初回借入時には14日間の無利息期間が適用され、利息の節約も可能です。
2回目以降も無利息が適用された借り入れから3か月経過し、借りたお金を完済していれば、再度14日間の無利息期間が適用されるのも魅力。
完済してから次の借り入れをする習慣のある人は、利息負担を大きく軽減できる可能性もあります。
配偶者貸付を利用したい専業主婦や、通販ベルーナの利用実績を考慮して欲しい人は、ベルーナノーティスを選びましょう。
フクホーは利用者の事情をヒアリングしながらの審査が特徴
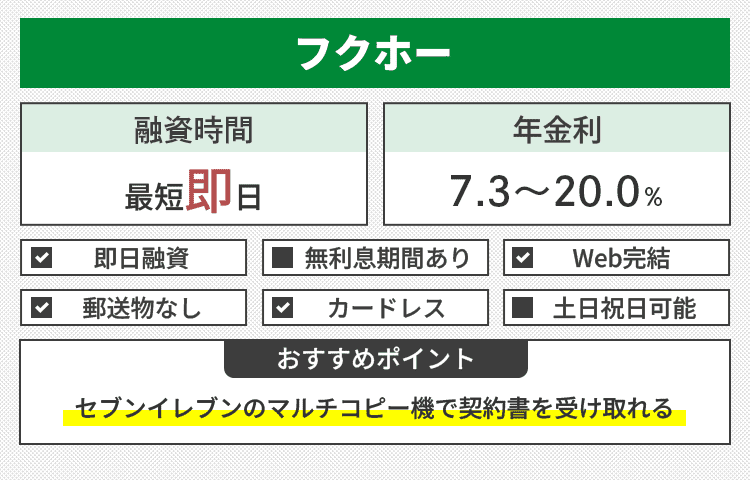
| 項目 | 内容 |
|---|---|
| 金利(年) | 7.3%~20.0% |
| 利用限度額 | 5万円~200万円 |
| 最短融資時間 | 最短即日 |
| 電話による在籍確認 | あり |
| 無利息期間 | × |
フクホーは一律的にスコアだけで判断するのではなく、利用者の事情をヒアリングしながら実施する審査が特徴です。
「他社で断られたのに申し込んでも良いか」との質問に対して、安定継続収入があり、以下の項目に当てはまっていなければ申し込み可能と回答しています。
- 他社返済が延滞中
- 過去の借り入れを放置している
- 自営業者または会社役員
- 働いていない
- 20歳未満66歳以上
- 本人以外からの申し込み
現在延滞中や過去の借り入れを放置している人は申し込みの対象外です。
延滞した記録があっても、完済していれば相談に乗ってもらえる可能性があります。
ただし自営業者や会社役員は融資の対象外です。
審査が甘いわけではなくても、一定の基準を満たしていれば通過の可能性があると分かります。
フクホーはチャット申し込みにも対応しており、友達や家族とチャットをする感覚で気軽に申し込みたい人にもぴったりです。
相談しながら申し込みたいときは、電話も選択できます。
電話で申し込むと審査結果連絡に3営業日程度必要なので、自分の口から現状を説明して、審査通過を目指したいときに利用したい申込方法です。
給与所得者で事情を聞き取りながら審査して欲しい人はフクホーを選びましょう。
プランネルは年齢が原因で借りられない人に最適
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.5%~18.0% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 最短翌営業日 |
| 電話による在籍確認 | あり |
| 無利息期間 | × |
プランネルが提供するカードローン「プランネルプラス」は85歳まで申し込み可能で、年齢が原因で借りられない人に最適です。
多くの借入先で融資が受けられるのは70歳前後までで、80歳まで借りられるローンはかなり少ない傾向にあります。
プランネルは80歳を超えても利用できる点が魅力です。
カードローンなので一度契約すれば繰り返し借り入れできます。
スマホが使える人なら、専用アプリのダウンロードで申し込みから契約まで完結可能です。
スマホの操作が苦手な高齢者に向けては、郵送での手続きも行っています。
プランネルはフリーローン商品も提供
プランネルは一度に必要な金額をまとめて借りられるフリーローン商品「フリーローン300」も提供しています。
「年齢を重ねて借り入れを繰り返すと、返済ができなくなる」と不安なときは、フリーローンを選ぶと計画的な返済が可能です。
少額を繰り返し借りたいときはカードローン、追加の借り入れを避けて計画的に利用するならフリーローンが向いています。
年齢のせいで審査に通りにくい人はプランネルに申し込みましょう。
セントラルは在籍確認について相談しながら進めてくれる
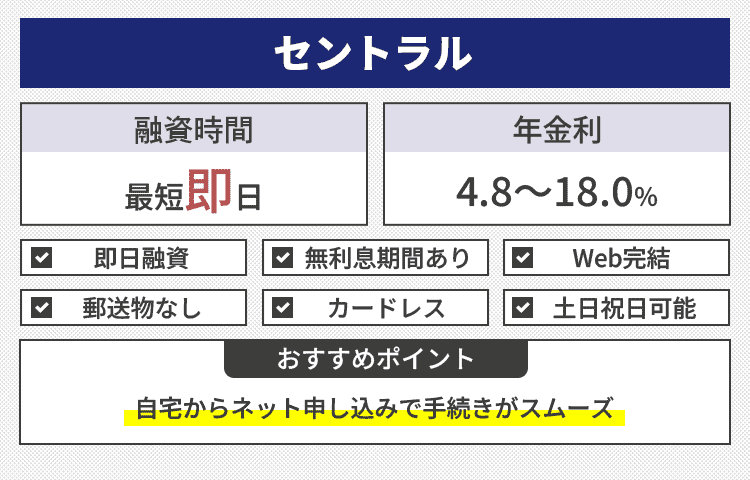
| 項目 | 内容 |
|---|---|
| 金利(年) | 4.8%~18.0% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 最短即日 |
| 電話による在籍確認 | あり |
| 無利息期間 | 最大30日間 |
セントラルは在籍確認について相談しながら審査を進めてくれる消費者金融です。
「在籍確認が原因で審査に落ちるかもしれない」と不安でも、事前に事情を相談できます。
職場事情で電話連絡ができない可能性のある人は、方法を相談すると書類の提出に変更してもらえる可能性も。
セントラルは中小消費者金融としては珍しく、以下のサービスに対応しています。
- 自動契約機がある
- ローン専用カードを発行している
中小消費者金融は平日のみの営業が多く、土日祝日の申し込みは難しいです。
セントラルは自動契約機に来店できれば、休日でも借りられる可能性があります。
ローン専用カードも発行しており、セブン銀行ATMでの借り入れにも対応。
中小消費者金融は振り込み融資がメインのケースが多い中、スムーズに現金の借り入れもできます。
最大30日間に無利息期間も設けられ、利息が不安な人も初月は元金のみの返済で構いません。
在籍確認に不安がある人は相談しやすいセントラルを利用しましょう。
アローは自分が審査基準を満たしているか判断しやすい
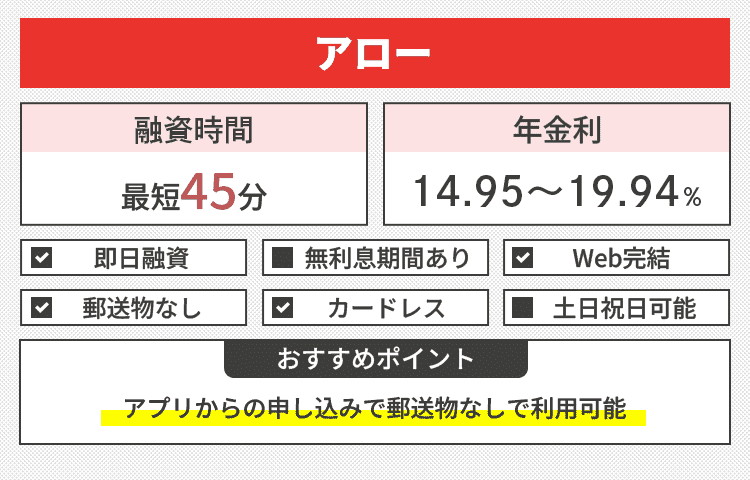
| 項目 | 内容 |
|---|---|
| 金利(年) | 14.95%~19.94% |
| 利用限度額 | 200万円まで |
| 最短融資時間 | 最短45分 |
| 電話による在籍確認 | アプリ契約なら原則なし |
| 無利息期間 | × |
アローは以下の通り申込条件が細かく設定されており、自分が審査基準を満たしているか判断しやすいです。
- 1年以内にアローに申し込んで否決されていない
- 年齢が21歳以下または71歳以上ではない
- 専業主婦も含めた無職ではない
- 年収の3分の1を超える借り入れがない
- 収入証明を提出できる
- 健康保険に加入している
- 勤続年数が6か月以上ある
- 現在他社返済が遅れていない
アローは申込年齢の下限が22歳からとやや高めで、専業主婦も含めて無職だと申し込めません。
返済に関しては「現在延滞がない」と案内されており、過去の借り入れは延滞があっても完済していれば融資してもらえる可能性があると判断できます。
収入証明の提出が義務づけられているのは、現在の返済能力を正確に把握するためです。
収入証明なしで判断されるより、現在の収入を明確にできる可能性もあります。
アローは申し込み手続きの利便性にも配慮しており、アプリで申し込みを完結させれば郵送物はありません。
原則在籍確認の電話もなく、電話がつながりにくい人や連絡が入ると不安な人にも向いています。
自分が申し込んで審査に通る可能性があるか確認したい人は、詳細な情報を提供しているアローに申し込みましょう。
関連サービスの利用状況がプラスの影響を与える可能性のあるローン5つ
関連サービスの利用状況がプラスの影響を与える可能性のあるローンは以下の5つです。
| ローン | 金利(年) | 利用限度額 | 最短融資時間 | 電話による在籍確認 | 無利息期間 |
|---|---|---|---|---|---|
 メルペイスマートマネー |
3.0%~15.0% ※2026年10月より上限金利年18.0%に引き上げ |
80万円まで ※2026年10月より95万円に引き上げ |
最短1分 | なし | 最大1か月分 |
 ファミペイローン |
0.8%~18.0% | 1万円~300万円 | 最短即日 | 原則なし | 最大60日間 |
 dスマホローン |
0.9%~17.9% | 1万円~300万円 | 最短即日 | あり | 最大30日間 ※dポイントクラブランク特典 |
 LINEポケットマネー |
3.0%~18.0% | 3万円~300万円 ※初回50万円まで |
最短10分 | あり | 最大30日間 |
 au PAY スマートローン |
2.9%~18.0% | 1万円~100万円 | 最短30分 | あり | 最大60日間 |
※2026年11月時点
関連サービスでのお金の使い方を確認すれば、返済できる余裕があるか推測できます。
キャッシュレス決済と連動しているサービスなら、支払い状況からも利用者の信用を測りやすいです。
利用者側にとっても、普段利用しているサービスと連携して利用でき、借入時の利便性を高められます。
普段利用する機会の多いサービスの関連サービスにローンがあるなら、審査を受けてみましょう。
メルペイスマートマネーはメルカリの利用実績が多ければ信用を得やすい
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~15.0% ※2026年10月より上限金利年18.0%に引き上げ |
| 利用限度額 | 80万円まで ※2026年10月より95万円に引き上げ |
| 最短融資時間 | 最短1分 |
| 電話による在籍確認 | なし |
| 無利息期間 | 最大1か月分 |
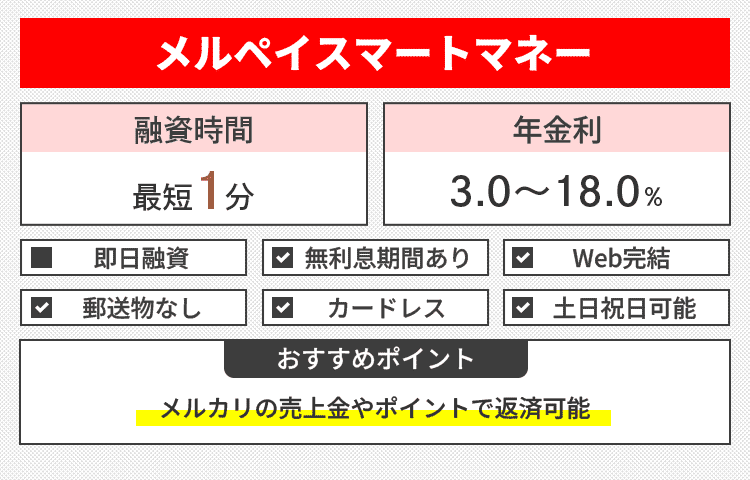
メルペイスマートマネーはメルカリの利用実績が多いほど信用を得やすいローン商品です。
メルカリはフリマアプリで、出品の頻度が高ければ売上金からも返済でき、延滞のリスクが低いと判断されます。
期限内の発送やクレームの少ないやり取りを行い、スムーズに取引を完了させていれば、返済管理もきちんとできるとの信頼につながりやすいです。
メルペイスマートマネーは申込前に、自分が適用される可能性のある金利が表示されます。
優遇されている金利が分かるので、他のローンと比較して利息を軽減できる可能性があるかも判断可能です。
メルペイスマートマネーは返済にメルカリの売上金やポイントも使えて、現金の支出を抑えてローンを利用したい人にぴったり。
最短1分での審査も可能で、「今買いたい商品がメルカリに出品されている」といったときでも対応できる可能性があります。
借りたお金はメルペイにチャージして利用でき、店舗でのショッピングにも使いやすいです。
メルカリを利用していて実績が多いなら、メルペイスマートマネーに申し込みましょう。
ファミペイローンは申し込めない人のアイコンがグレー化する
| 項目 | 内容 |
|---|---|
| 金利(年) | 0.8%~18.0% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 最短即日 |
| 電話による在籍確認 | 原則なし |
| 無利息期間 | 最大60日間 |
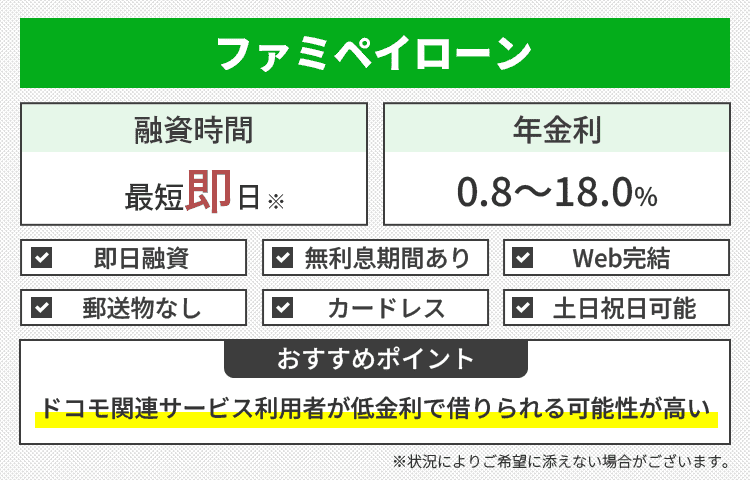
ファミペイローンはファミマが提供するアプリ「ファミペイ」の機能の1つで、申し込めない人のアイコンはグレー化するため、申込基準を満たしているか判断しやすいです。
アイコンがタップできる状態なら、審査を受けると通過できる可能性があります。
ファミペイローンは原則在籍確認を実施しておらず、17時までに申し込むと即日融資も可能です。
職場が休みでも審査を進められる上に、連絡が取れないために審査落ちするリスクも軽減できます。
契約額が51万円以上なら「モバイル機器の保険」が無償で自動付帯するのも魅力。
スマホやノートパソコンだけではなく、ゲーム機も補償の対象になり、最大5万円まで修理代を補償してもらえます。
契約日を含む60日以内に借り入れをして返済すると、利息相当額を期間限定ファミマポイントで還元してもらえる特典もあり、家計の負担軽減にもつながりやすいです。
申し込んで審査に通る可能性を少しでも高めたい人は、アイコンの状態から申し込み可能か判断できるファミペイローンを活用しましょう。
dスマホローンはドコモのスマホの利用履歴が影響する
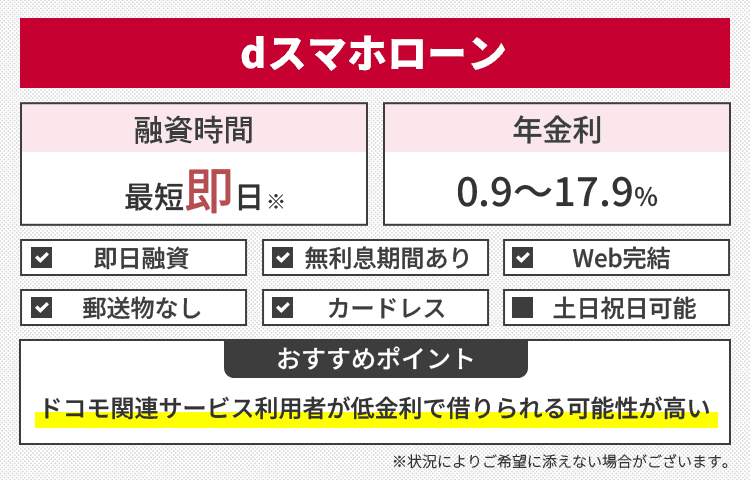
| 項目 | 内容 |
|---|---|
| 金利(年) | 0.9%~17.9% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 最短即日 |
| 電話による在籍確認 | あり |
| 無利息期間 | 最大30日間 ※dポイントクラブランク特典 |
dスマホローンはドコモのスマホの利用履歴も審査に影響するローンです。
dスマホローンは以下の条件を満たしている人に対して金利優遇を行っており、ドコモ関連サービス利用者を優遇していると判断できます。
| 条件 | 優遇される金利(年) | |
|---|---|---|
| 以下も含むドコモ回線契約者 ・ahamo ・irumo ・ドコモ mini |
1.0% | |
| dカード契約 | ・dカード GOLD U ・dカード GOLD ・dカード PLATINUM |
1.0% |
| dカード | 0.5% | |
| 月1回以上のd払い残高からの支払い ※毎月判定 |
0.5% | |
ドコモ関連サービスの利用状況を見れば、ドコモはある程度利用者の延滞リスクを推測できます。
ドコモ回線の利用期間が長く、携帯電話料金を延滞していなければ、日常的な支払いの管理ができると判断可能です。
dカードやd払いの契約があれば、クレジットカードの利用状況や支払い状況から信用があるか確認できます。
ドコモの利用年数が長い、dカードを日常的に利用しているといった人は、dスマホローンの審査で信用を得やすい傾向です。
dスマホローンはd払い残高への借り入れもできる
dスマホローンはd払い残高への借り入れなら1,000円から対応できます。
金融機関への振り込みは10,000円からのため、ショッピングの際に少額借りたい人にも使いやすいです。
入金されたらすぐに支払いが可能で、買い物中にd払い残高の不足に気づいたときも、契約後なら即時対応できます。
借りたお金をd払い残高にチャージして支払えば、dポイントも獲得可能。
借り入れしながらポイントも貯められるので、実質利息の負担軽減にもつなげられます。
ドコモユーザーやdカードまたはd払いの利用頻度が高い人は、dスマホローンを選びましょう。
LINEポケットマネーはLINE関連サービスの利用状況も審査で確認される
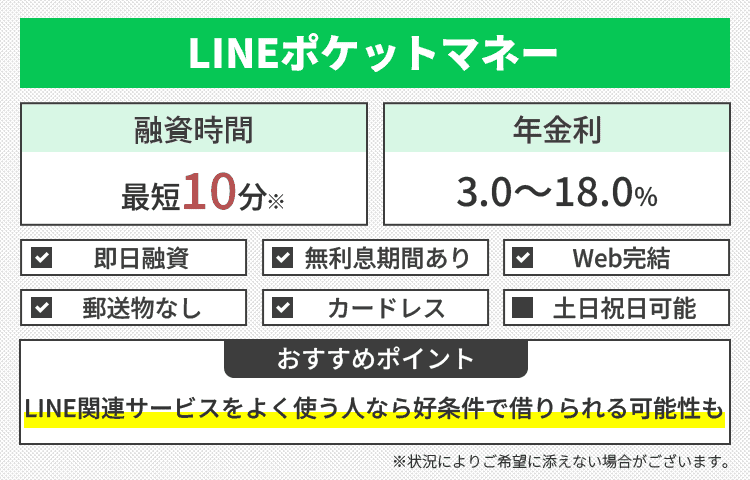
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~18.0% |
| 利用限度額 | 3万円~300万円 ※初回50万円まで |
| 最短融資時間 | 最短10分 |
| 電話による在籍確認 | あり |
| 無利息期間 | 最大30日間 |
LINEポケットマネーではLINEスコアを加味した審査が行われており、LINE関連サービスの利用状況も確認されます。
LINEスコアには一般的なローン審査で確認される信用情報や返済能力の調査と合わせて、LINE関連サービスの利用傾向も反映される仕組みです。
トークや通話内容は除外されており、審査に影響を与えるのは「LINE MUSICの月額会員」といった関連サービスと推測できます。
継続利用して支払いを続けている人なら、審査で有利に働く可能性も。
LINEポケットマネー申込前に仮条件が表示され、利用限度額と適用金利の目安が分かります。
最大金利年18.0%に対してどの程度金利が引き下げられているか確認してから申し込めるため、契約後の返済計画も立てやすいです。
LINEポケットマネーはマイペースプランも提供
LINEポケットマネーでは、利用限度額を3万円までとして6か月間初回返済を先送りできるマイペースプランも用意されています。
「少額借りたいけれどすぐ返済できるあてがない」といったとき、ボーナスが入る時期まで先送りするといった使い方をしたい人にぴったりです。
LINE関連の有料サービスを契約している、プランを使い分けたいといった人は、LINEポケットマネーを活用しましょう。
au PAY スマートローンはau PAYと連携して利用できる
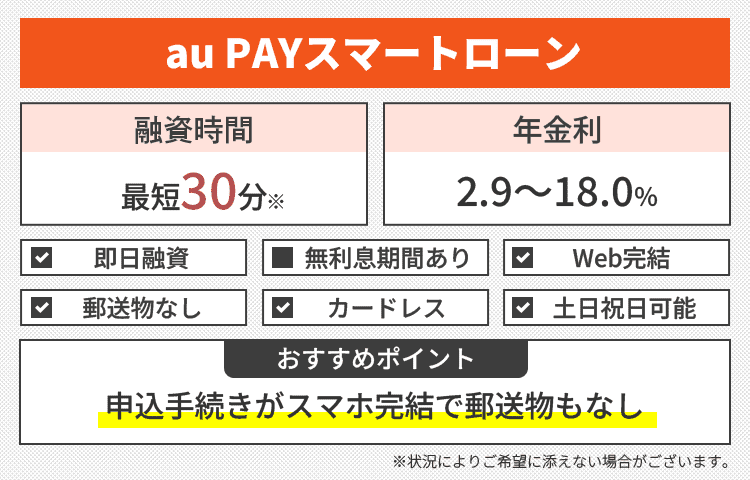
| 項目 | 内容 |
|---|---|
| 金利(年) | 2.9%~18.0% |
| 利用限度額 | 1万円~100万円 |
| 最短融資時間 | 最短30分 |
| 電話による在籍確認 | あり |
| 無利息期間 | 最大60日間 |
au PAY スマートローンには以下の特徴があり、au PAYと連携して利用したい人に向いています。
- au IDの情報を引き継いで申し込める
- au PAY残高にチャージできる
- au PAYによる支払いでPontaポイントも貯まる
au IDの情報を引き継ぐので入力項目が少なく、申し込みに手間を取られません。
申し込みから借り入れまですべてWeb上で対応でき、まとまった時間が取れない人でも手続きしやすいです。
借りたお金をau PAY残高にチャージすれば、すぐにショッピングができます。
au PAYによる支払いでPontaポイントも貯められ、普段からポイントを集めている人にもぴったりです。
セブン銀行スマホATMによる借り入れにも対応しており、現金が必要な場面でも困りません。
ショッピングに冠婚葬祭のご祝儀にと、場面に合わせて借り方を使い分けられます。
利用限度額の上限は100万円までで、「利用に慣れたらつい借りすぎてしまいそう」と 不安な人でも無理のない借り入れが可能です。
au IDを保有していて、金融関連サービスをまとめたい人は、au PAY スマートローンに申し込みましょう。
新規発行後にキャッシング枠で借りたい人におすすめのクレジットカード3選
新規発行後にキャッシング枠で借りたい人におすすめのクレジットカードは以下の3種類です。
| クレジットカード | 年会費 | キャッシングの金利(年) | キャッシングの利用限度額 | ポイント還元率 | ポイントの種類 | 最短発行時間 | 付帯保険 |
|---|---|---|---|---|---|---|---|
| セゾンカードデジタル | 無料 | 4.3%~18.0% | 1万円~950万円 | 0.5% | 永久不滅ポイント | 最短5分 | なし |
| JCBカード W | 無料 | 15.0%~18.0% | 最大100万円 | 1.0% | J-POINT | ・海外旅行傷害保険最高2,000万円(利用付帯) ・海外ショッピング保険最高100万円 |
|
| 三井住友カード(NL) | 無料 | 15.0%~18.0% | 5万円~300万円 | 0.5% | Vポイント | 最短10秒 | 海外旅行傷害保険最高2,000万円(利用付帯) |
※2026年11月時点
クレジットカードを保有していない人がキャッシング枠で借りたいときは、カード自体を新規発行する必要があります。
新規発行時にキャッシング枠の申し込みも済ませれば、カードの発行と同時にキャッシングも可能です。
デジタル発行に対応したクレジットカードなら、最短数分で発行でき、当日中にキャッシングができるケースもあります。
カードランクが一般カードなら、審査が不安な人でも比較的発行しやすいです。
借り入れを急ぐときはデジタル発行でカード情報を先に確認してキャッシングし、後日プラスチックカードを受け取りましょう。
セゾンカードデジタルは最短5分発行後キャッシングの依頼もできる
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| キャッシングの金利(年) | 4.3%~18.0% |
| キャッシングの利用限度額 | 1万円~950万円 |
| ポイント還元率 | 0.5% |
| ポイントの種類 | 永久不滅ポイント |
| 最短発行時間 | 最短5分 |
| 付帯保険 | なし |
セゾンカードデジタルは最短5分でアプリ上に発行後、キャッシングの依頼もできるクレジットカードです。
Apple PayやGoogle Payに登録すれば店舗で決済でき、アプリでカード番号やカード情報を確認すればネットショッピングもできます。
ショッピング目的なら、クレジットカード機能による後払いでお金のない時期を乗り切れる可能性も。
現金が必要なときは、アプリ上にクレジットカードが発行されたらすぐにキャッシングの振込依頼をしましょう。
原則24時間、最短数十秒で希望の金額をセゾンカード引き落とし口座へ振り込んでもらえて、必要に応じてキャッシュカードで出金できます。
セゾンカードデジタルを保有していると、全国の「優待のあるお店」で特典や優待が受けられ、飲食やレジャーをお得に楽しめるのもメリットです。
外出や外食の機会が多い人は、日々の生活の中で自然に節約できる可能性があります。
付与されるポイントは永久不滅ポイントで、カードの利用が少なくてもポイント失効の心配がありません。
デジタルカードを発行してもらった後すぐにキャッシングしたい人は、セゾンカードデジタルを選びましょう。
JCBカード Wは39歳以下が発行しやすいクレジットカード
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| キャッシングの金利(年) | 15.0%~18.0% |
| キャッシングの利用限度額 | 最大100万円 |
| ポイント還元率 | 1.0% |
| ポイントの種類 | J-POINT |
| 最短発行時間 | 最短5分 |
| 付帯保険 | ・海外旅行傷害保険最高2,000万円(利用付帯) ・海外ショッピング保険最高100万円 |
JCBカード Wは申込年齢が18歳から39歳までに制限されている、若い世代が発行しやすいクレジットカードです。
クレジットカードはターゲットとなる人に対しては積極的な審査を実施する傾向にあります。
JCBカード Wなら、対象年齢にあてはまっていて過去の延滞や借りすぎがなければ、審査が不安な若い世代でも発行できる可能性があります。
学生が申し込むときは収入を問われず、アルバイトをしていなくても申し込み可能です。
ただしキャッシング枠をつけるには、申込者本人が収入を得ていなければいけません。
キャッシング枠は最大100万円までで、借りすぎが心配な人も利用しやすい金額です。
実際の枠はショッピングの利用限度額の範囲内に含まれる形で個別に設定されるため、若い年代でも無理なく利用できます。
JCBカード Wは最短5分で即時発行もでき、急いでキャッシングしたいときにも対応可能です。
J-POINTパートナー店で優待を受けられ、例えば対象の電車バスの利用で最大10.5%ポイント還元を受けられる特典もあります。
通勤通学に公共交通機関を利用している人にもぴったりです。
若い世代がクレジットカードでショッピングもキャッシングもするなら、JCBカード Wを選びましょう。
三井住友カード(NL)はコンビニとの相性が良い
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| キャッシングの金利(年) | 15.0%~18.0% |
| キャッシングの利用限度額 | 5万円~300万円 |
| ポイント還元率 | 0.5% |
| ポイントの種類 | Vポイント |
| 最短発行時間 | 最短10秒 |
| 付帯保険 | 海外旅行傷害保険最高2,000万円(利用付帯) |
三井住友カード(NL)はコンビニとの相性が良く、コンビニの利用頻度が高い人は効率的にポイントを貯められます。
対象のコンビニや飲食店で、以下の支払い方法を利用すると、利用金額200円につき7.0%ポイント還元。
- スマホのタッチ決済
- モバイルオーダー
通常200円で1ポイント貯まるところ、7ポイント貯められる計算です。
三井住友カード(NL)でキャッシングすると、Vポイントで節約しつつ必要なお金が用意できます。
三井住友カード(NL)を年間100万円以上の利用すれば、三井住友カード ゴールド(NL)に年会費永年無料でアップグレードできる案内メールが届くケースも。
通常5,500円かかるゴールドカードを年会費なしで保有でき、空港ラウンジサービスも利用できます。
将来的にゴールドカードを保有したくても、審査が不安な人も利用実績を積めばアップグレードが可能です。
対象のコンビニや飲食店の利用頻度が高い、将来的にゴールドカードを保有したいといった人は、 三井住友カード(NL)を発行し、キャッシングに利用しましょう。
借り入れが多くてすでに返済が苦しくなっている人におすすめのおまとめローン3つ
借り入れが多くてすでに返済が苦しくなっている人におすすめなのは、以下の消費者金融のおまとめローン3つです。
| おまとめローン | 金利(年) | 利用限度額 | 最短融資時間 | 銀行カードローンのおまとめ | Web完結 |
|---|---|---|---|---|---|
| アイフルのおまとめローン | 3.0%~17.5% | 1万円~800万円 | 最短即日 | 〇 | 〇 |
| レイク de おまとめ | 6.0%~17.5% | 10万円~500万円 | 最短即日 | 〇 | 〇 ※レイク会員のみ |
| アスマイルの借換え・おまとめローン | 6.9%~13.9% | 1万円~300万円 | 記載なし | 〇 | × |
おまとめローンはもともと借入額が多い人向けの商品で、審査が厳しくなりがちです。
融資専門の消費者金融の商品なら、銀行よりは柔軟に審査してもらえる可能性があります。
金利負担を少しでも軽減できるよう、消費者金融のおまとめローンの中でも上限金利が低めな3社を厳選しました。
すでにアイフルやレイクを利用しているなら、カードローンからおまとめローンへ切り替えるとスムーズです。
アスマイルの借換え・おまとめローンは特に上限金利が低めなので、利息を抑えたい人は申し込んでみましょう。
アイフルのおまとめローンは上限額800万円までとゆとりがある
| 項目 | 内容 |
|---|---|
| 金利(年) | 3.0%~17.5% |
| 利用限度額 | 1万円~800万円 |
| 最短融資時間 | 最短即日 |
| 銀行カードローンのおまとめ | 〇 |
| Web完結 | 〇 |
アイフルのおまとめローンは上限額が800万円までと、ゆとりがあります。
消費者金融のおまとめローンは上限額が低めのケースもあり、借入額が高いと1社にまとめられない例も多いです。
アイフルならまとまった借り入れがあって困っている人も、返済能力を認められれば借り入れを一本化できる可能性があります。
アイフル会員や過去にアイフルを利用した経験があれば「おまとめMAX」、初めてアイフルを利用した人向けの商品が「かりかえMAX」です。
商品概要は同じで、どちらもWeb完結申込に対応しています。
審査時間は商品によって異なり、「おまとめMAX」なら最短即日融資も可能です。
よくある質問を確認すると、審査に通る自信がない人も「安定継続収入があるならまず相談するように」と案内しており、前向きな審査をしてもらえる可能性があります。
返済額の調整や返済に関する不安の相談にも乗ってもらえるので、借入額が高めの人や相談に乗ってもらいながら申し込みたい人は、アイフルのおまとめローンを利用しましょう。
レイク de おまとめは銀行からの借り入れも一本化の対象
| 項目 | 内容 |
|---|---|
| 金利(年) | 6.0%~17.5% |
| 利用限度額 | 10万円~500万円 |
| 最短融資時間 | 最短即日 |
| 銀行カードローンのおまとめ | 〇 |
| Web完結 | 〇 ※レイク会員のみ |
レイク de おまとめは銀行からの借り入れがある人も一本化できる可能性があります。
貸金業者のおまとめローンには、主に以下の2種類があり、銀行カードローンがまとめられるかは商品ごとに異なるルールです。
- 貸金業者からの借り入れのみまとめられる
- 銀行カードローンもまとめられる
レイク de おまとめは銀行カードローンも対象としており、あちこちから借りすぎて困っている人に向いています。
おまとめローンは現在の平均金利より高い金利を設定できない決まりになっており、金利の平均が今以上になる心配はありません。
当該貸付けに係る契約の将来支払う返済金額の合計額と当該貸付けに係る契約の締結に関し当該個人顧客が負担する元本及び利息以外の金銭の合計額の合計額が当該債務に係る将来支払う返済金額の合計額を上回らないこと。
引用元:貸金業法施行規則│e-GOV
ただしもともと金利が低めの銀行カードローンで借りている人は、金利の引き下げは期待できない可能性が高いです。
一本化によって月に複数回ある返済日を1回にしたい、月々の返済額を無理のない金額に抑えたいといった人に最適です。
返済期間が長くなりすぎるとおまとめ前より利息が高くなるリスクもあるため、返済額を減らしすぎないよう調整しましょう。
レイク会員なら来店不要で契約できる
レイク de おまとめは、レイク会員なら来店不要でWeb完結できます。
初めてレイクを利用する人はSBI新生銀行カードローン自動契約機への来店が必要なので、近くにあるか確認しなければいけません。
銀行からの借り入れも含めて一本化したい人やすでにレイクで借り入れをしている人は、レイク de おまとめを利用しましょう。
アスマイルの借換え・おまとめローンは上限金利が低めの設定
| 項目 | 内容 |
|---|---|
| 金利(年) | 6.9%~13.9% |
| 利用限度額 | 1万円~300万円 |
| 最短融資時間 | 記載なし |
| 銀行カードローンのおまとめ | 〇 |
| Web完結 | × |
アスマイルの借換え・おまとめローンは上限金利が13.9%と低めの設定です。
銀行カードローンは年14.5%前後が上限のケースも多く、貸金業者のおまとめローンで借り換えても金利が下がらないケースもあります。
上限金利が13.9%なら、現在銀行カードローンを利用している人でも金利が下がり、利息負担を軽減できる可能性が高いです。
200万円借りている人が10年で返済する計画を立てたとすれば、利息を86,600円程度軽減できる計算になります。
| 借入先 | 利息 |
|---|---|
| 銀行カードローン(年14.5%) | 1,798,800円程度 |
| アスマイル(年13.9%) | 1,712,000円程度 |
月々の返済額が厳しいなら、返済額を減らして調整する対応も可能です。
返済総額が増える可能性はあっても、延滞のリスクは軽減できます。
アスマイルの借換え・おまとめローンは自営業者には融資をしておらず、給与所得者に向いた商品です。
金利が低い分手続きには時間がかかり、Web完結での申し込みはできません。
審査に通って必要書類を提出したら振り込みが行われ、郵送でのやり取り前にお金を受け取って返済できます。
上限金利にこだわっておまとめローンを選びたいときは、アスマイルの借換え・おまとめローンに申し込みましょう。
どうしても銀行で借りたいときは現在の取引先が提供する商品を選ぶ
どうしても銀行で借りたいときは、現在の取引先が提供する商品に申し込んでみましょう。
「審査甘い方法でお金を借りる方法が知りたい」と感じるほど不安な状態で、審査が厳格な傾向にある銀行に申し込むと、審査落ちのリスクが高いです。
給与振込先として利用している銀行なら、毎月定期収入を得ていると証明できます。
口座の動きから支払いがきちんとできているかも確認しやすく、信用を得やすい傾向です。
新たな銀行に申し込んで審査を受けると、蓄積された情報がなく申込フォームの情報のみで審査が実施されます。
少しでも審査通過の可能性を高めるために、銀行カードローンを利用したい人は給与振込に利用している銀行を選びましょう。
地方銀行のカードローンも含めると選択肢が増えやすい
地方銀行もカードローンを提供しているため、地方銀行で給与を受け取っている人はチェックすると選択肢が増えやすいです。
メガバンクの商品だけではなく、地方銀行の商品も全体的に消費者金融より低金利な傾向にあります。
銀行カードローンの一例は以下の通りです。
| 銀行カードローン | 金利(年) | 利用限度額 |
|---|---|---|
| 三菱UFJ銀行カードローン「バンクイック」 | 1.4%~14.6% | 10万円~500万円 |
| 三井住友銀行 カードローン | 1.5%~14.5% | 10万円~800万円 |
| みずほ銀行カードローン | 2.0%~14.0% | 10万円~800万円 |
| 楽天銀行スーパーローン | 1.9%~14.5% | 10万円~800万円 |
| 横浜銀行カードローン | 1.5%~14.6% | 10万円~1,000万円 |
| 名古屋銀行カードローン | 1.8%~13.8% | 10万円~1,000万円 |
| 青森みちのく銀行 青森みちのくカードローン | 2.4%~14.5% | 10万円~1,000万円 |
| 百五銀行 百五マイカード「DREAM」 | 1.8%~14.7% | 10万円~800万円 |
| 関西みらい銀行カードローン | 1.700%~ 13.125% | 10万円~800万円 |
メガバンクやネットバンクの上限金利は、年14.5%前後が一般的です。
地方銀行のカードローンにも、メガバンクと同程度の金利設定の商品もあります。
横浜銀行カードローンや名古屋銀行カードローンは、返済能力が認められれば1,000万円まで借り入れ可能です。
地方銀行の商品は原則営業区域内に住んでいる人または勤務している人しか利用できません。
地方密着型で地域とのつながりを重視しており、独自のサービスを実施しているケースもあります。
例えば百五銀行カードローン「DREAM」は初めての申込者を対象として、2か月間金利半額になるサービスを提供。
普段取引している銀行の商品も含めて、申込先を検討しましょう。
審査が甘いお金を借りる方法はなくても審査対策はできる
審査が甘いお金を借りる方法はなくても、以下の審査対策は行えます。
- 安定継続収入が不安なら収入額を一定にする
- 他社借入状況が悪いときは少しでも改善する
- 延滞した人は情報が消えるまで申し込まない
- 職場事情で連絡がつきにくいなら電話による在籍確認なしの申込先を選ぶ
- 申込フォームは正確に入力する
- 必要書類を揃えて鮮明な画像で提出する
- 複数社への同時申し込みはしない
カードローンの主な審査基準は、安定継続収入の有無と他社借入状況です。
収入が不安定なら安定させる、借入状況に問題があるなら返済を進めたり一定期間申し込みを控えたりといった対策があります。
職場事情での電話連絡がつながらないときは、原則在籍確認の電話が実施されないカードローンを選びましょう。
本来審査に通るはずの人が落ちないよう、申込時にすぐできる対策もあります。
申込フォームへの正確な入力や必要書類の不備をなくすといった少しの工夫でも、審査通過の可能性が高まるので、申込前に確認して実施しましょう。
安定継続収入が不安なときは収入額を可能な限り一定に保つ
安定継続収入が不安で審査落ちの可能性があるなら、収入額を可能な限り一定に保ちましょう。
カードローンは一度借りると返済期間が長くなりがちです。
例えば「10万円借りただけでも、最低返済額通りに返済すると返済期間が32か月」といったイメージで、返済が長く続きます。
長期間返済が続けられるかに重点を置いて審査が行われるため、年収の高さよりも毎月同程度の収入を得ているかが重視される傾向です。
以下の人は年収が高くても安定収入があるとはみなされません。
- 収入の変動が大きく月収0円の月がある
- 季節によって収入額が大きく変動する
- 短期の仕事で収入が途切れる可能性もある
収入が0円の月や、収入が低すぎて生活に必要なお金を除くと返済に回すお金がない月があると、審査で不利になりやすいです。
短期の仕事で今後安定して収入が得られるか分からないときも審査に通りません。
収入0円または返済できないほど収入の低い月がある人は、シフトや業務量の調整で返済できるだけの収入を確保しましょう。
アコムなら日払いのバイトでも毎月収入があれば申し込める
多くのカードローンで、日払いバイトだと安定継続収入があるとは認められませんが、アコムなら申し込める可能性があります。
毎月継続的にほぼ同程度の収入を得ていれば、長期のアルバイトでなくても構いません。
一般的には、月収は安定していても勤務先が安定していないと審査に通りにくいです。
学生で決まった時間が取れないので隙間バイトをしている、主婦で空き時間を活用して働いていて毎月一定の収入はあるといったときは、アコムを選びましょう。
他社借入件数や借入額が多いなら1件でも借入先を減らす
他社借入件数や借入額が多いときは、1件でも借入先を減らしてから申し込みましょう。
借入件数が多いと借入額は少なくても、「次々にお金を借りているうちにやがて返済できなくなる」と警戒されがちです。
例えば3社で以下の金額を借りているなら、借り入れ残高が10万円の借入先を優先して返済しましょう。
- 10万円
- 30万円
- 40万円
30万円または40万円借りている借入先で融資上限額までに余裕があるなら、追加融資を受けて10万円の借入先を完済しても構いません。
借入額は同じ80万円でも、借入件数3件よりも2件の方が、印象が良くなる可能性もあります。
借入額が多いときは年収の3分の1よりも減らす
借入件数が多い上に借入額も多いと、より審査に通りにくいです。
貸金業者で借りるときは総量規制の定めもあり、年収の3分の1近い借り入れがあると審査に通りません。
借入先が銀行でも、銀行全体の自主規制に従い、多くの申込先で年収の3分の1または2分の1までしか融資を受けられないルールです。
以前は貸金業者の間でしか共有されていなかった借入残高も、現在は過剰な融資を防ぐため信用情報機関のネットワーク「IDEA※」を通して確認できます。
借入先を問わず借入残高が合計されるので、借入額が多い人は新規の審査よりも返済を優先し、借入残高が年収の3分の1より少なくなってから申し込みましょう。
※参照:信用情報の交流│CIC
すでに返済を延滞した人は情報が消えるまでの間申し込みを控える
すでに以下の支払いで61日または3か月以上の長期にわたって返済を延滞した人は、情報機関から情報が消えるまでの間、申し込みを控えましょう。
- クレジットカードのショッピングとキャッシング
- 消費者金融
- 銀行カードローン
- 銀行のフリーローンや目的別ローン
- 後払いアプリやプリペイドカードの後払い機能
- 分割払い
- 奨学金
延滞の記録があると審査に通りにくいのは、過去に返済管理ができなかった人やお金が足りなくなった人は、新たに融資しても同じ結果になると警戒されるためです。
クレジットカードはショッピングとキャッシングの両方について確認されます。
消費者金融からの借り入れや、銀行ローン全般の長期延滞も悪影響です。
近年見落とされがちなのが、信用情報機関に加盟している後払いアプリやプリペイドカードの後払い機能の延滞。
携帯電話代金や脱毛費用など、高額な支出の分割払いも延滞するとカードローン審査に通りません。
奨学金は順調に返済を続けていれば信用情報機関に登録されないルールで、お金を借りているとは分からない仕組みです。
しかし長期延滞すると信用情報機関に登録され、各種ローンの審査に通りにくくなります。
信用情報機関に登録された長期延滞の記録は、自分では消せないので、5年間の登録期間が過ぎるまでは申し込みを控えましょう。
延滞解消から5年間のカウントがスタートする
信用情報に記録されている長期延滞の記録は、延滞が解消されるまで5年間のカウントが始まりません。
延滞中はずっと記録が残り続け、新たな借り入れは難しいです。
延滞解消した時期が分からなくなった人は、信用情報機関に情報の開示請求ができます。
信用情報機関から情報が消えるまで待って申し込み、審査通過の可能性を高めましょう。
情報が消えるまで待てないときは、過去に延滞があっても現在は返済能力があるなら、中小消費者金融に相談するのも1つの方法です。
電話による在籍確認なしの借入先なら職場の状況による審査落ちのリスクを下げられる
電話による在籍確認なしの借入先を選ぶと、職場の状況による審査落ちのリスクを下げられます。
在籍確認は申込時に申告した職場で本当に働いているか確認する審査で、電話で実施するときには連絡がつながらないと審査落ちするリスクも。
職場が以下の状況なら審査に通りにくい傾向です。
- プライバシーへの配慮で個人名の連絡には一切対応しない
- 代表電話に自動音声を採用している
- 普段 外部からの電話が入らず 不審な電話を疑われる
- 非正規で社員が自分の名前を覚えてくれていない可能性がある
- 派遣社員で派遣元が電話連絡に対応してくれない
プライバシーへの配慮で個人名の連絡には一切対応しない職場に勤めていると、在籍確認が成立しません。
在籍確認は多くが借り入れをバラさないために個人名で連絡を入れるため、連絡がつながりにくいです。
代表電話が自動音声で取次自体ができない、普段外部からの連絡がない環境なので不審な電話に間違われるといった例もあります。
非正規社員なら電話対応する正社員に名前を知られていないケースもあり、「○○という社員はいません」と回答される不安は避けられません。
派遣社員は派遣元に電話連絡が入りますが、在籍確認の電話に一切対応しない方針の派遣会社もあります。
職場事情で在籍確認が成立せず、審査落ちしそうなときは、電話による在籍確認を実施していない借入先に申し込みましょう。
在籍確認を電話以外の方法で実施している借入先
在籍確認を100%電話以外の方法で実施しているのは以下の借入先です。
- アコム
- レイク
- メルペイスマートマネー
アコムとレイクは公式サイトで在籍確認を一切行わないと明言しているため、電話が不安でも安心して申し込めます。
メルペイスマートマネーは申込時に記入を求められるのは勤務先名のみで、連絡先の入力は求められません。
以下の借入先は原則電話による在籍確認を行っていないと案内しています。
- アイフル
- プロミス
- SMBCモビット
審査の過程で電話連絡が必要と判断されたときは、事前に同意を得る連絡が入るので、職場の事情を伝えて別の方法で対応してもらえるよう相談も可能です。
ミスによって虚偽申告を疑われないよう正確な情報で申し込む
入力ミスのせいで虚偽申告を疑われないよう、申込フォームには正確な情報を入力しましょう。
借り入れの申し込みには、以下の通り幅広い情報が必要です。
- 氏名や年齢など本人情報
- 自宅住所
- 連絡先
- 勤務先情報
- 年収
例えば自宅や携帯電話の番号を間違えると、不備があって確認の連絡が必要なときに連絡が取れません。
正確な情報が分からないと審査を進められず、審査落ちする可能性があります。
勤務先名称や住所を間違えると、実在する職場か疑われる原因になりやすいです。
勤務先の電話番号が違えば、在籍確認が成立しません。
入力情報は漢字や数字が多く、入力ミスが起こりやすいです。
予測変換によって思いがけない漢字が出力された、隣の数字をタップしてしまったといった例があります。
年収がよく分からないからと推測で記入すると、「一般的な金額と大きな開きがある」と判断されて、本当に働いているか疑われる可能性も。
入力フォームを送信する前に情報にミスがないかチェックし、曖昧な情報があるときは調べてから正確に記入しましょう。
必要書類の不足や不鮮明な画像も審査落ちにつながる可能性がある
必要書類の不足や不鮮明な画像も、必要な情報が足りず審査落ちにつながる可能性があります。
カードローンの申込時に提出を求められる書類は主に以下の2点です。
- 本人確認書類
- 収入証明書類
本人確認書類は運転免許証やマイナンバーカードが利用でき、全員提出する必要があります。
収入証明書類は給与明細書や源泉徴収票で、自営業者は確定申告書も提出可能です。
収入証明書類は、貸金業者で借りるときは、原則1社50万円以上または複数社で100万円以上借りるときのみ提出が求められます。
銀行カードローンは銀行ごとに収入証明書類提出のルールを設けており、申込額または契約額が50万円以上になると求められる借入先が多いです。
必要書類はほとんどのケースで、カメラで撮影して提出します。
撮影時に以下の不備があると、書類を受け付けてもらえません。
- ピントが合っていない
- 一部が欠けている
- 反射で見えない部分がある
- 陰になって内容が読み取れない
ピントが合わずブレている、一部欠けているといったときは、必要な情報が読み取れず、審査を進められません。
書類の再提出を求められるケースもありますが、あまりに不鮮明だと意図的に書類を読み取れなくしていると疑われる可能性もあります。
撮影後に画像を確認して、見えない部分がないかチェックしてから送信しましょう。
書類の撮影なしに本人確認ができる申込先もある
最近ではマイナンバーカードを本人確認書類として利用すると、撮影せずにアプリで読み取って提出できる申込先もあります。
例えばプロミスやアコムが読み取りによる本人確認書類の提出に対応可能です。
アイフルはセブン銀行ATMで、マイナンバーカードや運転免許証を読み取っての本人確認もできます。
書類撮影の不備による審査落ちを防ぐなら、読み取りで書類を提出できるカードローンに申し込みましょう。
複数の同時申し込みは避け連続で審査を受けるとしても2件までに抑える
複数社への同時申し込みを避けると、「返済能力はあるのに審査に落ちる」といった問題を減らせます。
同時申し込みは以下の理由で返済能力を疑われやすいです。
- 次々お金を借りているうちにいずれ返済できなくなると警戒される
- 融資上限額を明確に判断できない
短期間に何件も申し込みをする人は、今後も次々と借り入れをする可能性が高く、返済管理が難しくなると警戒されます。
複数社に申し込むとどこで審査に通るか分からないため、何円まで貸せるか判断できません。
例えば年収300万円の人から申し込みを受けて、上限額を80万円に設定したとき、他社で40万円の枠が設定されると総量規制の範囲をオーバーします。
法律の範囲内で融資できないリスクがある人には融資ができません。
最短即日融資が可能な申込先を選べば、審査結果が出るまで長時間待つ不安を軽減できます。
審査結果を聞いてから次に申し込んでも遅くないので、1社ずつ申し込み、審査結果を確認してから次の行動に移りましょう。
連続で審査を受けるときでも2件までに抑える
審査に落ちたため連続で申し込みをするとしても、2件までに抑えましょう。
2件連続で審査に落ちるときは返済能力に問題があると考えられます。
何件も連続申し込みしても審査通過は難しく、さらに申し込みの履歴が何件も残ればより審査に通りにくくなる可能性も。
半年経過すれば審査申し込みの履歴は消えるので、待っている間に収入を安定させる、現在の借り入れを減らすといった対策をして、再度申し込みましょう。
お金を借りる審査に通った後の注意点4つ
お金を借りる審査に通った後の注意点は、主に以下の4つです。
- 返済管理を徹底して延滞を防ぐ
- 返済日に遅れそうならすぐに連絡を入れる
- 余裕がある時は繰り上げ返済を行う
- 家計の見直しも同時に実施する
お金を借りる審査に通っても、延滞してしまうと今後審査に通らない状態になります。
最終的には差し押さえに移行するリスクもあるため、返済日に遅れそうなら放置せずすぐ借入先に相談しましょう。
お金に余裕があるときは繰り上げ返済をすると、利息を減らしつつ滞納も防ぎやすいです。
審査甘い借入先でお金を借りたいほど困っているなら、家計の見直しも同時に実施すると、今後の生活で困る可能性を減らせます。
スムーズにカードローンを利用し続けられるよう、お金を借りる前に注意点を確認しておきましょう。
延滞しないよう返済管理を徹底する
カードローンを利用するなら、延滞を避けるため申込前に以下の項目を確認して、返済管理を徹底する必要があります。
- 返済日
- 月々の返済額
カードローンの返済日は商品ごとに決められており、特定の日付に返済する仕組みの商品もあれば、返済日を自分で選べるケースもあります。
「給料日直後に返済日を設定してお金があるうちに返済したい」といった希望があるなら、返済日を選べるカードローンに申し込みましょう。
返済方法を口座振替にすると返済を忘れにくいです。
口座振替は返済日が選べないケースもあるので、申し込み前に返済日のルールを確認しましょう。
カードローンの返済額は原則借入残高に応じて決まる
カードローンの返済額は原則借入残高をもとに決まる仕組みです。
アイフルで借りたとすれば、借入残高の返済額の例は以下の通り。
| 借入残高 | 月々の返済額 |
|---|---|
| 100,001円以下 | 4,000円 |
| 100,001円〜200,000円 | 8,000円 |
| 200,001円〜400,000円 | 11,000円 |
| 400,001円〜500,000円 | 13,000円 |
10万円以下の借り入れなら月々の返済額を4,000円以下に抑えられます。
借入額が20万円を超えると、月々11,000円の返済が必要です。
現代の家計の状況を考慮して、必要な金額を借りたとき、月々の返済が無理なくできるか確認しましょう。
決められた金額の返済が厳しいときは、借入希望額を下げる対応も必要です。
一部銀行では返済後の残高をもとに返済額が決まり、返済が進むにつれて返済額は下がります。
返済が楽になる反面、返済が長期化して利息が高額になりがちです。
申込前に返済方式まで確認して、無理なく返済できる借入先に申し込みましょう。
返済日に遅れそうなときは分かった時点ですぐ連絡を入れる
返済日に遅れそうなときは、お金が足りないと分かった時点ですぐ借入先に連絡を入れましょう。
連絡しないまま放置していると以下の問題が起こります。
- 督促を受ける
- 新規の借り入れが停止される
返済日を少しでもすぎると、電話やはがきで督促が行われ、家族に内緒で借りている人は借り入れがバレるきっかけになる可能性もあります。
返済を延滞している期間は新規の融資も受けられません。
自分から先に連絡を入れておけば督促は避けられ、約束した期限内に支払いを済ませれば、何度も延滞していない限り融資が再開されます。
短期の延滞なら大きく信用を損なわずに済むので、延滞の可能性があるときは早めに連絡しましょう。
大手消費者金融ではアプリから返済日の変更を登録する機能も提供しています。
返済日を延期してほしいと電話で連絡する必要がなく、「電話が不安」「怒られそうで怖い」と心配な人でも、無理なく返済日の先送りが可能です。
とはいえ電話で連絡しても、自分から誠実に返済日の変更を申し出ているため、返済の意思があると判断してもらえて、怒られる心配はありません。
不安に思わず、借入先から連絡を受ける前に、自分から連絡を入れましょう。
延滞が長期化すると差し押さえに発展するリスクが高い
延滞が長期化すると、給与や預貯金の差し押さえに発展するリスクが高いです。
延滞からの期間と借入先の対応の例は以下の通り。
| 延滞からの期間 | 対応 |
|---|---|
| 延滞直後 | ・督促 ・遅延損害金の発生 |
| 2〜3か月程度 | 一括返済を求められる |
| 6か月程度 | 裁判に訴えられる |
滞納直後は督促を受けるのと合わせて、ペナルティとしての遅延損害金も発生します。
督促を受けても返済しないままでいると分割返済する権利を失い、一括返済しなければいけません。
一括返済を求められた後も放置していると、裁判に訴えられて最終的には給与や預貯金が差し押さえられます。
どうしても返済が難しいときは、弁護士や司法書士に適切な対処法を相談しましょう。
債務整理によって生活を立て直せるケースもあります。
余裕があるときは積極的な繰上返済で借入残高を減らす
経済的に余裕があるときは積極的に繰上返済をして、借入残高を減らしましょう。
繰り上げ返済は毎月決められた返済額以上に返済をする方法です。
通常返済日に決められた金額より多く入金するか、返済日以外にも追加で入金すると繰上返済の扱いになります。
返済日以外に多めの入金をすると、次回返済も済ませた扱いになるケースも。
返済日によっては繰上返済をしても通常返済が必要なので、次回返済分と合わせて返済したいときは、通常返済が可能な期間になってから入金しましょう。
繰上返済のメリットは以下の2点です。
- 返済期間が短くなり利息を節約できる
- 早めに返済が終わると延滞のリスクを減らせる
カードローンの利息は1日単位で発生するため、返済期間が短くなれば利息の節約につながります。
早めに返済が終わると、延滞のリスクを減らせるのもメリット。
返済期間が長くなるほど、返済中に経済状況が変化するリスクも高くなります。
返済ができるうちに支払いを終わらせておけば、後に経済状況が悪化しても延滞する不安がありません。
無理に返済しすぎて通常返済を延滞すると意味がないので、無理のない範囲で積極的に繰り上げ返済を行いましょう。
繰上返済によって軽減できる利息額のシミュレーション例
金利年18.0%、月額返済額11,000円の借入先で40万円借りた人が、繰上返済によって軽減できる利息額の例は以下の通りです。
| 返済期間 | 利息 |
|---|---|
| 53回 | 182,700円程度 |
| 50回 | 171,500円程度 |
| 45回 | 153,000円程度 |
最低返済額で返済すると、返済期間は53回で利息は182,700円程度かかります。
繰上返済を行って返済期間を50回に短縮するだけでも、11,200円程度の利息を節約可能です。
返済回数が45回になれば29,700円程度、利息額が少なくて済みます。
毎月決まって繰上返済する必要はなく、支出が少なかった月やボーナス月に多めに返済しても構いません。
繰上返済のタイミングによって節約できる利息額は変動しますが、利息負担を軽減できるのは事実です。
可能な範囲で繰上返済を検討しましょう。
審査甘いお金を借りる方法に頼らなくて済むよう家計の見直しも行う
「審査甘いお金を借りる方法が知りたい」と悩まなくて済むよう、借り入れができた後は家計の見直しも行いましょう。
お金が足りなくなる原因や考えられる対策は以下の通りです。
- お金の流れを把握していない
- 不要な固定費が発生している
- 計画性なしに買い物をしている
「お金が足りない」と悩む人は、お金の流れを把握していないケースがあります。
収入に照らし合わせて無理なく生活できる範囲に支出がおさまっているか確認すると、対策が立てやすいです。
現在の収入より支出の方が多いなら、外食やファッション費用など節約できる項目がないかチェックしましょう。
お金が足りなくなる原因の1つに、不要なサブスクの契約があります。
「ポイント配布の特典があった」「以前は頻繁に利用していた」といったサブスクでも、時間が経過するうちに使わなくなるケースも。
不要なサブスクを解約するだけでも、家計を改善できる可能性があります。
計画なしで買い物をすると、思わぬ出費につながりやすいです。
1か月に使う金額を事前に決めて範囲内に買い物をおさめると、細かい計算をしなくても節約できます。
無理な節約をするのではなく、可能な範囲で家計の見直しを行いましょう。
生活が困窮していて審査に通らないときに検討すべき公的融資や支援
生活が困窮していて審査に通らないときには、公的融資や支援の利用も検討しましょう。
利用できる支援の例は以下の通りです。
- 生活福祉資金貸付制度
- 求職者支援制度
- 生活保護
- 債務整理
生活福祉資金貸付制度は低所得世帯や高齢者世帯を対象として、生活再建までに必要な費用を融資する制度です。
求職者支援制度では、求職中の人に対して就職支援や給付を行います。
様々な方法を試しても生活が成り立たないときは、生活保護を受けると最低限の生活が補償される仕組みです。
お金の借りすぎで生活に困っている人は、借入先との話し合いや法的な手段で借り入れを整理する「債務整理」も選択肢に入ります。
現状に合わせて利用できる制度があるなら、生活の立て直しのために活用しましょう。
生活福祉資金貸付制度は生活困窮者が利用できる制度
生活福祉資金貸付制度は生活困窮者が利用できる可能性のある制度です。
他から資金を借りられないほど困窮している世帯や、65歳以上の高齢者がいる世帯を中心として融資が受けられます。
低所得世帯の目安は住民税非課税程度で、住んでいる自治体にもよりますが、単身世帯で110万円程度が目安です。
利用できる資金の種類が以下の通り決まっており、生活の再建を目指すときは総合支援資金、福祉関連目的の融資なら福祉資金と使い分けます。
| 資金の種類 | 概要 | 金利 |
|---|---|---|
| 総合支援資金 | 生活再建を目指す資金 | ・保証人あり:無利子 ・保証人なし:年1.5% |
| 福祉資金 | 生業や介護サービスに関連する資金 | ・保証人あり:無利子 ・保証人なし:年1.5% |
| 緊急小口資金(※福祉資金の1つ) | 緊急に生活が苦しくなったとき利用できる資金 | 無利子 |
| 教育支援資金 | 教育に関連する資金 | 無利子 |
保証人がつけられれば無利子、保証人なしでも年1.5%と、低めの金利で借入可能です。
10万円借りても、1年間で利息は800円程度しかかかりません。
緊急小口資金は福祉資金の1種で、一時的に生活が苦しくなったとき、10万円までの少額を無利子で借りられます。
入学や進学など学校関連に伴って発生するお金が必要なら、教育支援資金で借りられ、利息も発生しません。
生活福祉資金貸付制度を利用するには、要件を満たす必要があります。
金融機関のローンとは異なる視点で返済できるかの調査も行われるので、生活に困っている人は市町村役場に相談しましょう。
必要に応じて生活福祉資金貸付制度の取扱窓口となっている社会福祉協議会に取り次いでもらえます。
ひとり親家庭は母子父子寡婦福祉資金が利用できる
ひとり親家庭なら、公的融資制度の1つ「母子父子寡婦福祉資金」も利用できます。
生活福祉資金貸付制度と同様に資金の種類と借入目的が決まっており、以下の目的で利用可能です。
- 生業を営む
- 生活再建
- 医療や介護
- 教育資金
- 就職支援
- 結婚資金 など
保証人がいれば無利子、保証人がいなくても上限金利1.0%と、生活福祉資金貸付制度より低金利で利用できる制度です。
地方公共団体の福祉担当窓口で相談に乗ってもらえるので、利用したいときは問い合わせましょう。
求職中で借入先が見つからないときの支援もある
求職中で借入先が見つからないときには、以下の支援を受けられる可能性があります。
- 求職者支援制度
- 求職者支援資金融資
求職者支援制度は自営業からの転職や雇用保険の加入期間不足で失業給付を受けられないときに適用されます。
再就職や転職を目指して、無料の職業訓練を受けられる制度です。
職業訓練を受講している間は月10万円の生活支援の給付金が受けられます。
家庭の状況によっては支援の利用で生活が維持できる可能性も。
給付金を受けても生活費が足りなければ、求職者支援資金融資によって生活費の融資を受けられるケースもあります。
家族の人数に応じて月5万円または10万円の借り入れができ、金利は年3.0%と低めです。
少ない利息負担で借り入れができるので、仕事を探している間の生活が不安なときはハローワークに相談しましょう。
生活が成り立たないほど困ったときは生活保護も視野に入れる
お金がなくて生活が成り立たないほど困っているなら、生活保護も視野に入れましょう。
生活保護は資産や能力を活用しても生活に困窮するとき、厚生労働大臣が定める基準で計算した最低生活費に足りない金額だけ補助を受けられる制度です。
働ける人は働き、年金や手当など他の制度が適用されるときは優先して給付を受ける必要があります。
親族から援助が受けられるなら、援助を優先しなければいけません。
生活保護費の使い道は以下の例の通り詳細に決められており、定められた範囲内で生活を成り立たせる必要があります。
- 日常生活に必要な食費や被服費
- 教育関連費
- アパートの家賃
- 医療費
- 介護費
- 出産
- 就労に必要な技能の修得
- 冠婚葬祭 など
生活保護制度を利用したいときは、住んでいる地域の福祉事務所に連絡し、生活保護担当に相談しましょう。
家庭訪問による生活状況の調査や預貯金の調査が行われ、最終的に制度の対象となるか判断される流れです。
生活保護受給中には一定の義務もある
生活保護の受給中は以下の義務があります。
- 毎月収入の状況を申告する
- 福祉事務所のケースワーカーによる年数回の訪問調査を受ける
- 就労の可能性があるなら就労に向けた助言や指導を受ける
毎月の収入状況の報告や、福祉事務所のケースワーカーによる訪問調査への対応が求められます。
就労の可能性があるときは、就労に向けた助言や指導も実施されるので、働く場所が見つからずに生活に困っている人は、就職にもつながりやすいです。
自分で収入を得られるようになったら生活保護を抜けられるので、「相談していいか迷う」「一度生活保護を受けたら抜け出せない」といった心配はいりません。
生活に困っているなら担当者に話を聞いてもらいましょう。
借りすぎて生活が成り立たなくなっているなら債務整理を依頼する
他社からの借りすぎで生活が成り立たなくなっているときは、弁護士や司法書士に債務整理を依頼する方法もあります。
債務整理は借入先との話し合いや法的な手段によって借り入れを整理する手続きで、種類は以下の通りです。
| 債務整理の種類 | 詳細 | 裁判所とのかかわり | 収入 |
|---|---|---|---|
| 任意整理 | 借入先との話し合いで将来利息のカットや返済回数の調整を行う | なし | 必要 |
| 個人再生 | ・返済額を最大5分の1まで減らせる ・住宅ローンのみ残せるケースがある |
あり | 必要 |
| 自己破産 | ・返済を免除してもらう ・一定以上の財産を失う |
あり | 問わない |
任意整理は弁護士や司法書士が利用者の代理として交渉を行う方法で、裁判所を通しません。
将来的な利息カットや分割回数を増やして月々の返済額を下げる方法で、返済負担の軽減を目指します。
裁判所を通したくない人や条件が整えば返済の見込みがあるときに向いた方法です。
個人再生は返済額を最大5分の1まで減らせる手続き方法で、一定の返済能力が求められます。
住宅ローンのみ除いて手続きできるケースがあり、家を手放したくない人に適した方法です。
自己破産は唯一返済能力を問われない
自己破産は裁判所を通して手続きを行い、返済を全額免除してもらう方法で、収入は問われず、今後返済に悩まされる不安はありません。
ただし一定以上の財産を失うデメリットもあり、慎重な判断が必要です。
士業や警備員といったお金に関係する仕事についている人は、自己破産が認められるまでの手続き期間は、業務に就けません。
生活に必要な現金や家具家電は残せて、返済できるめどが立たない人に向いた方法です。
収入の有無や借入額も考慮して、専門家と相談しながら自分に合う方法で債務整理を行いましょう。
担保が用意できるなら審査不要で借りる方法もある
以下の担保が用意できるなら、審査なしで借りる方法もあります。
- 査定してもらえる品物
- 生命保険の解約返戻金
例えばブランド品や貴金属など査定してもらえる品物がある人は、質屋でお金を借りられます。
解約返戻金のある生命保険の契約者は、保険を解約しなくても解約返戻金をもとに借り入れが可能です。
活用できる担保がないかチェックして、可能なら審査なしで必要なお金を用意しましょう。
預けられる品物があれば質屋なら審査がいらない
質屋に預けられる品物があるなら、万が一返済できないときは品物が売却されて返済に充てられるため、審査は必要ありません。
質屋は以下の流れで利用できます。
- 預ける品物を決める
- 質屋に身分証と共に持ち込む
- 査定を受ける
- 査定価格に納得したらお金と質札を受け取る
- 返済するお金が用意できたら質札と共に持って行く
- 返済して品物を返してもらう
預ける品物を決めたら運転免許証や資格確認書と共に質屋に持ち込み、査定を受けましょう。
査定価格に納得したら、お金と返済日や利息が記入された質札を受け取ります。
質屋の利息は1か月単位で発生する仕組みになっており、10日間で返済しても25日で返済しても利息は同じです。
質屋の最大預入期間は多くが3か月で、期限内にお金が準備できたら質札と共に持ち込んで、預けた品物を返却してもらいます。
質屋で預かってもらえる品物の例
質屋に預けられる品物の例は以下の通りです。
- ブランド品
- 貴金属
- ジュエリー
- ゲーム機
- スマホ
- パソコン
- 電動工具
ブランド品やジュエリーは高額な査定が出やすく、必要なお金を用意できる可能性も。
ゲーム機や使っていないスマホなど、身近なものも預けられます。
期限内に返済ができなくても督促を受ける心配はなく、「延滞したときの連絡が怖い」「電話されたくない」といった人にも最適です。
ただし返済できなかったときは品物が返ってこないため、思い入れのある品物や失うと困るものを預けるのは控えましょう。
最初から返済しない前提で質屋を利用するなら、保管料がかかる預けてお金を借りる「質入れ」よりも、品物を買い取ってもらう「買い取り」の方が向いています。
保管料がかからない分、高い査定が出やすく、1割~2割程度多くのお金を受け取れるケースも。
不用品を有効活用しながら、必要なお金を用意しましょう。
生命保険の契約者なら解約返戻金をもとに借りられる制度がある
解約返戻金のある、以下の生命保険の契約者は、契約者貸付制度で借りられる可能性があります。
- 学資保険
- 養老保険
- 終身保険
- 個人年金保険
解約返戻金は保険の解約時に備えて積み立てられているお金で、通常は解約するまで受け取れません。
契約者貸付制度は利息を払って解約返戻金を借りる仕組みで、補償を継続しながらお金も用意できます。
金利は年2.0%~8.0%程度で、カードローンよりも利息の負担を抑えやすいです。
借りられる金額は解約返戻金の6割~8割程度が一般的で、契約している保険の種類や生命保険会社によって異なります。
利用したいときは普段の担当者や保険会社に相談しましょう。
多くの保険会社で返済時期は決められておらず、お金が用意でき次第返済する仕組みです。
借入期間が長くなると利息が高額になり、解約返戻金の範囲を超えると保険が失効するリスクもあります。
保険会社への相談で復活できる可能性はあっても、健康状態に問題があるときは認められません。
解約返戻金のある保険に加入している人は契約者貸付制度を有効活用し、審査なしで借りた後は忘れずに返済しましょう。
審査甘い借入先でお金を借りる方法が知りたい人によくある質問
審査の甘い借入先でお金を借りる方法が知りたい人によくあるのは以下の質問です。
- 18歳や19歳でも即日お金を借りられる?
- 審査が甘いと案内している業者で借りてしまったらどうすればいいの?
18歳や19歳の人からは、年齢が不安なので審査に通るか、即日融資もできるのか知りたいとの声も寄せられます。
「審査が甘い」と案内している業者で借りてしまったときでも、対策法はあるので焦らず対応しましょう。
18歳や19歳でも即日お金を借りる方法はありますか?
18歳や19歳でも以下の方法で即日お金を借りられる可能性があります。
- 18歳や19歳も融資の対象としている消費者金融
- 学生ローン
18歳や19歳も融資の対象としている消費者金融にはプロミスがあります。
ただし金融商品の利用経験がない若い年代に対しては、返済に困らないようより慎重な審査を実施しており、収入証明書を提出しなければいけません。
18歳や19歳の学生は、学生を専門とした消費者金融「学生ローン」の利用が最適です。
学生への融資に特化しているため、例えばカレッジやフレンド田など、18歳や19歳への融資に対応できる借入先もあります。
学生が返済しやすいよう融資上限額は少なめに設定され、申込先によってはお金のない月は利息のみの返済で済む、自由返済を導入しているケースも。
支払いを先送りできればいいなら、後払いアプリを活用する方法もあります。
例えばatoneは18歳や19歳でも登録可能で、atoneを利用できるネットショップでの支払いを先送りにできるサービスです。
分割払いに対応したatoneプラスの利用を希望しなければ、利用時に信用情報の照会は実施されません。
利用実績や前回の支払い状況をもとにしたローンとは異なる視点で実施される、都度審査に通れば利用できます。
ローンや後払いサービスを活用して、お金のない時期を乗り切りましょう。
審査が甘いと案内している業者で借りてしまったときはどうすればいいですか?
審査が甘いと案内している業者で借りてしまったときは、以下の機関に相談しましょう。
- 日本貸金業協会
- 警察
- 弁護士事務所または司法書士事務所
- 消費者センター
借入先が違法な企業か分からないときは、日本貸金業協会で相談に乗ってもらえます。
無理な取り立てや法外な利息請求に遭っているなら、警察や弁護士事務所に相談しましょう。
消費者センターでも契約に関する相談に乗ってもらえます。
相手が非正規業者と知って利用したなら、返済が避けられないケースもあります。
ただし法外な利息請求まで受け入れる必要はありません。
元本のみの返済について自分で交渉すると危険な目に遭う可能性が高いため、一人で悩まず専門家に相談しましょう。