

プロミスの審査は決して甘くないものの、特別厳しい審査をしているわけではありません。
申込条件は安定収入と年齢条件のみで、返済能力が認められれば審査に通ります。
在籍確認の電話連絡は原則行っておらず、審査は最短3分とスピーディーに完了するのがプロミスの特徴です。
しかし、ネット上には「審査結果がこない」「審査に通らない」といった口コミが少なくありません。
本記事では、どのような人が審査落ちしやすいのか、審査に時間がかかる理由とともに解説。
なるべく早く審査を完了させるコツから、審査落ちしたときの対処法までお伝えします。
プロミスでお金を借りようと考えている人は、申込前にチェックして審査に備えましょう。

| 公式サイト | 詳細はこちら |
|---|---|
| 審査時間 | 最短20分→最短3分※ |
| 無利息期間 | 最大30日間 |
| 限度額 | 1~800万円 |
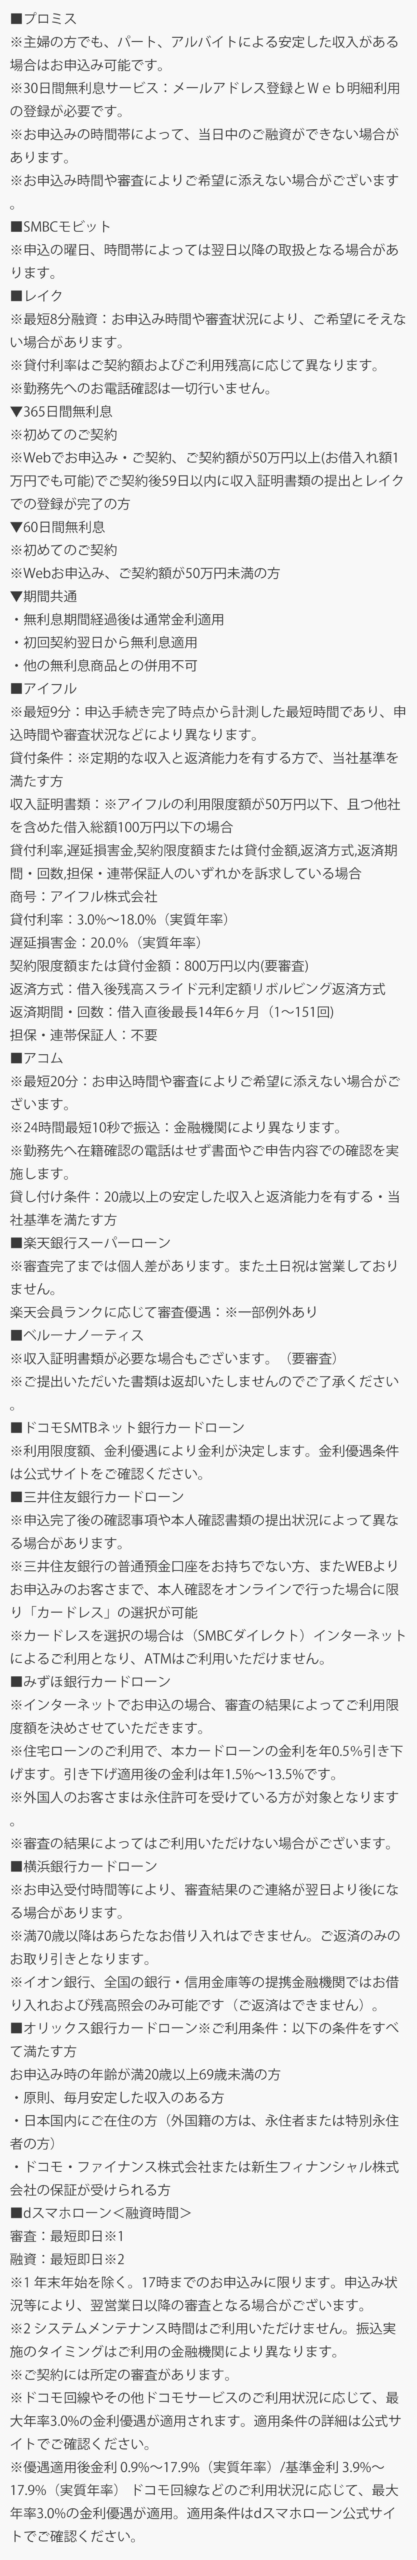
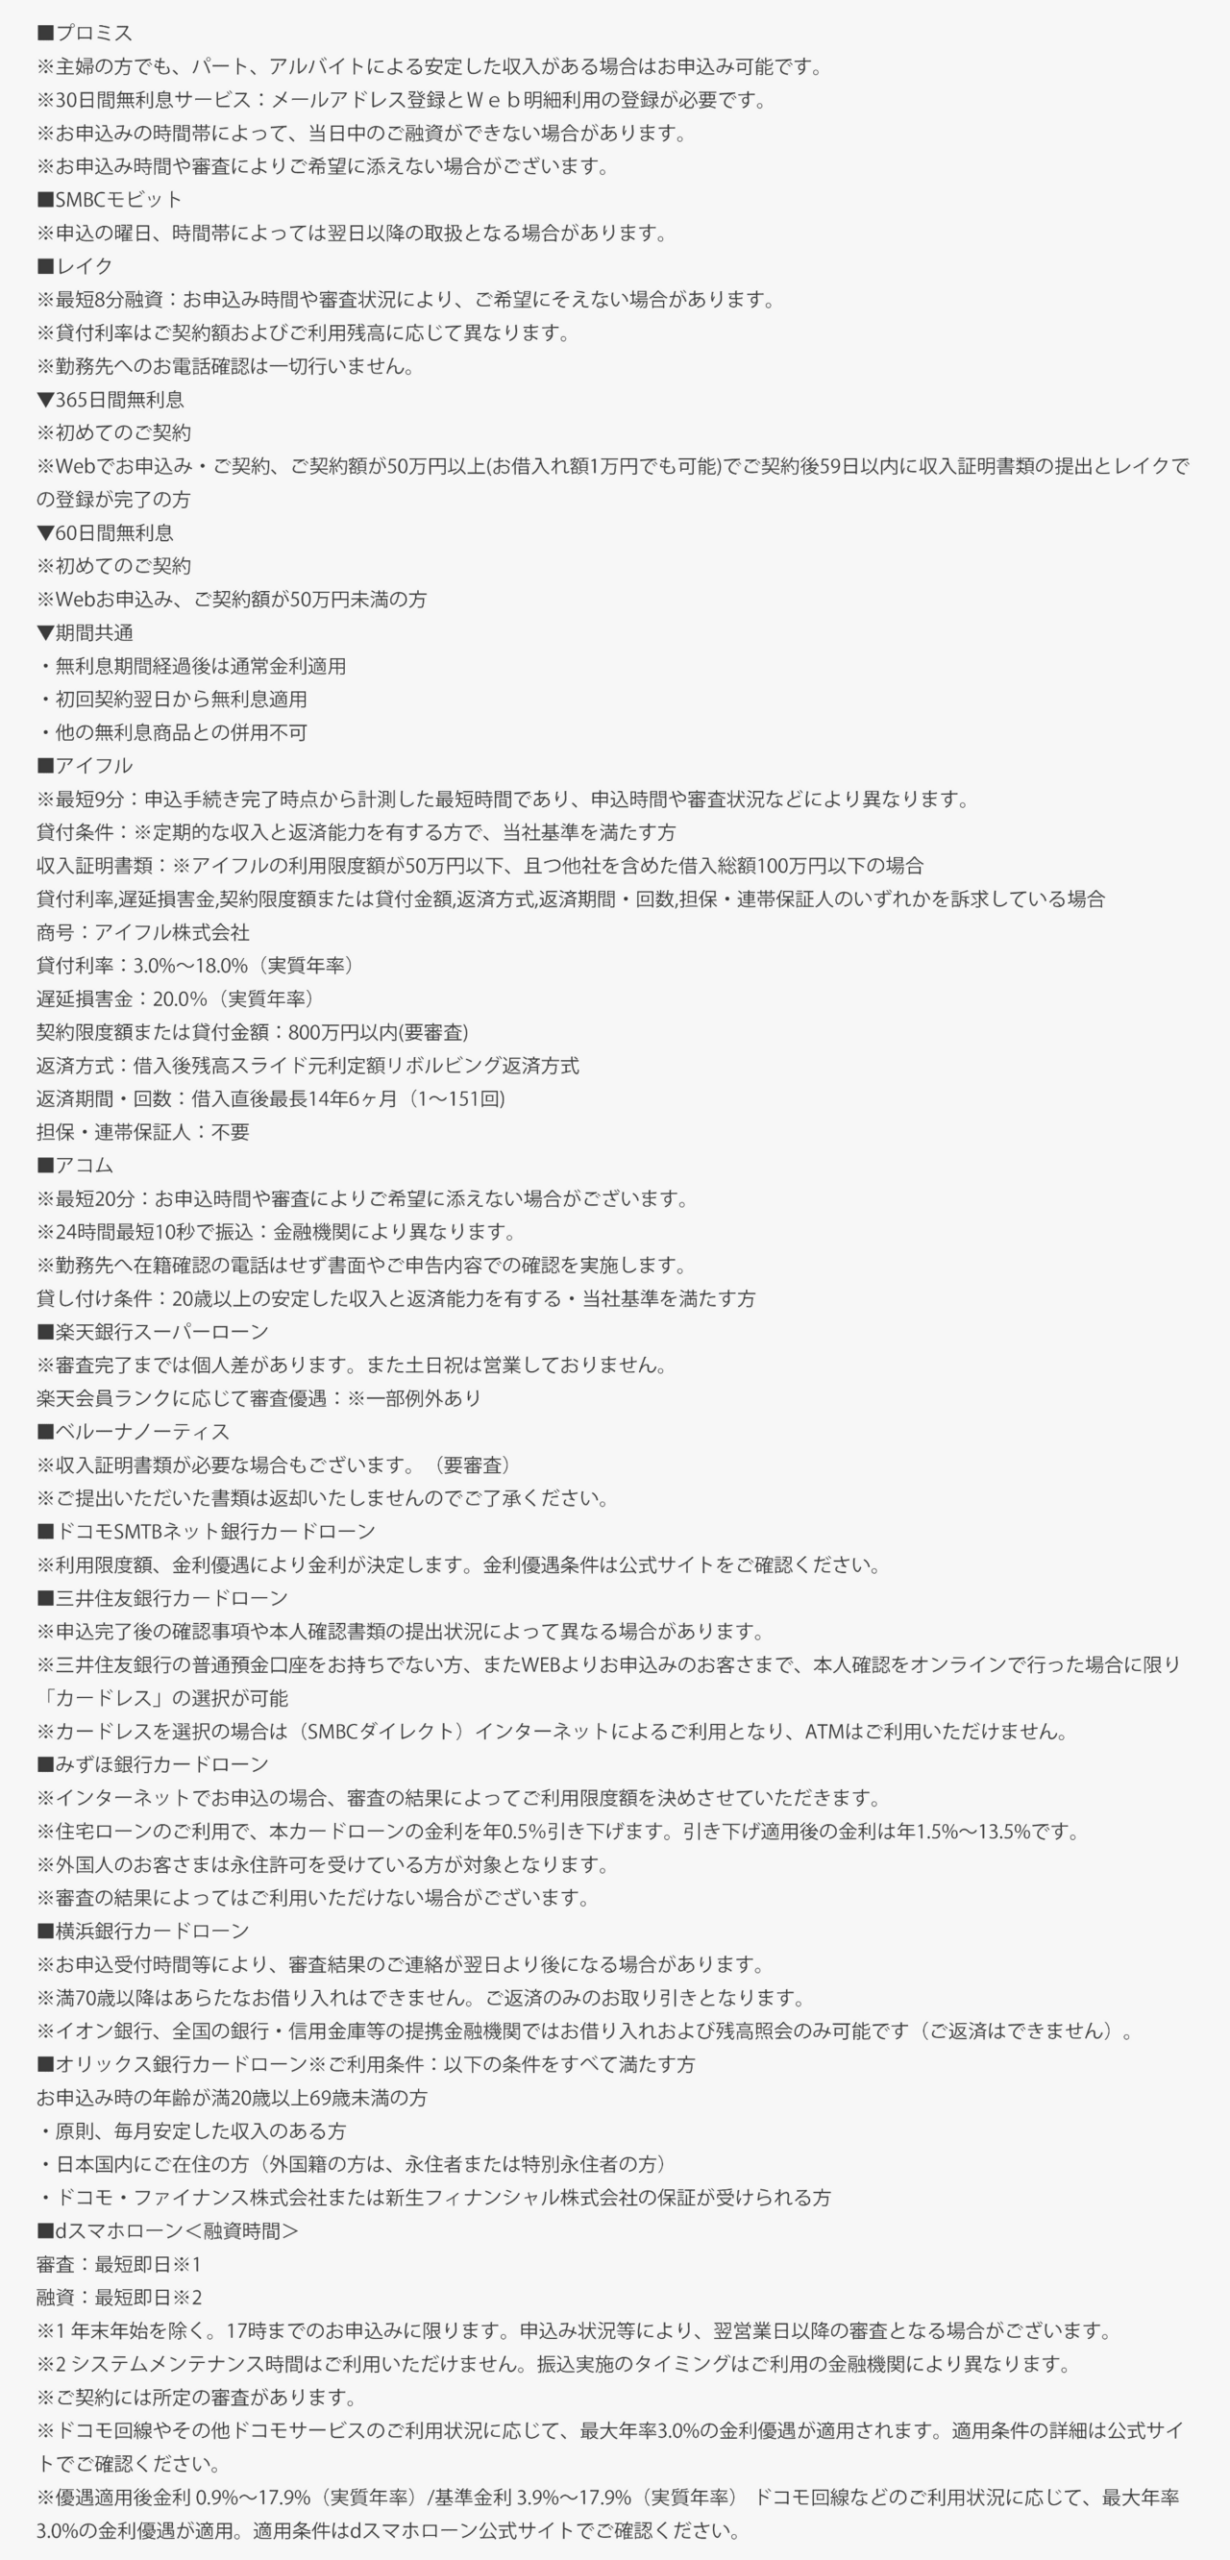
プロミスの公式サイトでは1秒診断で借り入れ可能か確認できるシミュレーションも設置されています。
プロミスで借りるかどうか迷っている場合は、借入のシミュレーションを試してみましょう。
Web診断はこちら
プロミスの審査は申込条件を満たし返済能力を認められれば通過できる
プロミスの審査に通過するには、最低限2つの申込条件を満たしている必要があります。
申込時の年齢が18歳~74歳以下であること(※収入が年金のみの方は申込み不可)
プロミスが認める安定した収入があること
プロミスでは高校卒業後であれば18歳や19歳も申し込めるものの、希望金額によらず収入証明書の提出が必須です。
収入が年金のみの人は、安定収入があるとは認められません。
プロミスは公式サイトで、主婦や学生、パート・アルバイトでも借り入れできると記載しています。
主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。
引用元:プロミス
短時間のアルバイトでも、毎月安定した収入があれば審査に通過できる可能性は十分にあります。
公式サイトの「お借入診断」では、年収9万円以上であれば借入可能な見込みとの結果に。
具体的な審査基準は明かされていないものの、年収が少なくても勤務先があれば即審査落ちとはなりません。
安定収入と返済能力が認められるには、以下2つのポイントが重要です。
- 継続して返済できる収入が求められる
- 年収の3分の1以上は借りられない
カードローンでお金を借りると返済が長期的に続くため、収入の継続性が審査に大きな影響を与えます。
借入可能額は法律で決まっており、年収の3分の1を超える貸付は禁止です。
審査では返済を続けられる安定収入の有無が重視される
安定収入の評価は年収の多さだけでなく、継続して安定した収入を得続けられるかが重要です。
短時間アルバイトでも、同じ職場で毎月一定のシフトに入っているなら収入が安定していると認められます。
一方で、年収がどれだけ多くても毎月一定の収入がないなら審査通過は厳しいです。
単発の派遣バイトやスキマバイトは職場が定まらず、安定しているとは言えません。
正社員でも働き始めたばかりだと途中で退職する恐れがあるため、収入の継続安定性は低いとみなされます。
プロミスでは、同じ勤務先で働いているならアルバイトや派遣社員も申込対象です。
正社員である必要はないため、申込条件自体はさほど厳しくありません。
お金を借りたい人は、毎月一定の給料が得られる職についてから申込手続きを行いましょう。
法律により年収の3分の1を超える借入希望は審査落ちする
貸金業法では、借入総額は年収の3分の1以内とする総量規制の決まりがあります。
例えば年収300万円の人なら、カードローンやキャッシングで借りられるのは100万円までです。
総量規制はお金の借り過ぎで返済不能になるのを防ぐ目的があり、住宅ローンやマイカーローンといった目的別ローンは対象に含まれません。
すでに他社で総量規制相当の金額を借りていると、プロミスに申し込んでも審査落ちします。
希望額が総量規制を超える金額のときも、審査に落ちるか希望額を減額して審査通過となるかのどちらかです。
他社借入額は正確な情報が信用情報機関に保管されており、審査で必ず情報照会が行われます。
申込時に他社借入額を少なくごまかして入力しても意味はなく、虚偽申告だとして審査に悪影響です。
総量規制ギリギリの金額で申し込むときも審査は慎重になりがちなため、希望額は必要最小限にとどめましょう。
プロミスの審査はどのくらい時間がかかる?手続きがスムーズなら融資は最短3分
プロミスの審査時間は最短3分とスピーディーで、土日祝日も含めて即日融資が可能です。
審査の内容や条件によって融資までにかかる時間は変わりますが、概ね最短3分※~1時間以内には審査結果が出ます。
プロミスの審査時間についてアンケート調査を実施したところ、約60%が30分以内に審査結果が出ています。
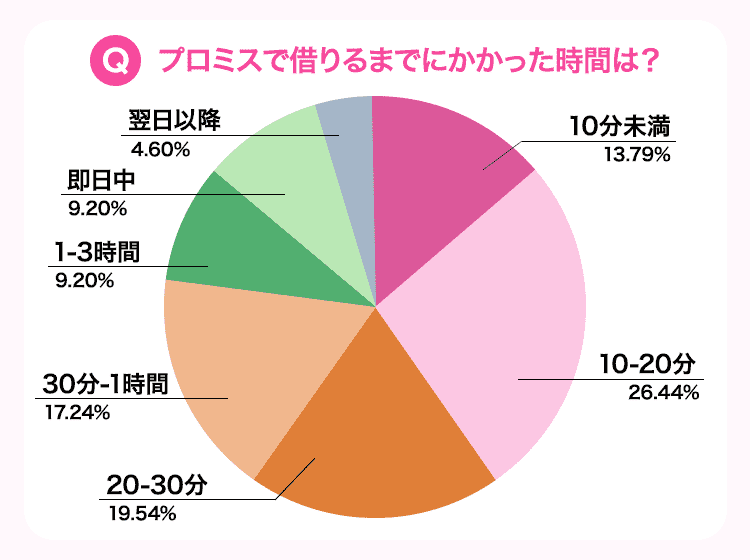
審査時間が短かった人はいずれもWeb完結申込で、書類提出はすべてアプリやWebからアップロードで済んでいます。
契約後はアプリやWebからすぐに振込融資が利用できるため、借り入れまでのスピードは早いです。
お金を借りるまでに2時間以上かかった人は、Webではなく無人契約機や電話から申し込んだケースが多いです。
現在プロミスでは無人契約機の営業をすべて終了しており、申込方法はWebまたは電話のどちらかとなります。
電話は順番待ちが発生したりやりとりに時間がかかったりするため、早くお金を借りたい人はWeb申込を選択しましょう。
Web申込を選んでも、以下のケースに当てはまると審査時間が長引く可能性があります。
- プロミス営業時間外に申し込むと審査は行われない
- 申し込みが混雑するタイミングでは審査が遅れる可能性がある
- 申込内容や書類に不備がある
- 電話での在籍確認が必要だと判断された
申し込む時間帯やタイミングによっては、審査がすぐに始まりません。
申込内容や書類に不備があると、確認作業のためやりとりが多くなり時間がかかります。
申込情報や信用情報から勤務先が確認できないときは、電話での在籍確認が必須です。
審査時間を長引かせないために、事前に当てはまる条件がないか確認しましょう。
営業日なのに審査結果が1日以上こないときは、何らかのトラブルが発生している可能性があります。
審査結果がこないときの対処法も含めて解説しました。
公式サイトはこちら
土日も営業だが21時を過ぎてからの申し込みは翌日まで審査が行われない
プロミスの審査は、曜日や祝日に関係なく朝9時から21時まで対応しています。
時間内に審査が完了すれば最短3分※融資が可能です。
21時以降の申し込みは、申込受付だけ完了して審査はすぐに始まりません。
即日融資を希望するなら、時間に余裕をもって20時までには申し込みましょう。
Webやアプリから申し込むと、余計な待ち時間が発生せず早く借りられる可能性が高いです。
Web申込では必要最低限の入力項目で済むほか、本人確認や書類提出もスマホで完結します。
プロミスのスタッフに質問や相談しながら申し込みたい人は、プロミスコールから申し込みましょう。
プロミスコールの営業時間は審査時間と同じで、土日祝日も朝9時から21時まで営業しています。
申し込みが混み合っていると審査に1時間以上かかるケースもある
申込者が多いタイミングでプロミスに申し込むと、手続きや審査結果の案内がなかなか届かないケースがあります。
最短3分審査は、混雑がなく手続きがすべて順調に進んだときのみです。
申込者が多いと契約手続きの処理に時間がかかるため、スピーディーなスコアリング審査でも時間はかかります。
申し込みが混雑しやすい傾向にあるのは以下のタイミングです。
- 月末や月初め
- 長期連休の前後
- 夕方以降
月末や月初めは支払いが重なりやすく、引き落とし不能になりそうな人がカードローンに頼りがちです。
長期連休は銀行ATMが休止しやすく、遊びに行くと出費もかさみます。
仕事が終わる夕方以降も申し込みが集中しやすい時間帯です。
3つの条件が重なると審査や手続きに時間がかかりやすく、営業終了ぎりぎりの申し込みでは即日融資が間に合わない可能性も。
お金が足りなくなる恐れがあるなら、早めに申し込んで契約だけ済ませましょう。
申込内容や提出書類に不備があると確認のため時間がかかる
申込フォームの入力内容にミスがあったり提出書類が間違っていたりすると、審査が始まる前に余計な手続きが増えます。
プロミスはスマホから簡単に申し込めますが、お金に関する契約のため適当に入力してはいけません。
住所は番地まで、勤務先情報は電話番号も正確な情報を入力しましょう。
住所は本人確認書類と一致している必要があります。
本人確認書類の住所が古いときは、追加で現住所が分かる書類の提出が必要です。
書類を提出するときは、有効期限や写真写りも確認しましょう。
ピンボケしたり影や光で不鮮明な部分があったりすると再提出となります。
有効期限切れの書類は無効となるため、他の書類を用意しましょう。
あまりにミスが多いときや明らかな虚偽申告だと判断されたときは、収入が十分にあっても審査落ちにつながります。
在籍確認の電話は原則なしだが必要と判断されると審査は遅れる
プロミスでは原則として電話での在籍確認を行っておらず、98%の人が電話なしで契約できています。
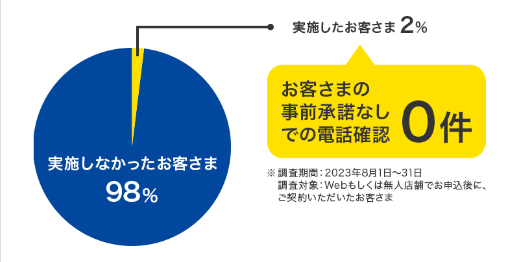
在籍確認は申告した勤務先で働いているかを確認する作業です。
定期収入がある証明となるため、貸金業法で定められた返済能力調査をする上で欠かせません。
電話なしで在籍確認が終わるときは、提出書類や信用情報に残る記録から勤務先が確認できたときです。
収入情報も勤務先や雇用形態と矛盾がなく、信用できると判断されれば在籍確認は完了です。
しかし、以下のケースに当てはまると電話で在籍確認を行う可能性があります。
- 勤務先情報が自己申告の情報しかない
- 勤務状況と収入が見合わない
勤務先が分かる書類が手元にあるときは、プロミスから連絡があったときに追加提出すると電話連絡はなしにできます。
転職したてで勤務している証明が書類ではできないときは、電話でしか在籍確認ができません。
アルバイトなのに年収が不自然に多いときも、慎重な確認が必要となり在籍確認が電話になる可能性があります。
在籍確認がスムーズにいかないと、プロミスとのやり取りや勤務先への電話連絡で審査は遅くなりがちです。
在籍確認を電話で行うかはプロミス側が判断するため、連絡があったら指示に従って速やかに手続きを行いましょう。
1日以上審査結果が届かないときはプロミスコールに問い合わせる
プロミスの審査状況は、Webサイトやシステムでは確認できません。
プロミスの営業時間帯に申し込んだにもかかわらず、1日以上経っても審査結果が届かないときは電話で問い合わせましょう。
問い合わせの前に、本当に審査結果を通知するメールが届いていないか確認も必要です。
本人確認手続きが終わっていなかったり、書類提出の案内が届いたまま放置している可能性もあります。
申し込んでから30分や1時間程度しか経っていないのであれば、混雑の影響で審査結果が出るのが遅れている可能性も。
どうしても急ぎでお金が必要なときも、プロミスコールに問い合わせましょう。
融資を急ぐなら正確に入力して申し込む
すぐに審査結果を知りたいなら、正確な内容で営業時間中に申し込み手続きを進めましょう。
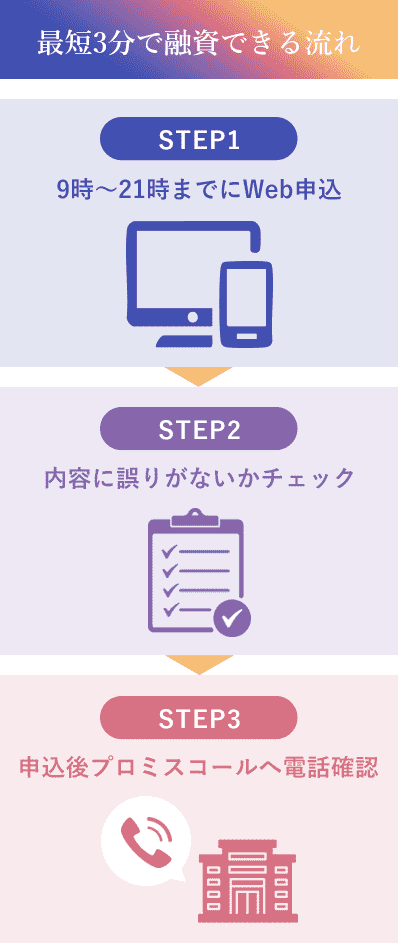
プロミスは最短3分融資が可能ですが、審査や混雑の状況により時間がかかることも想定されます。
混雑しているときは、申込後すぐにプロミスコールに電話をかければ審査順を早めてもらえる可能性も。
混雑しやすい時間帯は避け、空いている時間を使って申し込みだけでも済ませましょう。
申し込み自体は24時間いつでも受け付けています。
プロミスの審査に通らない理由は?審査に通り早くお金を借りるコツ
プロミスの審査が甘いという口コミも見られますが、決して審査が甘いわけではありません。
日本貸金業協会の統計によると、貸金業者の審査通過率は平均30~32%程度で推移しています※。
大手で申込者が多いプロミスは平均値に近いと考えられるため、審査に通る人は申込者10人中3~4人ほどです。
審査に落ちる原因を知り、少しでも審査落ちするリスクを減らしましょう。
- 支払いや返済を延滞していると審査落ちする
- 申込フォームや書類提出は正確に行う
- 他社借入が多いほど審査は厳しい
- 総量規制まで余裕のある希望額が望ましい
- 他社カードローンと同時に申し込むと審査落ちしやすくなる
クレジットカードの支払いや他社ローンの返済を延滞していると、プロミスに限らずカードローン審査は落ちます。
申込内容がいい加減な人も、信用できないとして審査に悪影響が出る可能性も。
他社借入が多い人や総量規制近くまで借り入れを希望するときも、審査は厳しくなりがちです。
他社カードローンと同じタイミングで申し込むと、他に問題がなくてもリスクありと判断されます。
プロミスへ申し込む
※参照:日本貸金業協会
ローンやクレジットカードの支払いが遅れ気味な人は審査に通りにくい
ローンやクレジットカードの利用状況はすべて信用情報として記録が残り、期日に遅れがちな人は審査に通りにくいです。
プロミスとはまったく関係がないクレジットカードやローンの利用状況も審査対象で、記録は隠したり開示を拒否したりできません。
現在支払いが遅れた状態で放置している人は、プロミス以外に申し込んでも審査落ちする可能性が高いです。
3か月以上(61日以上)の長期延滞は、債務整理や規約違反による強制解約と同程度に信用を無くします。
残高不足やうっかりミスによる期日期限切れは2年間記録が残り、常習的だと判断されると審査に悪影響です。
一方で支払い期日を守り続けている人は、お金に関して信用できると判断しやすく審査で良い印象を与えられます。
審査項目を点数化するスコアリング審査でも高い得点が期待できるため、普段から支払いや返済は期日を守って良好な信用状態を保ちましょう。
申込フォーム入力と必要書類の提出は誤りなく行う
申込情報が正しくないと、以下3つの点で審査が遅れたり審査落ちにつながったりします。
- 再確認に時間がかかる
- 悪質な虚偽申告だと判断される
- 確認ミスが多く信用できない
申込情報や必要書類に誤りがあると、システム上だけで処理ができないため審査が長引きます。
収入や勤務先情報は間違えて虚偽申告と判断されれば、悪質な申し込みとして即審査落ちする可能性も。
今後もプロミスには悪質な申込者として情報が残るため、いつまで経っても審査落ちします。
申し込み時点でミスが多い人は、お金に関する契約に不安を感じやすいです。
申込時点で不信感を持たれると審査に影響が出るため、送信前に正しく入力できているか再確認を徹底しましょう。
他社借入が多いと総量規制内でも審査通過は厳しい
他社借入額が多いと返済不能となるリスクが高いと判断されるため、審査通過は厳しくなります。
信用情報機関CICの統計によると、借入残高がある人の平均借入件数は1.61件です※。
すでに2件以上借り入れがある状態でプロミスに申し込むと、平均値よりも借入件数が多く借り過ぎの印象があります。
他社借入金額は、年収の3分の1に近いほど融資は慎重になりがちです。
プロミスをはじめとした消費者金融には総量規制という貸金業の法律が適用されます。この法律規制があるため年収の3分の1を超える借り入れができません。
総量規制まで余裕があっても、他社借入件数が多ければ審査落ちの原因となります。
できるだけ審査に通る可能性を高くしたいときは、他社借入件数と金額をどちらも減らしましょう。プロミス以外で借り入れがあっても返済が進んでおり、そこまで残高が残っていない場合は審査に通過する確率も上がります。
実際にプロミス公式サイトの借入シミュレーションをもとに、年収300万円で他社借入額60万で設定したところ「借入可能です」との結果が出ました。
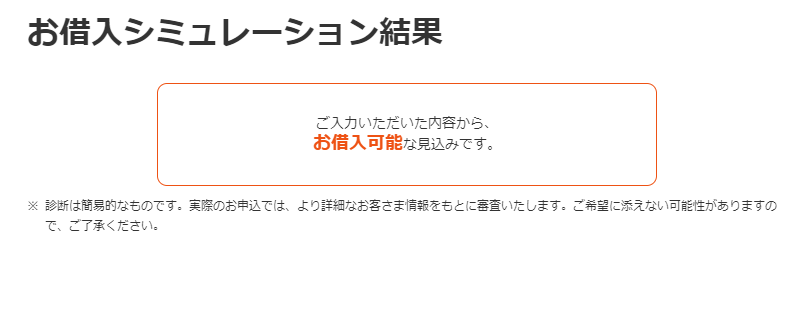
他社借入を減らすと返済実績も増え、信用状態が良くなります。
ただし、他社カードローンの借入限度額合計が総量規制を超えていると、プロミスで新たな契約はできません。
新たに契約を増やすと、それぞれで限度額いっぱい借りたときに総量規制を超えるためです。
使わないカードローンは解約し、借入可能枠を減らした上でプロミスに申し込みましょう。
※参照:CIC
希望額は最小限に抑えて総量規制まで余裕のある金額にする
希望額は少額に抑え、総量規制まで余裕のある金額で申し込むほうが審査には通りやすい傾向です。
借入額が大きいほど返済が長期化し、毎月返済額も多額になるため慎重な審査が行われます。
希望額が50万円を超えると収入証明書の提出も必要となり、手間も時間もかかりやすいです。
総量規制ぎりぎりの希望額でも、正確な収入を把握するために電話確認や追加書類の提出を求められる可能性があります。
審査通過を重視するなら、借入希望額は必要最小限にとどめましょう。
同じタイミングで複数のカードローンに申し込むと審査落ちの原因となる
同じタイミングで他のカードローンにも申し込むと、以下の理由でリスクが高いとして審査落ちにつながります。
- 一度に多額のお金を借りて返済不能になる
- 最初から借り逃げを狙っている恐れがある
- すべて審査に通ると総量規制を超える
急に多額のお金が必要になった人は、翌月以降の返済ができない可能性が高いと判断されます。
はじめから借り逃げを目的にしている恐れもあるため、リスクがあると判断されれば審査には通りません。
すべて審査に通ると総量規制を超えるときも、審査に落ちます。
申込情報は審査のときの信用情報照会で確認され、隠せません。
カードローンやキャッシングの申し込みは信用情報に記録され、6か月間残り続けます。
審査落ちの記録ばかりが残ると、今後のカードローンやクレジットカードの審査でも悪影響です。
申し込むときは必ずプロミスだけに絞り、審査結果が出るまで待ちましょう。
プロミスの審査に落ちたけどお金を借りたいときの対処法
プロミスの審査に落ちたけどお金を借りたい人は、以下いずれかの対処方法をとりましょう。
- プロミスを利用したいときは6か月以上空けて再申し込みする
- 信用情報の開示請求を行う
- 系列が異なる他社カードローンに申し込む
- カードローン以外の借入方法を利用する
どうしてもプロミスで借りたいなら、信用情報から審査落ちの情報が消えるまで待ちましょう。
信用情報開示を行い、審査落ちの原因を追求するのも一つの手段です。
プロミスに落ちても、他社カードローンの審査に通る可能性は十分にあります。
カードローン以外にも借入方法はあるため、自分に合う方法でお金を借りましょう。
再度プロミスに申し込みたいときは6か月以上空ける必要がある
プロミスでお金を借りたいなら、すぐに再申し込みをせず6か月以上空けましょう。
信用情報に審査落ちの履歴が残っている間は、プロミスの審査には通りません。
6か月の間に勤続年数を伸ばしたり、積極的に他社借入を減らしたりして審査に通りやすい状態を整えましょう。
信用情報に傷を付けないよう、クレジットカードや携帯電話料金の支払いも期日通りに行う必要があります。
審査落ちする原因が分からないときは信用情報を確認する
プロミスで審査落ちする原因がまったく分からないときは、信用情報の開示請求を行いましょう。
プロミスはJICCとCICの2社に加盟しています。
JICCは主に消費者金融、CICはクレジットカード会社が登録している信用情報機関です。
クレジットカードしか利用経験がない人は、CICに開示請求を行いましょう。
現在ある契約の支払状況がすべて分かるほか、放置して忘れていた延滞の情報が見つかる可能性があります。
商品の分割払いも支払いが遅れるとCICに記録されるため、期日を守って支払いを完了させましょう。
例えば、携帯電話料金に含まれるスマホ端末の分割払いは、支払いに遅れるとCICに遅延が記録されます。
お金を借りた経験がある人は、JICCでの信用情報開示で返済状況が確認可能です。
いずれの信用情報機関でも、長期延滞や強制解約は解決から5年間記録が残り続けます。
金融事故情報が残っている限りは審査に落ちやすいため、いつ情報の保管期限が切れるのかも確認しましょう。
プロミスの審査に落ちたからといって他のローンも必ず落ちるとは限らない
プロミスの審査に落ちても、他社では審査に通る可能性があります。
審査基準は各カードローン会社で異なるため、例えばプロミスで審査落ちしてアイフルは通るといったケースも少なくありません。
他のカードローンに申し込むときは、プロミスの運営元であるSMBCコンシューマーファイナンスが関与しないサービスを選びましょう。
例えばSMBCモビットは同じSMBCグループ系列のため、審査傾向が似ている可能性があります。
銀行カードローンは、SMBCコンシューマーファイナンスが保証を担当するケースが多いです。
プロミスと同じ会社が審査を行うため、銀行カードローン基準でより厳しい審査が行われる可能性があります。
大手カードローン会社では、アイフルのみ銀行グループに属していない独立系消費者金融です。
独自基準の審査を期待したい人は、アイフルへの申し込みを検討しましょう。
自分にあったカードローンを絞り込み検索
自分にあったカードローンを
絞り込み検索
質入れや公的融資といったカードローン以外で借りる方法を検討する
カードローン以外にもお金を借りる方法はいくつかあります。
- 質入れ
- 公的融資制度
- 契約者貸付
質入れは、質屋に高級ブランド品や貴金属を預けてお金を借りる方法です。
申込者本人の審査は行われず、質入れしたものの査定額に応じてお金を借りられます。
原則として3か月以内に返済する必要があり、返済できなければ預けたものが質流れ品となるものの督促は行われません。
公的融資制度は、生活に困窮している人の自立を支援する制度です。
主に生活に必要なお金を融資しており、遊びにいくお金や返済に充てるお金は融資できません。
利用にあたり面接があり、収入を得るための就職活動が条件となるケースが多いです。
住民税非課税相当の低所得世帯であれば利用できる可能性があるため、市役所の福祉窓口や社会福祉協議会で利用相談をしましょう。
契約者貸付は、解約返戻金のある生命保険の契約者が利用できるサービスです。
審査はなく、保険のマイページから簡単な手続きでお金を借りられます。
金利は3.0~6.0%程度とカードローンよりも低く、明確な返済期日は設定されていません。
借りっぱなしにしておくと利息の支払いで将来受け取る保険金が減るため、計画を立てて自主的に返済を行いましょう。
プロミスで借りる手順6ステップ!申込から審査と返済まで画像付きで紹介
初めてでもトラブルなくプロミスでお金を借りる方法を画像付きで紹介します。
プロミスでお金を借りるときの基本の借り方は次の6ステップです。
- 公式サイトやアプリから申し込み
- 審査結果を待つ(メール・電話)
- 契約内容の確認
- 本人確認
- 審査結果の連絡、契約
- 借り入れ
- 返済
プロミスは借入方法と返済手段が多く、柔軟に利用しやすいのがポイント。
消費者金融を初めて利用する人や審査が気になる人も、不安を解消してからプロミスに申し込みましょう。
- 借り入れできるかどうか事前の『1秒借入診断』でわかる
- スマホだけあれば申し込みから返済まですべて完結
- プロミスは無利息期間が「初めて利用した翌日」から適用
プロミスはWeb申し込みなら最短3分※でお金を借りられます。
早くお金を借りたいときは、Web完結申込とカードレスでお金を借りる手段を選びましょう。
プロミスの利用方法について、順を追って詳しく紹介していきます。
プロミスの公式サイトはこちら
ネットからの申し込みならWebで完結
プロミスの申込方法は2種類あります。
- Web・アプリ
- 電話
手続きが早くトラブルが起きにくいのはWebやアプリからの申し込みです。
現在はプロミスの申込方法で主流となっており、24時間365日いつでも申し込みを受け付けています。
Web申込に不安を感じる人や相談しながら手続きをしたい人は、電話申込を選びましょう。
当サイトがおすすめするのは、最も利用者が多いネットからの申し込み!
プロミスの申込方法について、順番に詳しく解説していきます。
プロミス公式からのネット申し込みが最もスタンダード
Webと電話、それぞれの申込方法についてメリットとデメリットをまとめました。
| 申込方法 | メリット | デメリット |
|---|---|---|
| Web・アプリ | ・最短3分の即日融資が可能 ・郵送物なしで契約できる ・カードレス契約可能 ・アプリがあればコンビニATMで現金借入も可能 ・スマホがあれば24時間365日申し込める |
・ネット会員登録が必要 ※申込みと同時に自動で登録 |
| 電話(プロミスコール) | ・入力や記載の手間なく口頭で申し込める ・不明点はスタッフに質問できる ・女性専用ダイヤルがある |
・郵送でローンカードが届くまでお金を借りられない ・電話が繋がるまで待たなければいけない |
Web申込なら最短3分審査で即日融資が可能です。
今すぐお金が必要な人は、迷わずWeb申込を選びましょう。
カードレス・郵送物なしで契約まで完結し、スマホ1つあれば契約後すぐにお金を借りられます。
プロミスでWeb申込をするときの流れ
プロミスの公式サイトにアクセスし、「はじめてのお申込」を選択します。
画面の指示に従い、間違いがないか確認しながら入力を進めましょう。
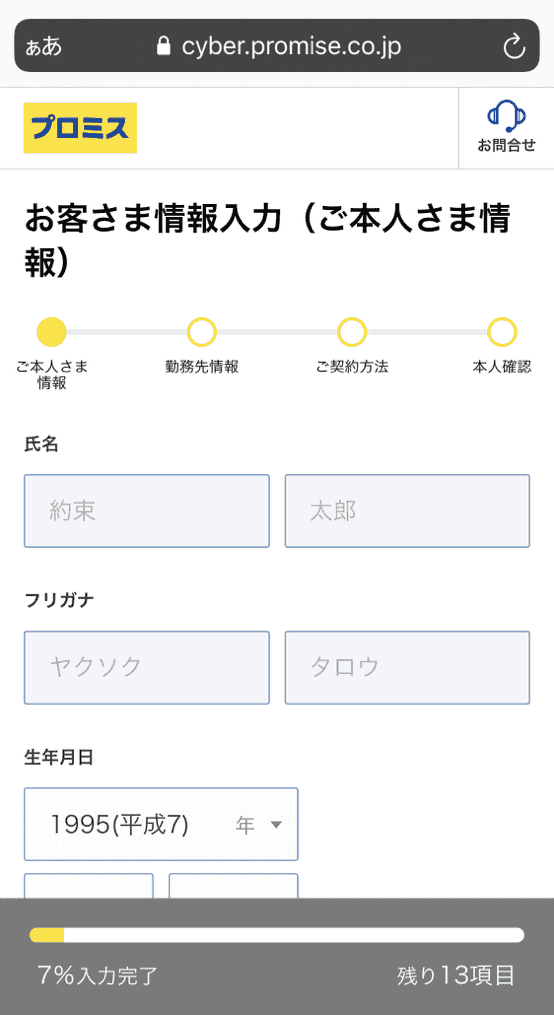
- 氏名
- 生年月日
- 性別
- 家族構成
- 子どもの有無
- 自宅住所
- 勤務先住所
- 電話番号
- 雇用形態
- 入社年月
- 税込年収
- 連絡先
- パスワード
- Web書面への承諾
パスワードはネット会員の登録に必要です。
問い合わせのときにも必要となるため、忘れないようメモをとっておきましょう。
申込完了後に本人確認を行う
申し込みが完了すると、本人確認を行うようメールで案内が届きます。
本人確認の方法は4通りです。
- マイナンバーカード※の読み取り
- 金融機関口座の登録
- 本人確認書類と申込者の写真撮影
- 郵送書類の受け取り
マイナンバーカード※はスマホで読み取るだけで手続きが完了するため、最もスピーディーです。
プロミスで利用可能な金融機関に口座がある人なら、本人確認書類なしで手続きが完了します。
ただし金融機関口座での本人確認は、銀行側で本人確認をすでに行っているのが条件です。
引っ越し等により銀行で住所変更を行っておらず、免許証との住所が違う場合、審査に通らない可能性があります。
金融機関口座で本人確認を行うと、必然的に口座振替での返済となります。
借りたお金の返済を口座振替にしようと考えている人は、金融機関口座を使った本人確認が簡単です。
マイナンバーカード※の読み取りができない人は、写真撮影で本人確認を行う方法もあります。
プロミスのアプリをダウンロードし、指示に従って撮影を進めましょう。
郵送での本人確認は即日融資に対応できず、周囲にバレるリスクも高まります。
※ 個人番号(マイナンバー)が記載されている本人確認書類または収入証明書類などのご提出の際は、個人番号(マイナンバー)が記載されている箇所を見えないように加工して、ご提出いただきますようお願いいたします。
審査結果の連絡と契約が済んだらすぐに借入可能
本人確認が完了したら審査が行われ、結果はメールか電話で届きます。
審査に通過し、Web上で電子契約を済ませたらすぐに借入可能です。
カードレス契約を選んだ人は郵送物がないため、契約手続きはすべて完了となります。
ローンカードは契約後に発行も可能なため、各地にある提携ATMを利用したい人は申し込みましょう。
Web申込はこちら
プロミスコール(電話)なら口頭で審査に申し込める
プロミスコールでは、口頭で審査申し込みができます。
スマホで打ち込んだり、書類を書いたりするのが面倒な人におすすめの方法です。
女性専用のレディースコールも用意し、初めてのカードローンで不安が多い女性でも相談しながら申し込めます。
プロミスコールで申し込む流れ
1.プロミスコールへ電話する
プロミスコール:0120-24-0365
レディースコール(女性専用):0120-86-2634
はじめての申し込み:1を押す
その他の問い合わせ:2を押す
プロミスコールは、土日祝日も含めて9時から21時まで電話を受け付けています。
なるべく女性のオペレーターに対応してほしい場合は、レディースコールを利用しましょう。
プロミスの審査で聞かれる内容は以下の通りです。
- 名前
- 生年月日
- 住所
- 電話番号
- 勤務先
- 勤務形態
- 年収など
フリーダイヤルで通話料は発生しないため、焦らずゆっくり手続きを進めましょう。
2.審査結果を待つ
質問内容に答えると審査が始まります。
審査時間は最短3分※~1時間ほどかかるため、その間に契約方法を考えておきましょう。
プロミスコールからの申し込みの場合、契約方法は郵送のみです。
審査に通過すると契約書類とローンカードが郵送されます。
契約書類に記入し、必要書類も同封して速やかに返送しましょう。
書類一式がプロミスに到着し、受領されれば借り入れが可能な状態となります。
申し込みから借り入れまで1週間はかかるため、急ぐならWeb申込を利用しましょう。
契約後すぐにお金を借りたいなら振込融資やスマホATM取引を利用する
プロミスで契約後すぐにお金を借りる方法は以下3通りあります。
- インターネット振込
- スマホATM取引
- PayPayマネーへチャージ
銀行口座にお金を振り込んでほしい人は、インターネット振込を利用しましょう。
Webのマイページやアプリからすぐに手続きができ、振込依頼から最短10秒で指定口座に借入金額が振り込まれます。
振込手数料は無料で余計な費用がかかりません。
今すぐ現金が必要な人は、セブン銀行またはローソン銀行ATMでスマホATM取引を利用しましょう。
スマホATM取引はローンカードなしでもATM取引ができる機能で、プロミスのアプリがあれば利用できます。
夜間や早朝でもすぐに現金を引き出せるため、急ぎでお金が必要なときに便利です。
PayPayマネーチャージは、PayPayマネーに直接チャージしてお金を借りられます。
チャージに手数料はかからず、銀行取引をすると履歴を見られると不安な人にもぴったりの方法です。
いずれの方法でも手続きを行うとすぐに融資を受けられるため、必要に応じて使い分けましょう。
Web申込はこちら
プロミスの返済はスマホがあればいつでも簡単に行える
プロミスの主な返済方法は次の6つです。
- インターネット返済
- 指定日に口座振替
- スマホATM
- ローンカードを使って提携ATMから返済
- 銀行振込
- Vポイントを使って返済
インターネット返済は手数料無料で簡単
インターネット返済は、スマホアプリから簡単に手続きができて振込手数料も無料です。
メンテナンス時間を除けば24時間365日いつでも手続きができるため、思い立ったらすぐに手続きができます。
余裕のある月は追加返済もしやすいため、計画的に借入残高を減らしやすいです。
口座振替
返済に口座振替を選択すると、指定した日に口座から自動で引き落としてくれます。
返済を忘れるリスクがなく、給与振込口座を指定すれば残高不足の心配も少ないです。
通常の返済期日は毎月5日ですが、特定の金融期間では「5日、15日、25日、末日」のいずれかを選べます。
- 三井住友銀行
- 三菱UFJ銀行
- みずほ銀行
- ゆうちょ銀行
- PayPay銀行
- その他全国30以上の地方銀行
給与振込日から近い日を引き落とし日に指定すれば、残高不足になりにくいです。
うっかり返済を忘れそうな人は、口座引き落としを利用しましょう。
ATMや銀行振込利用して返済する
プロミスでは提携銀行のATMやコンビニATMから返済が可能です。
自由にお金を入出金できる方法ですが、ATM手数料が発生するため注意しましょう。
| 取引額 | 借入時 | 返済時 |
|---|---|---|
| 1万円以下の場合 | 110円 | 110円 |
| 1万円を超える場合 | 220円 | 220円 |
三井住友銀行のATMを利用すると手数料は無料ですが、ローンカードの発行が必要です。
また、一部地方銀行のATMは返済に対応していないケースもあります。
銀行振込は窓口から行うと手数料が割高になるため、返済はできるだけインターネット返済を利用しましょう。
※提携ATMなどの情報は随時変更されるため、最新情報はプロミス公式サイトをご確認いただけます様お願いいたします。
貯まったVポイントを返済に利用できる
買い物で貯まるVポイントを、1ポイント=1円として返済に充てられます。
Vポイントは普段の買い物でも貯めやすいため、少しでも返済負担を下げたい人は積極的に活用しましょう。
取り立て行為は法律で厳しく制限されており怖い思いをする心配はない
初めてプロミスを利用する人は、「返済の催促が怖い」「返済できないくらい利息が膨らんだらどうしよう」と不安を感じやすいです。
自宅や職場に怖い人が取り立てに来て貼り紙を貼っていく、昼夜を問わず電話が鳴りやまないといったことは起きません。
いずれも貸金業法で違法となる取り立て行為です。
普通に返済をしていればプロミス側から特に連絡はなく、仮に遅れても最初はメールやSMSでの通知にとどまります。
恐喝めいた督促や脅しは行わないため、もし返済に遅れそうなときは早めにプロミスに連絡をしましょう。
長期間返済を放置していると、日中に電話がかかってきたり返済を督促する郵送物が届いたりします。
利息が膨らむのは無計画に借り続けたとき
プロミスは法律で決められた上限金利の範囲内で融資を行っており、勝手に利息が膨らんだりはしません。
プロミスの上限金利は18.0%で、10万円借りて1年以内に返済するときの利息総額は1万円以内です。
借り過ぎなければ、想像以上に返済負担が大きくなる心配はありません。
利息は借入残高が多く返済期間が長引くほど支払総額が増えます。
常に限度額ギリギリまで借り続ける生活をしていると、支払う利息も高止まりのままで支払総額はどんどん増えていきます。
利息が膨らむかは使い方次第で、契約的に利用できるなら怖く思う必要はありません。
プロミスの審査の口コミを紹介!実際に審査を受けた人に評判を聞いてみた
実際に審査を受けた人はどう感じているのか、プロミスの審査の口コミを良い内容と悪い内容に分けて紹介します。
良い口コミは、主に審査に通過できて希望通り借り入れができた人に多いです。
一方で悪い口コミは審査落ちした人が大半で、お金を借りられず不満に思う内容が多く見られます。
良い口コミは審査に通ってすぐにお金を借りられた人に多い
良い口コミは、「希望通り借りられた」「他では落ちたけどプロミスは通った」といった内容が目立ちました。
- 親切に対応してもらえて希望通りの金額を借りられた
- 身の丈以上の契約ができたと思う
- 希望額よりは低くなったけれど審査には通った
- 審査に30分もかからず、アルバイトでも借りられた
- 別の業者では審査に通らなかったのにプロミスに申し込んだら通った
- それなりの職に就いていて年収があれば借り入れしやすい
- 年収500万円の公務員が50万円で申し込んだらすぐに審査に通った
- 別の業者では審査に落ちたけどプロミスに申し込んだら通った
- 個人事業主でもすぐにカードが作れたので借りやすいと思う
- 専業主婦の妻が申し込んで駄目だったので会社員の自分が申し込んだら通った
アルバイトや個人事業主といった、カードローン審査が厳しそうな雇用形態の人でもお金を借りられています。
審査に通った人はいずれも満足度が高く、審査時間は30分もかからなかったとする人がいる通り早いです。
他社カードローンで審査落ちした人も、どうしてもお金が必要ならプロミスの審査を受けましょう。
Web申込はこちら
悪い口コミは主に審査落ちに納得できない人のものが大半
プロミスの悪い口コミは、いずれも審査に落ちた人のものでした。
- 思っていたより審査が厳しく、貸す気がないのかと思った
- ネットで申し込んだら本人確認もないまま否決だった
- 勤続7年で年収300万円、借入0円なのに落ちた
- 電話で20分くらい話した後にすぐ否決のメールが来た
- 明日お金が必要なのに源泉徴収がいると言われて断られた
- 電話連絡まであったのに審査に通らなかった
- 審査に落ちたが理由を教えてもらえなかった
- 否決された後に信用情報機関を確認するよう進められた
審査に落ちた人からは「思っていたより審査が厳しかった」「申し込んだ途端に否決された」などの評判がありました。
電話確認があったのに審査に落ちたとする人は、より慎重な審査が必要だった人だと考えられます。
信用情報機関の確認をすすめられたのは、審査で照会したときに何らかの問題が見つかったためです。
審査に落ちるのには何らかの理由があるので、解決してから申し込みを行いましょう。
プロミスの審査に関する借り入れ前に知っておきたい疑問と回答3つを紹介
プロミスの借り入れ前に知っておきたい以下の疑問について、回答を紹介します。
- 審査なしで借りることは可能?
- 借りられる限度額はいくらまで?
- 増額したいときの手順は?
プロミスは審査時間が早いため、審査なしで借りられるのではと考えている人もいます。
なるべく多くのお金を借りたい人は、借りられる最大の限度額や増額したいときの手順も知っておきましょう。
最短3分融資だから審査なしで借りることは可能?
プロミスでは、審査なしで借りることは不可能です。
プロミスは正規の貸金業者で、貸金業法により審査の実施が義務付けられています。
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
参考:e-GOV法令検索│貸金業法
審査を行わずお金を貸すのは法律違反で罰則があるほか、貸し倒れのリスクもあるためプロミスでは必ず審査を行います。
審査時間が早いのは、スコアリング審査システムで手続きを効率化しているためです。
プロミスの審査で決まる限度額は最高いくら?
プロミスの限度額は1万円~800万円です。
しかし、誰でも800万円まで借りられるわけではありません。
借りられる金額は年収の3分の1までで、800万円借りるなら年収は2,400万円以上必要です。
最初から総量規制ぎりぎりの多額の借り入れを実現できる人は少なく、初めての申し込みでは数十万円程度におさまります。
多額のお金を借りたい人は、カードローンではなく銀行の目的別ローンも検討しましょう。
目的別ローンは総量規制対象外で、カードローンよりも金利は低めの傾向です。
増額したいときの手順や審査にかかる時間は?
プロミスで増額したいときは、会員サービス内の「限度額変更のお手続き」から手続きができます。
電話で問い合わせる方法もあるので、希望に合わせて選びましょう。
インターネットで申し込む場合、増額したい金額によって手続きの手順が変わります。
50万円以内の申し込みの場合は、以下の2ステップで手続きが完了。
- 希望金額を入力する
- Web上で審査結果を確認する
50万円以内の申し込みの場合は、最短60秒で結果が出ます。
増額の審査に通ったら振込キャッシングによる借り入れが可能です。
50万円を超える場合の申し込みの手順を見てみましょう。
- 希望金額を入力する
- 収入証明書類を提出する
- 審査完了を知らせるメールを受け取る
- 会員サービスで審査結果を確認する
最短の審査時間は3分です。
増額で50万円を超える金額を希望する場合は、収入証明書類を手元に用意しておくとスムーズに申し込みが進みます。
詳細はこちら