

クレジットカードには主なターゲット層があり、学生向けや若者向けのカードに申し込むと発行時の審査に通りやすくなり、特典も豊富な傾向にあります。
とはいえ「カードが多すぎてどれが自分の世代に合うか分からない」といった人に向けて、学生におすすめのクレジットカード12選を紹介。
初めての1枚の選び方や、クレジットカードを使う上で知っておきたい知識も解説しています。
大人になっても長く付き合える1枚を選び、支払いの手間を省きつつ特典を活用しましょう。
本サイトが独自に調査した学生向けクレジットカードのおすすめは以下の12選です。
- JCB カード W
- 三井住友カード(NL)
- 楽天カードアカデミー
- イオンカード
- ナッジカード
- リクルートカード
- PayPayカード
- 学生専用ライフカード
- セゾンカードデジタル
- セゾンパール・アメリカン・エキスプレス・カード
- ANA学生カード
- JALカード navi(学生専用)
学生向けクレジットカードおすすめ12選の特徴比較
学生向けクレジットカードおすすめ12選の特徴を比較した結果は以下の通りです。
| 学生向けクレジットカード | 公式サイト | 年会費 | 国際ブランド | ポイント還元率 | ポイントの種類 | デジタル発行 | 付帯保険 | 主な特典 |
|---|---|---|---|---|---|---|---|---|
 JCB カード W |
– | 無料 | JCB | 1.0% | J-POINT | 〇 | ・海外旅行傷害保険最高2,000万円(利用付帯) ・ショッピングガード保険海外最高100万円 |
・一般カードのJCBカードと比較してポイント2倍 ・優待店でポイント最大21倍 ・クレカ乗車でポイント21倍 |
 三井住友カード(NL) |
– | 無料 | ・Visa ・Mastercard |
0.5% | Vポイント | 〇 | 海外旅行傷害保険最高2,000万円(利用付帯) | ・リワードアップ U25 ・対象のコンビニや飲食店で7.0%還元 ・チャージと決済で最大0.5%相当還元 |
 楽天カードアカデミー |
– | 無料 | ・Visa ・JCB |
1.0% | 楽天ポイント | × | 海外旅行傷害保険最高2,000万円(利用付帯) | 楽天学割 |
 イオンカード |
– | 無料 | ・Visa ・Mastercard ・JCB |
0.5% | WAON POINT | 〇 | ショッピングセーフティ保険年間50万円まで | ・イオングループ店舗で特典 ・イオンシネマで映画鑑賞割引 |
 ナッジカード |
– | 無料 | ・VISA ・JCB |
― | ― | 〇 | ― | ・推し活ができる ・クラブごとの特典がある ・好きなデザインを選べて追加カードも持てる |
 リクルートカード |
– | 無料 | ・Visa ・Mastercard ・JCB |
1.2% | リクルートポイント | × | ・海外旅行傷害保険最高2,000万円(利用付帯) ・国内旅行傷害保険最高1,000万円(利用付帯) ※JCBブランドのみ ・ショッピング保険年間100万円 ※JCBブランドは200万円 |
リクルート関連サービスでポイントアップ |
 PayPayカード |
詳細 | 無料 | Visa | 1.0% | PayPayポイント | 〇 | ― | PayPayステップ |
 学生専用ライフカード |
– | 無料 | ・Visa ・Mastercard ・JCB |
0.5% | LIFEサンクスポイント | × | ― | ・海外利用時に4.0%還元 ・ケータイ利用料金決済deプレゼント |
 セゾンカードデジタル |
– | 無料 | ・Visa ・Mastercard ・JCB ・American Express |
0.5% | 永久不滅ポイント | 〇 | ― | ・セゾンの木曜日 ・優待のあるお店 ・セゾンサンクスオファー |
 セゾンパール・アメリカン・エキスプレス・カード |
– | 1,100円 ※初年度無料、年1回以上の利用で翌年度も無料 |
American Express | 0.5% ※海外利用1.0% |
永久不滅ポイント | 〇 | ― | QUICPayの利用でポイント最大2.0%還元 |
 ANA学生カード |
– | 在学期間中年会費無料 | ・Visa ・Mastercard ・JCB |
0.5% ※JCBは1.0% |
マイル | × | ・海外旅行傷害保険最高1,000万円(自動付帯) ・国内航空傷害保険最高1,000万円(自動付帯) |
・搭乗ボーナス10.0% ・25歳以下運賃の支払いでマイル2倍 ・入会継続ボーナス1,000マイル |
 JALカード navi(学生専用) |
– | 在学期間中年会費無料 | ・Visa ・Mastercard ・JCB |
1.0% | マイル | × | ・海外旅行傷害保険最高1,000万円(自動付帯) ・国内旅行傷害保険最高1,000万円(自動付帯) ・海外旅行時救援者費用年間100万円 |
・搭乗ボーナス10.0% ・入会継続後初搭乗でボーナス1,000マイル ・オリジナルボーナスマイル |
※2026年10月現在
クレジットカードには持っているとポイント還元を受けられる、旅行費用をカード決済すれば保険が適用されるといった特典が付帯されています。
「付帯」は契約すると自動的にセットされるとの意味で、幅広い特典が受けられるのは学生がクレジットカードを保有するメリットの1つです。
クレジットカードによって付帯特典の内容が異なるため、利用シーンや目的に合わせて選びましょう。
クレジットカードによっては年会費が発生するケースもあり、負担なく持てるかも確認しなければいけません。
受けられる特典や年会費をチェックして、自分に合う1枚を発行しましょう。
JCB カード Wは若い世代に特化したカードで学生も発行しやすい
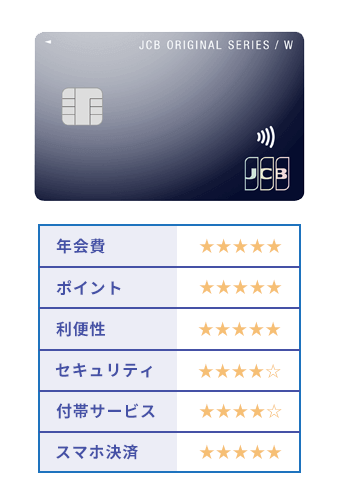
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | JCB |
| ポイント還元率 | 1.0% |
| ポイントの種類 | J-POINT |
| デジタル発行 | 〇 |
| 付帯保険 | ・海外旅行傷害保険最高2,000万円(利用付帯) ・ショッピングガード保険海外最高100万円 |
| 主な特典 | ・一般カードのJCBカードと比較してポイント2倍 ・優待店でポイント最大21倍 ・クレカ乗車でポイント21倍 |
※2026年10月現在
JCB カード Wは18歳~39歳の若い世代に特化した、学生も発行しやすいカードです。
ターゲット層にあたる学生は今後も長くクレジットカードを使ってくれる可能性があるため、カード会社がカードの発行に積極的な傾向にあります。
高校生を除く学生なら、収入に関する条件を問われません。
アルバイトをしていない学生でも、収入を不安に思わず申し込めます。
JCB カード Wはポイント還元率にこだわっており、JCBカードの一般カードと比較して常にポイント2倍です。
月2万円決済する人なら、1年間で1,200ポイント多く獲得できます。
優待店でカード払いにすると、ポイント最大10.5%還元を受けられ、通常の21倍ポイントを獲得できる可能性も。
事前にポイントアップ登録をしてから対象の公共交通機関にタッチ決済で乗車すると、乗車料金の10.5%ポイント還元を受けられます。
自宅から電車やバスで通っている学生は、学校に行くだけでポイントを貯められる上に、獲得ポイントに上限もありません。
若い世代向けのカードで審査通過の可能性を高めたい人や、1人暮らしや通勤通学といった日常で効率的にポイントを貯めたい人は、JCB カード Wを選びましょう。
三井住友カード(NL)にはリワードアップ U25の特典がある
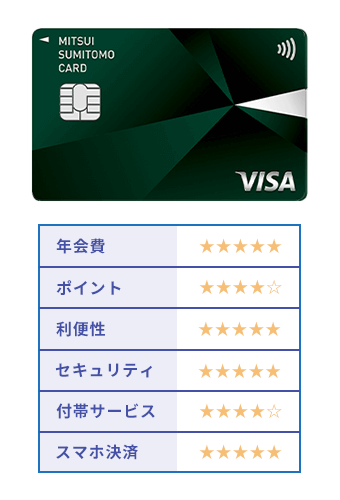
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・Mastercard |
| ポイント還元率 | 0.5% |
| ポイントの種類 | Vポイント |
| デジタル発行 | 〇 |
| 付帯保険 | 海外旅行傷害保険最高2,000万円(利用付帯) |
| 主な特典 | ・リワードアップ U25 ・対象のコンビニや飲食店で7.0%還元 ・チャージと決済で最大0.5%相当還元 |
※2026年10月現在
三井住友カード(NL)には、25歳以下の人を対象とした「リワードアップ U25」の特典があります。
特典の詳細と対象サービスは以下の通りです。
| 特典 | 対象サービス |
|---|---|
| ポイント最大+0.5%還元 | PayPay |
| 対象のサブスクの支払いでポイント最大+9.5%還元 | ・Amazonオーディブル ・DAZN ・Hulu ・U-NEXT など |
| 対象の携帯料金の支払いでポイント最大+1.5%還元 | ・au ・Docomo ・SoftBank ・LINEMO ・LINEモバイル など |
三井住友カード(NL)をPayPayに登録して、PayPay支払い時に支払い方法として決済すると、最大0.5%分のVポイントが追加で受け取れます。
対象のサブスクや携帯電話料金の支払いでもポイント還元率がアップ。
一人暮らしでサブスクを契約している学生や携帯電話料金を自分で払っている学生は、普段の生活を送る中で自然にポイントを貯められます。
対象のコンビニや飲食店でモバイルオーダーまたはタッチ決済すると7.0%還元といった特典もあり、友達との外食や普段の食事の購入時にも効率的にポイントを獲得可能です。
申し込み対象は高校生を除く満18歳以上の人で、年収に関する厳しい条件は設けられていません。
学生ならアルバイトをしていなくても審査に通る可能性があります。
「リワードアップ U25」で特典を受けたい人や、ポイントアップできるコンビニまたは飲食店の利用が多い人は、三井住友カード(NL)に申し込みましょう。
楽天カードアカデミーは使いすぎとセキュリティに配慮されたカード
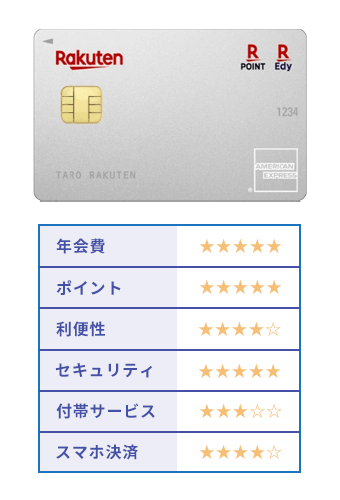
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・JCB |
| ポイント還元率 | 1.0% |
| ポイントの種類 | 楽天ポイント |
| デジタル発行 | × |
| 付帯保険 | 海外旅行傷害保険最高2,000万円(利用付帯) |
| 主な特典 | 楽天学割 |
※2026年10月現在
楽天カードアカデミーは18歳~28歳の学生限定の、使いすぎとセキュリティに配慮されたカードです。
初めてのクレジットカードを持つとき、「支払いができなかったら困る」「不正利用が怖い」と悩む学生もいます。
一般の楽天カードは上限額100万円と高めに設定されているのに対して、楽天カードアカデミーの利用可能枠は最大でも30万円で、支払い不能に陥る可能性は低いです。
楽天カードアカデミーには「楽天学割」の特典があり、毎週水曜日にエントリーしてショッピングすると楽天市場でポイントが5倍になります。
楽天ファッションや楽天ビューティのアプリ経由予約で常にポイント3倍になる特典も魅力的です。
一人暮らしに必要なもののまとめ買いや、衣料品の買い物でもポイントを効率的に貯められます。
セキュリティ対策にも力を入れている
以下の通りセキュリティ対策にも配慮されており、初めてのクレジットカードに不安がある学生に向いています。
| セキュリティ対策 | 詳細 |
|---|---|
| 会員サイト内での認証強化 | 楽天e-NAVIの認証強化により不正利用を防ぐ |
| 不正検知システム | 24時間365日体制のモニタリングで不審なカード利用を検知 |
| ISMS認証取得 | 利用者の情報資産を脅威から守り、安全に管理する取り組み「ISMS認証」を取得 |
| ICチップの搭載 | 偽造やスキミング防止目的で各種カードにICチップを搭載 |
例えば楽天カード会員専用オンラインサービス「楽天e-NAVI」の認証の強化により、利用者情報を変更されるといった不正利用を防ぎます。
24時間365日体制でモニタリングを行っており、不審なカード利用を検知したらすぐ連絡するシステムも採用。
利用者自身が不正利用に気づかないときでも、対策できる可能性があります。
発行会社の楽天カード自体が利用者の情報資産を脅威から守り、安全に管理する取り組みを行っている証拠として「ISMS認証」を取得。
カードの偽造や情報を抜き取る「スキミング」対策として、ICチップ搭載カードを発行しており、カード自体が不正利用の理由になるリスクも低いです。
使いすぎ対策やセキュリティ対策を重視するなら、楽天カードアカデミーを選びましょう。
イオンカードは条件を満たせば高校生でも作成できる

| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB |
| ポイント還元率 | 0.5% |
| ポイントの種類 | WAON POINT |
| デジタル発行 | 〇 |
| 付帯保険 | ショッピングセーフティ保険年間50万円まで |
| 主な特典 | ・イオングループ店舗で特典 ・イオンシネマで映画鑑賞割引 |
※2026年10月現在
イオンカード(WAON一体型)は以下の条件を満たせば高校生でも作成できるクレジットカードです。
- 18歳以上
- 高校生は卒業年度の1月1日以降
申し込み対象年齢は18歳以上で、高校生でも卒業年度の1月1日以降なら作成可能です。
1月~3月が誕生日の人は、誕生日を迎えれば高校生のうちからクレジットカードを発行できます。
イオンカードはイオングループで以下の特典があり、進学先の学校の周辺や自宅近くにイオンがある人にぴったりです。
- 毎月20日と30日にイオンやマックスバリュで買い物代金5%OFF
- 毎月10日はAEON Payのスマホ決済でWAON POINT10倍
毎月20日と30日には対象店舗での買い物代金が5%OFF、毎月10日にはAEON Payのスマホ決済利用でポイント10倍になります。
一人暮らしの食料品を特典がある日にまとめて購入する、衣料品を買い足すといった利用方法が可能です。
イオンシネマでは以下の特典があり、映画鑑賞が好きな学生にも向いています。
- イオンシネマの映画料金が常に300円引き
- 毎月20日と30日は1,100円で映画鑑賞できる
月2回映画館に行く学生なら、600円割安価格で映画を鑑賞できます。
イオン銀行に口座を持っている人は、キャッシュカード一体型のイオンカードセレクトも発行可能です。
できるだけ早くクレジットカードを発行したい、映画鑑賞が好きといった人はイオンカードに申し込みましょう。
ナッジカードは推し活もできて楽しさと利便性を両立可能
| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・VISA ・JCB |
| ポイント還元率 | ― |
| ポイントの種類 | ― |
| デジタル発行 | 〇 |
| 付帯保険 | ― |
| 主な特典 | ・推し活ができる ・クラブごとの特典がある ・好きなデザインを選べて追加カードも持てる |
※2026年10月現在
ナッジカードは推し活もできる、楽しさと利便性を両立したい学生向けのクレジットカードです。
ナッジカードには以下の幅広いジャンルの「クラブ」があり、選ぶクラブごとに違った特典を受けられます。
- アーティスト
- 俳優・タレント
- クリエイター
- キャラクター
- アイドル など
例えば好きなアーティストのクラブに入ると、限定フォトや限定動画などの特典がついています。
キャラクターのクラブなら描き下ろしイラスト待ち受けやオリジナル壁紙がもらえます。
クラブによっては実際に使用するカードだけではなく、保存用カードが発行されるのも特徴。
「推しを持ち歩きたいけれど汚したくない」といったファン心理に配慮されています。
発行手数料はかかりますが、2枚目以降のカードも追加発行可能です。
推し活をしていない学生には「学生部」があり、利用額に応じてテーマパークのチケットや人気コーヒーチェーンのクーポンが当たる抽選も実施されています。
この記事のリンクからの申し込みでAmazonギフトカード1000円分をプレゼントのキャンペーンも実施中。
利用可能枠は10万円が目安で、使いすぎの心配もありません。
支払い方法が柔軟で利便性も高い
毎月1回返済する一般的な支払い方法以外に、好きなタイミングでの返済にも対応しています。
「翌月まで待つのが不安だからすぐ支払いたい」「銀行口座を登録したくない」といった学生にとっても利便性の高いカードです。
使った翌月末までなら手数料がかからないので、可能なら早めに返済すると負担が少なくて済みます。
無料期間を過ぎると、通常の支払いに手数料を上乗せして支払わなければいけません。
推し活を楽しみたい、柔軟な支払いで利便性を高めたいといった人はナッジカードを選びましょう。
リクルートカードは使う場所を問わず基本のポイント還元率が高い

| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB |
| ポイント還元率 | 1.2% |
| ポイントの種類 | リクルートポイント |
| デジタル発行 | × |
| 付帯保険 | ・海外旅行傷害保険最高2,000万円(利用付帯) ・国内旅行傷害保険最高1,000万円(利用付帯) ※JCBブランドのみ ・ショッピング保険年間100万円 ※JCBブランドは200万円 |
| 主な特典 | リクルート関連サービスでポイントアップ |
※2026年10月現在
リクルートカードは使う場所を問わず、基本のポイント還元率が1.2%と高めの設定です。
ポイント還元率は使った金額に対して戻ってくるポイントの価値を表す数字で、一般的には0.5%、高いクレジットカードでも1.0%と言われます。
月2万円決済する学生なら、還元率0.5%のカードと比較して年1,660ポイント多く獲得可能です。
公共料金や携帯電話料金の支払いでもポイントが貯められます。
獲得したポイントは以下のポイントに交換して使えるため、利用先に困る心配もありません。
- Pontaポイント
- dポイント
- Amazonのショッピング代金に充当
リクルート関連サービスのHOT PEPPER Beautyでは最大2.2%、ホットペッパーグルメでは予約人数×50ポイント付与されます。
利用頻度の高い特定の店舗がない、ホットペッパーを頻繁に利用するといった学生にぴったりです。
付帯保険はJCBブランドが充実しており、国内旅行傷害保険もカードで旅行代金を支払えば適用されます。
ショッピング保険もJCBブランドの補償額の方が大きいです。
基本還元率の高さを重視するなら、リクルートカードを発行しましょう。
PayPayカードは決済手段にPayPayを利用する学生が使いやすい

| 項目 | 内容 |
|---|---|
| 公式サイト | 詳細 |
| 年会費 | 無料 |
| 国際ブランド | Visa |
| ポイント還元率 | 1.0% |
| ポイントの種類 | PayPayポイント |
| デジタル発行 | 〇 |
| 付帯保険 | ― |
| 主な特典 | PayPayステップ |
※2026年10月現在
PayPayカードは、普段の決済手段にPayPayを利用している学生にとって使いやすいクレジットカードです。
PayPayに登録しておけば事前チャージなしに支払いができ、毎回残高を気にする手間がかかりません。
使いすぎが心配な学生は、事前に「お買いもの予算到達のお知らせ」を設定しておくと、設定金額になったときに通知が届きます。
「月の買い物は3万円以内に抑える」と目標を立てたときは、3万円に達するとお知らせメールやプッシュ通知が届く仕組みです。
設定額は目標なので、どうしても必要な買い物があるときは、クレジットカードの利用可能枠の上限まで通常通り支払いができます。
PayPayカードを利用すると速報が届き、不正利用されたときでもいち早く気づけるのもメリット。
届出日からさかのぼって60日以内の不正利用分は全額補償してもらえるため、通知で気付けば自分で不正利用分を支払う必要もありません。
PayPayとの組み合わせでPayPayステップが適用される
PayPayと組み合わせて利用するとPayPayステップが適用され、前月に以下の条件を両方達成するとポイント付与率が+0.5%になります。
- 200円以上の決済回数30回以上
- 決済額10万円以上
大学生で決済額10万円以上を達成するのは難しい傾向にありますが、家賃や光熱費を加えると達成できる可能性もあります。
PayPayステップは達成できなくても、PayPayにPayPayカードを設定するだけで、PayPay残高払いでは0.5%のポイント還元率が1.0%にアップします。
PayPayでの決済と組み合わせてクレジットカードを利用したい学生は、PayPayカードに申し込みましょう。
PayPayカードの詳細はこちら
学生専用ライフカードは社会人1年目からゴールドカード発行の可能性もある

| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB |
| ポイント還元率 | 0.5% |
| ポイントの種類 | LIFEサンクスポイント |
| デジタル発行 | × |
| 付帯保険 | ― |
| 主な特典 | ・海外利用時に4.0%還元 ・ケータイ利用料金決済deプレゼント |
※2026年10月現在
学生専用ライフカードは社会人1年目からゴールドカードを発行できる可能性もあるクレジットカードです。
クレジットカードを発行し、遅れなく支払い続けると、「支払い能力がある利用者」と認められて信用が得られます。
クレジットカードで信用を得ると、より利用限度額やステータス性の高いゴールドカードを発行できるケースも。
ライフカードゴールドを保有していると、空港ラウンジサービスやポイントアップ特典があります。
社会人としての信頼も得やすく、若いうちからゴールドカードを保有したい人に最適です。
学生に特化した学生専用ライフカードは、海外利用で4.0%と高還元。
留学や海外旅行の予定がある学生にもぴったりです。
「ケータイ利用料金決済deプレゼント」は、エントリーした上で携帯利用料金を決済すると、毎月抽選でAmazonギフトカード(500円分)が当たります。
将来的にゴールドカードを保有したい、海外に行く予定があるといった学生は、学生専用ライフカードを選びましょう。
セゾンカードデジタルは利用額が少なくてもゆっくりポイントを貯められる

| 項目 | 内容 |
|---|---|
| 年会費 | 無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB ・American Express |
| ポイント還元率 | 0.5% |
| ポイントの種類 | 永久不滅ポイント |
| デジタル発行 | 〇 |
| 付帯保険 | ― |
| 主な特典 | ・セゾンの木曜日 ・優待のあるお店 ・セゾンサンクスオファー |
※2026年10月現在
セゾンカードデジタルで貯められるポイントの種類は有効期限のない永久不滅ポイントで、利用額が少なくてもゆっくりポイントを貯められます。
多くのクレジットカードでポイントに有効期限が設けられており、クレジットカードの利用額が少ない学生は気付いたら失効しているケースも。
ポイントが少額ずつ使えるとしても、毎回手続きをする手間が気になる人もいます。
自分のペースで貯めたポイントを使いたい学生に向いたカードです。
セゾンカードデジタルは特典が多いのも特徴。
「セゾンの木曜日」では毎週木曜日に全国のTOHOシネマズで映画料金が1,100円になります。
「優待のあるお店」は全国各地の店舗で優待を受けられる特典です。
例えばレジャーのカテゴリではカラオケやテーマパークで割引が受けられます。
以下の通りカテゴリも幅広く、講義の空き時間や休日を充実させたい学生にもぴったりです。
- レジャー
- ショッピング
- グルメ
- トラベル
- チケット など
デジタル発行にも対応しており、最短5分でアプリ上にカードが発行されるスピード感も魅力です。
ポイントの有効期限を気にしたくない、休日を楽しみたいといった学生はセゾンカードデジタルを選びましょう。
セゾンパール・アメリカン・エキスプレス・カードはQUICPay利用でポイント4倍

| 項目 | 内容 |
|---|---|
| 年会費 | 1,100円 ※初年度無料、年1回以上の利用で翌年度も無料 |
| 国際ブランド | American Express |
| ポイント還元率 | 0.5% ※海外利用1.0% |
| ポイントの種類 | 永久不滅ポイント |
| デジタル発行 | 〇 |
| 付帯保険 | ― |
| 主な特典 | QUICPayの利用でポイント最大2.0%還元 |
※2026年10月現在
セゾンパール・アメリカン・エキスプレス・カードは、QUICPay利用でポイントが4倍獲得できるクレジットカードです。
30万円までの制限はあっても、上限まで支払えば4,500円相当のポイントが上乗せされ、合計6,000円相当のポイントを獲得できます。
永久不滅ポイントは通常1,000円で1ポイント貯まり、1ポイント5円相当として利用できる仕組み。
海外利用なら2ポイント貯まり、ポイント還元率が1.0%にアップします。
普段からQUICPayで支払いをする、海外旅行や海外留学の予定があるといった学生に最適です。
セゾンパール・アメリカン・エキスプレス・カードにはデジタルカードと通常カードがあり、デジタルカードなら最短5分でのデジタル発行も可能です。
年会費1,100円のカードでも初年度は無料、2年目以降も前年1回以上の支払いがあれば年会費がかかりません。
日常的にカードを利用していれば、ステータス性が高めのAmerican Expressブランドのカードを負担なしで保有できます。
QUICPay利用でポイントを多く貯めるなら、セゾンパール・アメリカン・エキスプレス・カードを利用しましょう。
ANA学生カードは25歳以下運賃の支払いでマイル2倍
| 項目 | 内容 |
|---|---|
| 年会費 | 在学期間中年会費無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB |
| ポイント還元率 | 0.5% ※JCBは1.0% |
| ポイントの種類 | マイル |
| デジタル発行 | × |
| 付帯保険 | ・海外旅行傷害保険最高1,000万円(自動付帯) ・国内航空傷害保険最高1,000万円(自動付帯) |
| 主な特典 | ・搭乗ボーナス10.0% ・25歳以下運賃の支払いでマイル2倍 ・入会継続ボーナス1,000マイル |
※2026年10月現在
ANA学生カードは25歳以下運賃の支払いに利用すると、マイルが2倍獲得できる学生専用カードです。
対象となるのは以下の特徴を持つ「ユース」運賃で、気軽に航空機で出かけたい、帰省に利用したいといった学生に向いています。
- 12歳~25歳限定
- 搭乗日当日0:00から予約可能
- 片道のみで予約や購入ができる
搭乗日当日に片道のみでの予約に対応しているため、チケットが取れなかったときは別の日に変更する必要があります。
帰りの手段も確保しなければいけないので、柔軟な日程を組めるときに活躍するプランです。
航空機搭乗で10.0%の搭乗ボーナスマイルが付与され、継続時にも1,000マイル受け取れます。
「ユース」運賃を利用しない人でも、学生の間は年会費無料でこつこつマイルを貯められるのがメリット。
年会費無料で海外旅行傷害保険と合わせて、国内航空傷害保険の適用も受けられ、国内の移動でも万が一のケガに備えられます。
柔軟な日程で旅を気軽に楽しみたい、帰省に航空機を使うといった学生は、ANA学生カードを利用しましょう。
JALカード navi(学生専用)はオリジナルボーナスマイルの付与もある
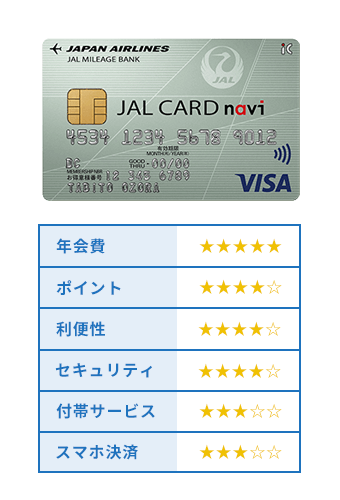
| 項目 | 内容 |
|---|---|
| 年会費 | 在学期間中年会費無料 |
| 国際ブランド | ・Visa ・Mastercard ・JCB |
| ポイント還元率 | 1.0% |
| ポイントの種類 | マイル |
| デジタル発行 | × |
| 付帯保険 | ・海外旅行傷害保険最高1,000万円(自動付帯) ・国内旅行傷害保険最高1,000万円(自動付帯) ・海外旅行時救援者費用年間100万円 |
| 主な特典 | ・搭乗ボーナス10.0% ・入会継続後初搭乗でボーナス1,000マイル ・オリジナルボーナスマイル |
※2026年10月現在
JALカード navi(学生専用)は以下のオリジナルボーナスマイルの付与も受けられます。
| 特典 | 条件 | ボーナスマイル |
|---|---|---|
| 入会特典 | 入会時 | 2,000マイル |
| 検定ボーナス | JALカード指定の検定に合格または一定基準をクリア | 300マイル |
| 卒業後のJALカード継続ボーナス | 卒業後もJALカードを継続する | 2,000マイル |
入会だけでも2,000マイル、検定取得でもボーナスマイルを300マイル付与。
例えばTOEIC 600点以上、日商簿記検定2級以上といった条件を満たせばマイルが受け取れます。
将来に備えて在学中に検定を受ける予定の学生は、資格取得のモチベーションアップにもつながりやすいです。
卒業予定年月の末日までに参加登録した上で、卒業後もJALカードを継続すると、2,000マイル付与されます。
一般カードと同様にフライトでもマイルを貯められ、学生のうちから航空機搭乗の機会が多い人に最適です。
在学期間は年会費無料で旅行傷害保険が国内と海外両方付帯しているのが魅力。
海外旅行時に万が一があったとき、家族が駆けつけるための「救援者費用」も100万円ついており、補償が充実しています。
ボーナスマイルでマイルを積極的に貯めたい、旅行の頻度が高いといった学生は、JALカード navi(学生専用)を選びましょう。
学生のクレジットカード新規作成前に知っておくべきポイント!カードごとの特典を活用して生活を豊かにしよう
学生がクレジットカードを作る前に以下の知識があると、スムーズに利用できます。
- クレジットカードは後払いで利用する
- 利用可能枠の範囲で使える
- 海外でも支払いができる
- 国際ブランドによって特徴が異なる
- ショッピング枠以外にキャッシング枠もある
- 支払い時に手数料が発生するケースもある
- クレジットカードには特典がある
- クレジットカードは主に4ステップで作成できる
クレジットカードは先に商品やサービスを手に入れて、後払いで支払いをする仕組みです。
発行時に決められた利用可能枠の範囲内で使用でき、海外での支払いにも対応できます。
クレジットカードには国際ブランドがついており、ブランドによって特徴が異なるため、申し込みの際に自分に合ったものを選択しましょう。
クレジットカードにはショッピング枠以外にキャッシング枠もあり、現金を借りられるケースもあります。
クレジットカードは支払い方法によって手数料が発生するため、支払い方法の決め方も重要です。
クレジットカードには特典があるので有効活用すると学生生活をより楽しめます。
クレジットカードを作成したいときは4つのステップを踏んで、手続きを済ませましょう。
クレジットカードは審査を受けて発行される後払いができるサービス
クレジットカードは申込時の審査に通れば発行される、後払いができるサービスです。
支払いに視点をおいた特徴です。クレジットを選択した消費者は、その場で商品等を手に入れることができますが、すぐに代金を支払う必要はなく、契約内容に応じて後日支払います。
引用元:クレジットの特徴│日本クレジット協会
クレジットカードは以下の流れで利用します。
- 商品やサービスを購入する
- 支払い方法にクレジットカードを選ぶ
- 毎月締め日になると翌月の支払額が決まる
- 支払い日が来たら原則口座振替で支払う
購入したい商品やサービスが決まったら、支払い方法でクレジットカードを選択しましょう。
クレジットカードごとに決められている締め日までに利用した1か月分の金額が、翌月の支払い日に口座振替で引き落とされる仕組みです。
例えばJCB カード Wの締め日は毎月15日で、翌月10日に登録した口座から引き落とされます。
現金払いは手持ちのお金の範囲のみでショッピングできますが、クレジットカードはお金がなくても決済可能です。
翌月の支払い日になって「残高不足で引き落としができない」といった事態にならないよう、申込者の支払い能力を確認する必要があります。
学生は保護者の収入を元にカードを発行してもらえるケースが多いです。
とはいえ学生自身が後払いやローンをすでに利用しており、延滞していたら審査には通りません。
クレジットカード発行時の審査に通ったら、翌月支払いができるか確認しつつ決済に利用しましょう。
利用可能枠の範囲で支払いできるが学生向けは上限が低め
クレジットカードは発行時の審査で利用可能枠が決められ、枠の範囲内で支払いをする仕組みです。
クレジットカードは消費者の信用に基づいて発行されるカードで、消費者はこのクレジットカードを使って、一定の条件(有効期限や利用可能枠の範囲での利用や会員規約の遵守等)で、クレジットのシステム(代金後払いでの商品を購入したり、サービスの提供を受ける)を利用することができます。
引用元:クレジットの契約関係│日本クレジット協会
発行時に利用可能枠が20万円と決められたクレジットカードは、最大で20万円までショッピングに利用できます。
以下の支払いをしたとすれば、残り8万円まで利用可能です。
- 家賃5万円
- 水道光熱費2万円
- 食費5万円
クレジットカードの締め日が来たら1か月分の利用額が集計され、翌月支払いが終わったら、利用可能枠が復活するルールです。
前月に使った金額は12万円でも、翌月引き落としが行われるまでは最大8万円までしか利用できません。
「1か月で20万円まで使える」とのイメージでいると、締め日から支払い日までの間に高額のショッピングができない可能性もあります。
締め日と支払いのタイミングも考慮して、クレジットカードの枠を上手に使いましょう。
学生は保護者の収入やアルバイト収入を元に支払いをするため、利用可能枠は低めに設定されます。
クレジットカードが発行されたら、利用可能枠が何円に設定されているかチェックしてから利用を開始しましょう。
クレジットカードは海外でも決済に利用できる
クレジットカードを持っていれば、海外でも決済に利用可能です。
VisaやMastercardといったクレジットカードについているブランドは、国際ブランドと呼ばれます。
国際ブランドは世界中の国や地域で利用できる決済ネットワークの提供元を表しており、JCB以外は発祥が海外です。
国を問わず利用できるよう作られたネットワークのため、海外利用でも問題ありません。
ショッピングしたい店舗が持っているクレジットカードの国際ブランドに対応していれば、決済ができます。
海外利用できると、多額の現金を持って行く必要がありません。
海外は治安が良いとは言えない地域もあり、自衛が必要です。
持ち歩く現金を少なくすれば、万が一落としたり盗難に遭ったりしたときでも、被害を最小限にできます。
学生のうちに海外留学や海外旅行をしたい人は、クレジットカードを発行して海外でも有効活用しましょう。
国際ブランドによって得意不得意があるため選び方を知っておく
主な国際ブランドは以下の6種類で、得意不得意があります。
| 国際ブランド | 得意な地域や利用者 |
|---|---|
| Visa | 地域を問わない |
| Mastercard | ヨーロッパ |
| JCB | 日本やハワイ |
| UnionPay(銀聯) | アジア |
| American Express | ステータス性の高さ |
| Diners Club | ステータス性の高さ |
Visaは世界中の幅広い地域で利用できる、シェア率の高い国際ブランドで、初めての1枚として選ぶ人も多いです。
Mastercardはヨーロッパで強い傾向にあります。
JCBは日本発の国際ブランドで、主に国内で使う人に最適。
銀聯カードとも呼ばれるUnionPayは、アジア圏に強いクレジットカードです。
American ExpressとDiners Clubは、ステータス性の高い国際ブランドとして知られており、年会費が高めの傾向です。
ステータス性を重視する国際ブランドは、学生が申し込んでも審査に通らない可能性があります。
クレジットカードにはプロパーカードと提携カードがある
国際ブランドが直接発行しているクレジットカードはプロパーカードと呼ばれ、特にステータス性が高いです。
クレジットカード会社が発行しているクレジットカードは提携カードで、VisaとMastercardにはプロパーカードがありません。
例えばセゾンパール・アメリカン・エキスプレス・カードは、クレディセゾンがAmerican Expressブランドと提携して発行しており、学生でも無理なく申し込めます。
国際ブランドに迷うなら、1枚目は幅広い地域で使いやすいVisaがおすすめです。
国内でしか使う予定がないなら、JCBカードも検討しましょう。
ショッピング枠とキャッシング枠があり現金の借り入れができるケースもある
クレジットカードには以下2つの枠を設定可能で、現金の借り入れができるケースもあります。
| 枠の種類 | 目的 |
|---|---|
| ショッピング枠 | 商品やサービスの購入に使う |
| キャッシング枠 | 現金を借りる |
ショッピング枠は商品やサービスを購入し、代金を立て替えてもらうための枠です。
キャッシング枠は現金を借りられる枠で、「教科書代を学校に現金で持って行かなければいけない」「飲み会の集金が現金」といったときに役立ちます。
キャッシング枠を利用するには、新しくクレジットカードを発行するタイミングで、別途申し込みをしなければいけません。
初回にキャッシング枠を希望しなかったときは、必要なタイミングで後から申し込みも可能です。
キャッシング枠には以下3つの注意点があります。
- キャッシング枠はショッピング枠とは異なる審査がある
- 自分でアルバイトをしている学生のみ利用できる
- 多くのクレジットカードで20歳以上が対象
キャッシング枠は現金を借りるため、融資をする企業が守るべき「貸金業法」に従って審査を受けなければいけません。
クレジットカードで現金を借りるキャッシングは、総量規制の対象となり、年収の3分の1を超える貸付けが禁止されます。クレジットカード会社は、「貸金業者」として「貸金業法」に基づき、金銭の貸付けを行うからです。
引用元:お借入れは年収の3分の1まで(総量規制について)│日本貸金業協会
貸金業法では本人の年収の3分の1までしか融資できない「総量規制」のルールがあり、アルバイトをしている学生のみキャッシングを利用できます。
クレジットカードの発行自体は18歳から可能ですが、多くのクレジットカードでキャッシングは20歳以上が対象です。
現金を借りる必要がある20歳以上の学生は、キャッシングの利用も検討できます。
1回払い以外に手数料が発生する支払い方法もある
クレジットカードは多くの学生が利用する1回払い以外の支払い方法もあり、手数料が発生するケースもあります。
支払い方法による手数料の有無は以下の通りです。
| 支払い方法 | 手数料 | 詳細 |
|---|---|---|
| 分割2回払い | 無料 | 1つの商品やサービスの購入額を2回に分割して支払う |
| ボーナス払い | 社会人のボーナス時期に合わせて1回で支払う | |
| 3回以上の分割払い | 有料 | 1つの商品やサービスの購入額を3回以上に分割して支払う |
| リボ払い(リボルビング払い) | 毎月定額を支払う |
分割払いは1つの商品やサービスの購入額を、クレジットカード会社が指定する回数から選んで分割する方法です。
例えば50,000円のスーツを買って1回で支払うのが厳しいとき、3回払いにすると1回の支払額は17,000円程度で済みます。
分割2回払いや、社会人のボーナス時期に合わせて1回で支払うボーナス払いは、原則手数料がかかりません。
学生にボーナスはなくても、長期休暇中にまとめてアルバイトをするなら、社会人のボーナス時期にあたる以下の時期まで支払いを先送りして無理なく払える可能性も。
- 7月~8月
- 12月
1回で今すぐ支払うのが厳しいときは、可能な限り手数料のかからない分割2回払いやボーナス払いを利用しましょう。
リボ払いは毎月定額を支払う
リボ払いは購入した商品の数に関係なく、毎月定額を支払う方法です。
以下の買い物をしたとしても、月額支払額を10,000円に設定しておけば、毎月10,000円のみ口座から引き落とされます。
- 食料品20,000円
- 衣料品10,000円
- 日用品10,000円
利用残高は40,000円のため、全額支払い終えるまでに4か月程度かかります。
手数料が発生すると購入したい金額以上に支払いをしなければいけません。
可能な限り1回払いを利用し、支払いが厳しいときだけ3回以上の分割払いやリボ払いを活用しましょう。
クレジットカードにはポイント付与や保険付帯などの特典がある
クレジットカードには以下の特典があり、現金でショッピングをするよりも節約につながりやすいです。
- ポイント付与
- 付帯保険
- 店舗での優待
ほとんどのクレジットカードで、利用金額に対して決められた割合のポイント還元を受けられます。
貯まったポイントはてショッピングに利用する、ギフト券や商品と交換するといった使い方が可能です。
付帯保険はクレジットカードの保有者に対して提供される以下の保険で、お金を払って別途契約しなくても済みます。
- 海外旅行傷害保険
- 国内旅行傷害保険
- ショッピング保険
ただしカードによってどの保険がついているか、保険の適用を受けるためにクレジットカードで旅行代金を支払う必要があるか、適用条件は異なります。
クレジットカードによっては特定の店舗で優待を受けられるケースも。
例えばJCB カード Wを保有していると優待店でポイント最大21倍、セゾンカードデジタルなら「優待のあるお店」で割引やポイントアップ特典があります。
特典を上手に活用すれば、現金払いで生活するよりも支出を抑えられ、1人暮らしの学生や外出を楽しみたい学生にぴったりです。
日常生活を少しでも豊かにして楽しみたい学生は、クレジットカードの発行を検討しましょう。
クレジットカードの作り方は主に4ステップ
クレジットカードの作り方は主に以下の4ステップです。
- 申し込みたいカードを選んで公式サイトにアクセス
- 申し込みに必要な項目を入力
- 本人確認を実施
- 審査結果に通ったらカードを受け取る
申し込むカードを決めたら、公式サイトにアクセスして申込フォームを開きましょう。
住所や氏名といった基本的な情報を入力すると、以下いずれかの方法で本人確認を実施します。
- 金融機関口座の登録
- 本人確認書類と顔写真の撮影
- 後日カード受け取り時に本人確認書類を提示
クレジットカードによって本人確認の方法は異なり、金融機関の口座登録や本人確認書類と顔写真の撮影で実施するカード会社が多い傾向にあります。
カード会社によっては申込時に本人確認を実施せず、カード配送時に配送業者へ本人確認書類を見せる流れです。
審査に通ったらカードが発送されるので、受け取って利用しましょう。
デジタル発行対応のクレジットカードはアプリ上に発行可能
デジタル発行に対応しているクレジットカードは、審査が終わった時点でアプリ上で以下のカード情報を確認できます。
- カード番号
- 有効期限
- セキュリティコード
カード情報があればすぐにでもネットショッピングに利用でき、Apple PayやGoogle Payに設定すると実店舗でのショッピングも可能です。
受け取りを忘れるとカードの発行が取り消されるので、後日発送されたプラスチックカードを忘れずに受け取りましょう。
学生が自分に合うクレジットカードを選ぶポイント4つ
学生が自分に合うクレジットカードを選ぶときに比較したいポイントは以下の4つです。
- 学生向けの特典の充実度
- 年会費負担
- 基本のポイント還元率や利用先との相性
- デジタル発行対応の可否
学生向けの特典が豊富なクレジットカードだと、学校生活や日常生活の中で活用できる機会が増えます。
収入の多くない学生は、年会費が発生すると負担に感じる可能性も。
クレジットカードのポイント還元率を確認するときは、基本の還元率と利用先との相性を両方確認しましょう。
急いでいるときはデジタル発行対応のカードを選ぶと、間に合う可能性が高いです。
自分にとって重視したいポイントを満たすクレジットカードに申し込み、有効活用しましょう。
学生向けの特典や付帯保険が充実しているか
学生向けの特典や付帯保険が充実したクレジットカードを選ぶと、幅広い場面で役立てられます。
学生向けの特典が特に豊富なのは、学生専用や若い世代向けの、以下のクレジットカードです。
- JCB カード W
- JALカード navi(学生専用)
- ANA学生カード
JCB カード Wは、一般のJCBカードと比較して常にポイントが2倍。
JALカード navi(学生専用)はオリジナルボーナスマイルが充実し、将来に生かせる検定合格でもマイルが付与され、学習のモチベーションもアップしやすいです。
JALカード navi(学生専用)とANA学生カードは旅行傷害保険も充実しており、旅行を楽しみたい学生にも向いています。
旅行費用をカードで払わなくても保険が適用される自動付帯なのも魅力。
多くのクレジットカードは、カードで旅行代金を払ったときのみ保険が適用される利用付帯です。
「旅行代金をうっかり別のクレジットカードで払ってしまった」といったときでも保険が適用され、安心感があります。
学生が有効活用できる特典は付帯されているか、申込前にチェックしましょう。
年会費無料または条件付きでなしにできると負担が発生しない
年会費無料または条件付きで無料にできると、負担が発生せず、無理なく保有し続けられます。
クレジットカードによっては、年会費が発生するケースもあり、毎年1回費用を払わなければいけません。
カードによっては年会費が数万円と高額で、あまり収入の多くない学生にとっては負担になる可能性もあります。
本記事で紹介した学生におすすめのクレジットカードの多くは、年会費が発生しません。
国際ブランドのステータス性が高いAmericanExpressと提携している、セゾンパール・アメリカン・エキスプレス・カードは、年会費1,100円のカードです。
しかし初年度年会費無料、次年度以降も前年1回でも支払いをしていれば無料のため、カードを日常的に使う学生なら負担は発生しません。
固定費の発生を避けられるよう、学生のうちは年会費にも注目してクレジットカードを選びましょう。
基本のポイント還元率や普段利用する店舗との相性を考慮する
クレジットカードごとに獲得できるポイントの種類や還元率が異なるため、以下の点を考慮しましょう。
- 基本のポイント還元率
- 普段利用する店舗との相性
クレジットカードのポイント還元率は、支払った金額に対して戻ってくるポイントの価値を表す数字で、以下の式で計算できます。
付与されたポイントの価値÷クレジットカード利用額×100
例えば1,000円で1ポイント付与され、1ポイント5円相当として利用できるクレジットカードのポイント還元率は以下の通り。
5円相当÷1,000円×100=0.5%
ポイント還元率が高いカードほど、使った金額に対して戻ってくるポイント数が多いといえます。
買い物をする際に特定の店舗が決まっていない人や、公共料金の支払いがメインの人は、基本のポイント還元率の高いクレジットカードがぴったり。
一般的な基本のポイント還元率は0.5%のため、還元率1.0%以上の以下のクレジットカードを選びましょう。
- リクルートカード
- JCB カード W
- 楽天カードアカデミー
- PayPayカード など
特にリクルートカードは還元率1.2%と高還元です。
利用頻度の高い店舗でポイントアップできるカードもチェック
クレジットカードによっては特定の店舗でポイントアップできます。
例えば三井住友カード(NL)は、対象のコンビニや飲食店で7.0%還元も受けられるカードです。
一人暮らしでコンビニの利用頻度が高い、友達と外食する機会が多いといった学生は、効率的にポイントが貯まります。
生活スタイルに合わせて、よりポイントの貯まりやすいクレジットカードを発行しましょう。
急ぐときはデジタル発行対応だと当日中の決済も可能
急いでいるときは、アプリ上にカード情報を発行する「デジタル発行」に対応しているクレジットカードを選ぶと当日中の決済も可能です。
例えば三井住友カード(NL)は原則24時間最短10秒で発行できる、スピード感のあるクレジットカード。
JCB カード Wやセゾンカードデジタルは、最短5分でカード情報を発行できます。
「欲しいものが売り切れそう」「タイムセールの時間内に購入したい」といった事情がある人に最適。
クレジットカード本体は後日郵送されますが、先に情報が分かれば以下の方法で決済できます。
- カード情報を入力してネットショッピング
- スマホに設定して実店舗で支払い
ネットショッピングはカード番号や有効期限が分かれば決済できます。
Apple PayやGoogle Payに設定すれば、実店舗での支払いにも対応可能です。
急ぐときはデジタル発行可能なクレジットカードを選びましょう。
学生がクレジットカードを作るメリットは6つ
学生がクレジットカードを作るメリットは以下の6つです。
- 現金で支払わなくて済む
- ネットショッピングがしやすい
- 固定費の支払いを忘れにくい
- お金の使い方を学べる
- 留学や海外旅行先でも使える
- 良好なクレジットヒストリーを構築できる
クレジットカードがあれば現金の用意が不要で、支払いの手間がかかりません。
クレジットカードのみを支払い方法として指定しているネットショップもあり、保有していれば幅広い店舗を利用できます。
クレジットカード払いに設定していると固定費の支払いを忘れにくく、電気やガスが止まる心配も少ないです。
クレジットカードで計画的に支払いをするうちに、お金の使い方を学べるのもメリット。
留学や海外旅行を考えている人は海外での決済手段としても利用しやすいです。
若いうちからクレジットカードを使用していると、良好なクレジットヒストリーを構築できるのも魅力。
クレジットカードのメリットをした上で活用し、利便性を高めましょう。
現金による支払いが不要で手早く決済できる
クレジットカードを保有していると現金による支払いが不要で、手早く決済できます。
現金払いは財布を取り出してお金を用意する必要があり、細かい金額を支払うと時間がかかるケースも。
「後ろに人が並んでいて何となく焦る」「小銭が少しだけ足りない」といった不便も感じがちです。
クレジットカードなら財布やケースから取り出し、挿し込みやタッチで決済するだけで支払いが完了します。
たまたま手持ちの現金が少ないときでも、後払いのため利用可能枠が残っていれば問題ありません。
「レジに並んだのにお金が足りなかった」との心配もなく、スムーズに決済できます。
支払いに手間をかけたくない人は、クレジットカードを発行してキャッシュレスで決済しましょう。
ネットショッピングで幅広い店舗を利用できる
クレジットカードがあればネットショッピングでより幅広い店舗を利用できます。
ネットショッピングで対応している支払い方法の例は以下の通りです。
- クレジットカード
- QRコード決済
- 後払い
クレジットカード決済はほとんどのネットショップが対応しており、「支払いに使えない」との問題は起こりにくいです。
QRコード決済や後払いには対応していないネットショップもあり、選択の範囲が狭くなります。
支払い方法が限られると、「特定のショップにしか売っていない商品を購入したい」「価格が低めなところで買いたい」といった希望が通らない可能性も。
幅広い店舗でネットショッピングを楽しみたいときは、決済方法として幅広く採用されているクレジットカードを利用しましょう。
固定費の支払いを忘れにくくポイントが貯まる例もある
固定費の支払いをクレジットカードで行うと、以下のメリットがあります。
- 支払いを忘れにくい
- 固定費の支払いでポイントを貯められる
クレジットカードだと特別な手続きがなくても自動で支払いができるため、「入金を忘れた」といった心配がありません。
口座が一時的に残高不足でも、後払いのクレジットカードなら支払い自体は完了できます。
お金が用意できてからクレジットカードの支払い日までに入金しておけば、延滞の心配もありません。
家賃や水道光熱費といった固定費は毎月発生するため、クレジットカードで支払うとまとまったポイントを獲得できるケースも。
例えばポイント還元率1.0%のクレジットカードで5万円の家賃を支払うと、1年間で6,000ポイント貯まる計算です。
ただし一部の公共料金はクレジットカード払いに対応していません。
契約している企業や住んでいる自治体によって異なるため、ポイントの対象になるか確認しましょう。
一部のクレジットカードでは、公共料金の支払い時はポイント還元率が下がります。
とはいえ振込票による入金よりも利便性が高く、残高不足で口座振替ができないリスクの軽減にも効果的です。
固定費の支払いを手軽にするなら、クレジットカードを発行して支払い方法に設定しましょう。
将来に向けてお金の使い方の勉強になる
学生のうちからクレジットカードを利用していると、将来に向けてお金の使い方の勉強に役立ちます。
クレジットカードを持ったら「利用可能枠はいくらか」「何円使っていて支払い日はいつか」といった、お金を管理する習慣が身につきやすいです。
お金の動きを意識せずに使っていると、以下の問題が発生します。
- いつの間にか赤字になる
- 貯金ができない
収入額以上にお金を使えば赤字になり、お金を残す意識がないと貯金もできません。
大人になると収入も支出も大きくなり、突発的な出費も増えがちです。
例えば車を持っているなら2年に1回の車検でまとまった支出がある、引っ越しで高額の費用が必要といったケースもあります。
1人暮らしでクレジットカードを活用する、自宅から通いながらお小遣いの動きを把握するといった経験があれば、将来のやりくりに生かしやすいです。
管理できなければ延滞につながるため、緊張感を持って学べます。
お金の動きを把握する習慣づけのためにもクレジットカードを利用しましょう。
留学や海外旅行での決済に備えられる
国際ブランドつきのクレジットカードは海外でも利用でき、留学や海外旅行での決済にも備えられます。
現金を両替して持ち歩くのは手間も時間もかかり、効率的とはいえません。
クレジットカード1枚あれば、利用可能枠の範囲内なら現金を使わずに済ませられます。
会話も最小限で済み、お金の単位が分からず支払いに困るといったリスクも軽減可能です。
多額の現金を持って行く必要がなければ、防犯にも効果的。
海外ではキャッシュレス決済が普及している地域も多く、現地の人はほとんど現金を持ち歩いていない例もあります。
「現金を持ち歩いている可能性が高い」との理由で、海外の人は以下の被害に遭いやすいです。
- スリ
- 置き引き
- 強盗
海外の人がターゲットになりやすい背景があるため、自分の身は自分で守らなければいけません。
持ち歩く現金はできるだけ少なくすれば、スリや置き引きの被害を最小限にできます。
学生のうちに海外へ行きたい人は、クレジットカードを発行して支払いに備えましょう。
若いうちから良好なクレジットヒストリーを積める
クレジットカードを利用して、期限内に支払いを繰り返していると、学生のうちから良好なクレジットヒストリー(クレヒス)を積めます。
クレジットヒストリーは信用情報とも呼ばれる、個人がクレジットカードやローン商品を利用した履歴に関する情報です。
利用額や返済情報が記録されており、立て替えてもらったお金をスムーズに支払っていれば、「支払い能力がある」と信用されやすくなります。
信用を得られると、社会人になったときに以下のメリットも期待可能です。
- クレジットカードの利用可能枠が高めに設定される
- 新規のクレジットカードやローンの審査に通りやすくなる
カードの継続利用時に利用可能枠が高めに設定されて、より幅広い決済に利用できるケースも。
将来的に別のクレジットカードや、ステータス性の高いゴールドカードの審査に通る可能性が高まります。
良好なクレジットヒストリーはクレジットカードのみにとどまらず、各種ローンの審査にも良い影響を与えるのが特徴です。
延滞すると逆に支払い能力のない人とみなされるため、クレジットカードを作成したら、毎月支払い管理をしっかり行って良好なクレジットヒストリーを積みましょう。
学生ならではのクレジットカードの審査基準と通過のコツ
一般向けのクレジットカードとは異なる、学生ならではの審査基準と通過のコツは以下の通りです。
- 学生はアルバイト収入の有無を問われない
- 最初は一般カードに申し込む
- 後払いやローンで延滞していないか確かめる
- 複数のカードへの同時申し込みをしない
- 申込時のミスは避ける
通常クレジットカードは働いていて収入のある人しか申し込めません。
ただし学生が申し込むときだけは、収入を問われないケースがあります。
クレジットカードにはランクがあり、初めての人でも申し込みやすい一般カードから始めると審査に通りやすい傾向です。
学生であっても支払い能力は念入りに確認され、後払いアプリやローンで延滞していると審査に通りません。
複数カードへの同時申し込みや、申込時のミスがあると、本来審査に通るはずだった人が落ちる可能性もあります。
審査のポイントを知ってから申し込み、通過の可能性を高めましょう。
1社で落ちたとき、審査落ちの理由が明確でないなら、別のクレジットカードに申し込み直すと審査基準の違いから審査に通る例もあります。
ターゲット層に合致する学生専用カードに申し込むと、審査通過の可能性が高まりやすいです。
2社連続で落ちたときは支払い能力に問題があると考えられるため、申し込みは控え、思い当たる原因がないか確認しましょう。
学生ならアルバイトによる収入なしでも審査通過を目指せる
学生のうちにクレジットカードの申し込みをすると、アルバイトによる収入がなくても審査通過を目指せます。
クレジットカードは後払いのため、通常は発行の際に返済能力の調査が実施されるルールです。
クレジットを利用するためには、クレジット会社(2者間契約では販売会社)の審査を経なければなりません。クレジットの代金は後払いですので、この審査は消費者の「支払いをする能力=後日、クレジットの代金を支払ってくれるかどうか」を見極めるために行われます。
引用元:クレジット会社の審査│日本クレジット協会
申し込むカードによっては世帯年収を元に審査してもらえて、学生本人の収入は問われません。
世帯年収で審査してもらえるのは、本人の収入が必須とされていない以下のカードです。
- 学生専用のクレジットカード
- 申込条件に「安定継続収入を得ている人、または学生」と明記されている
- 年収に関する条件が明記されていない
学生専用のクレジットカードはもともと学生をターゲットとしているため、世帯年収による審査が前提です。
申込条件に学生に関する記載をしているクレジットカードも、学生への発行に積極的と判断できます。
条件が年齢のみで、年収に関する記載がないクレジットカードも、世帯年収を元に審査してもらいやすい傾向です。
本サイトで紹介したクレジットカードはいずれかにあたるため、申込先に迷うときは紹介した12選から選びましょう。
いきなり高ランクカードを選ばず一般カードからスタートする
クレジットカードの審査通過を目指すなら、いきなり高ランクカードを選ぶのではなく、一般カードからスタートしましょう。
クレジットカードにはランクがあり、初心者でも申し込みやすいのは一般カードです。
以下の順にランクが上がっていき、審査が厳しくなります。
- 一般カード
- ゴールドカード
- プラチナカード
- ブラックカード
ランクの高いカードは利用可能枠が高めで、特典も豊富です。
代わりに年会費も高く、ブラックカードだと年10万円以上の高額なカードも存在します。
高めの利用可能枠でも延滞せず、年会費も払い続ける必要があるため、学生がいきなり高ランクのゴールドカード以上の審査に通るのは難しいです。
一般カードは幅広い人をターゲットとしており、学生も発行対象とされています。
学生のうちに一般カードを使ってクレジットヒストリーを積めば、社会人になってからゴールドカードを発行しやすい傾向です。
例えば学生専用ライフカードは、公式サイトで社会人1年目からゴールドカードを発行できる可能性もあると明記しています。
学生のうちは幅広い層に発行しやすい一般カードから始めて、審査通過の可能性を高めましょう。
後払いやローンで延滞があると審査に通りにくい
以下の後払いサービスやローンで61日または30日以上にわたる長期延滞があると、学生でも審査に通りにくいです。
| 種類 | 例 |
|---|---|
| 後払いアプリ | atoneやあと払いペイディなど後払い専用アプリ |
| ローン | 消費者金融 |
| 分割払い | ・スマホの端末 ・家具家電 ・エステや脱毛 ・資格取得 |
atoneやあと払いペイディなど、後払い専用アプリの分割払いを長期滞納すると、信用情報に長期延滞の履歴が残るケースもあります。
ただし1回払いなら信用情報には登録されない可能性が高いです。
消費者金融を利用している、スマホの端末料金や資格取得費用の分割払いを利用しているといった学生も、長期延滞があれば影響を受けます。
長期延滞があるときは、履歴が消える5年先になるまでクレジットカードの作成は難しいです。
まずは延滞解消を目指し、延滞解消から5年経過するまで待って、あらためてクレジットカードの審査を受けましょう。
複数のカードを一度に発行すると特典狙いを疑われる
複数のカードを一度に発行しようとすれば、特典狙いを疑われて審査に通りにくいです。
クレジットカードは新規作成時に以下の特典を設けているケースが多く、特典を目的に申し込むクレジットカードを決める人もいます。
- ポイントプレゼント
- 一定期間ポイント付与率アップ
特典は一度のみ適用を受けられる仕組みで、退会後に再入会しても対象にならず、より多くの特典を受けたいなら別のカードを発行する必要があります。
クレジットカード2枚~3枚程度なら支払い管理ができても、4枚以上を常時使い分けるのは難しく、使わないままになるカードが出る可能性は高いです。
発行したままカードを使ってもらえないと、クレジットカード会社としては管理に費用がかかるだけで利益を上げられません。
何枚もカードを持っていると支払い能力以上の利用をするリスクも高く、審査が厳しくなりがちです。
複数のカードを一度に発行するのは避けて、多くても3枚程度までにとどめましょう。
別のカードを発行したいときは不要なカードを解約する
実際に使ってみてあまりポイントが貯まらない、使いにくいと感じたときは、不要なカードを解約してから申し込むと審査通過の可能性が高まります。
短期間に「解約しては別のカードに入会」を繰り返すのも特典狙いを疑われるため、少なくとも1枚のカードを半年以上は使い続けてから判断しましょう。
申込時にミスがあると審査が正確に行えず落ちる可能性もある
クレジットカードの新規申込時に以下のミスがあると、審査が正確に行えず、審査落ちする可能性があります。
- 申込フォームに不備がある
- 必要書類を提出していない
申込フォームに入力ミスが多いと、本当に本人が申し込んでいるか疑われやすいです。
連絡先が間違っていると確認が必要でも連絡が取れず、審査が見送りになるケースもあります。
クレジットカードの審査では本人確認が必須で、マイナンバーカードや運転免許証を提示しなければいけません。
書類を提出していないと所定の手続きが完了せず、審査通過は難しいです。
本人確認書類を撮影して提出するときは、以下の問題がないか確認しましょう。
- 一部が切れている
- ピントが合っていない
- 光が反射して文字が読めない
必要書類の一部が切れている、ピントが合っていないといった状態だと、申込フォームと本人確認書類の内容があっているか分かりません。
本来審査に通るはずなのに申込時の不備で落ちないよう、丁寧に手続きを行いましょう。
学生がクレジットカードを安全に使うコツや注意点
学生がクレジットカードを安全に使うコツや知っておきたい注意点は以下の通りです。
- 不正利用されても条件を満たせば補償が受けられる
- 延滞すると金融商品の審査に通りにくい
- アプリの通知機能や明細を活用する
- リボ払いメインの支払いは避ける
クレジットカードが不正利用されても、一定の条件を満たせば補償が受けられます。
支払いを延滞すると、以降はローンやクレジットカードの審査に通りにくいです。
アプリの通知機能や明細を活用する習慣があれば、クレジットカードをより安全に利用できます。
リボ払いを習慣にすると手数料が高額になるケースもあるため、避けなければいけません。
クレジットカード利用のコツを確認してから申し込み、無理なく利用しましょう。
万が一不正利用されたときは条件を満たせば補償が受けられる
万が一クレジットカードを不正利用されたとしても、以下の条件を満たせば補償が受けられます。
- 決められた期間内に申し出る
- 推測されにくい暗証番号を設定する
- カード情報や暗証番号を人に教えない
- サインが必要なカードは忘れずにサインしておく
- カードを人に貸さない
不正利用分の補償を受けるには、カード会社が決めた期間内に申し出なければいけません。
多くのクレジットカード会社は、申し出から60日前までさかのぼって不正利用分を補償してくれます。
例えば不正利用から70日経過してから申し出ても、補償の対象にはなりません。
誕生日やすべて同じ番号など推測されやすい暗証番号を設定していると、安全管理が不足しているとみなされやすいです。
ネットではカード情報の入力のみでショッピングできるケースもあるため、カード番号や有効期限を人に教えてはいけません。
暗証番号を人に教える、暗証番号を書いた紙とカードを共に保管するといった行動をすると、不注意で情報を漏らしたと判断されます。
裏面にサイン欄が設けられているカードを保有している人は、忘れずにサインしておきましょう。
カードを人に貸す、置き忘れて勝手に使われるといったケースも、過失があると判断される可能性が高いです。
クレジットカード会社によっては警察への届け出を義務としているので、規約をしっかり確認して、補償を受けましょう。
延滞すると金融商品の審査に通らなくなるため管理を徹底する
後払いアプリや分割払いで長期延滞があるとクレジットカードの審査に通らないのと同様に、クレジットカードで延滞すると他の金融商品の審査に通りにくくなります。
学生が将来利用する可能性のある金融商品は、以下の例の通り幅広いです。
- カードローン
- フリーローン
- マイカーローン
- 分割払い
- 新たなクレジットカード など
大学卒業後に通勤目的で車を買う、卒業に伴い引っ越しをするといったとき、マイカーローンやフリーローンを組むケースも考えられます。
自分でスマホを購入するために端末を分割払いにする人も多いです。
審査に通らなければ、現金一括で購入するしかありません。
手持ちにお金がないとき、車やスマホの端末が入手できず、困るリスクがあります。
クレジットカードを利用するなら、自分で毎月使う上限額を決めて、無理のない範囲で利用しましょう。
例えばPayPayカードは事前に予算を設定でき、予算に近づくと連絡が入るため、管理しやすいです。
口座振替の際に残高不足で延滞する例もあるため、返済日前後の残高管理も徹底しましょう。
アプリの通知機能の活用や明細チェックを習慣化する
アプリの通知機能を活用し、明細チェックを習慣化すると、以下のメリットがあります。
- 利用額を把握できる
- 不正利用に気づきやすい
アプリの通知機能はリアルタイムで何円決済したか知らせてくれるのが一般的です。
頻繁に通知が届くと使いすぎに気づきやすい上に、自分が使っていないタイミングで通知が来たら不正利用があったと判断できます。
定期的に利用明細をチェックすると、支払い合計額がすぐに分かり、使いすぎる心配がありません。
自分が使った覚えのない金額があれば、不正利用を疑うきっかけになります。
ただしクレジットカードの明細は、実際に購入した店舗と異なる名称で記載されているケースも。
ショップ名ではなく運営元の企業名で請求が来る例も多いため、決済日時と利用額を照らし合わせて本当に不正利用か確認する必要があります。
通知機能があるならオンにして、少なくとも月1回は利用明細を確認する習慣をつけましょう。
手数料が高額にならないようリボ払いをメインにするのは避ける
手数料が高額になり生活が圧迫されないよう、リボ払いをメインにするのは避けましょう。
毎月定額を支払うリボ払いは、計画的な支払いができる反面、長期化しやすいです。
支払い額は自分で設定できる例が多く、金額を下げると負担は少ないものの、返済がさらに長期化して手数料が高額になりがち。
例えば手数料率年18.0%で、50,000円の利用残高を月10,000円のリボ払いで支払うと、合計2,100円程度の手数料がかかります。
| 月々の支払額 | 手数料 |
|---|---|
| 10,000円 | 2,100円程度 |
| 5,000円 | 4,000円程度 |
月5,000円の支払額に設定すると、手数料は合計4,000円程度です。
リボ払いが終わるまでに次々ショッピングをすると、いつまで経っても支払いが終わりません。
日本クレジット協会もリボ払いを利用するときは、仕組みを理解する必要があると注意喚起しています。
リボ払いは、毎月の支払額を一定にすることが出来るので計画的な利用が可能となる便利なサービスですが、他方で、新たな買物をすると支払残高が増えることになるので、支払いの終期が延びるなど、仕組みが複雑で分かりにくいという声もあります。しくみや利用方法を良く理解しておくことが大切です。
引用元:リボ払いの特徴と利用上の注意│日本クレジット協会
リボ払いには毎月定額を支払う形式のほかに、利用残高に応じて月額返済額が変動する例もあります。
クレジットカードを利用するなら、極力1回払いで支払いを済ませ、常にリボ払いを利用するのは控えましょう。
クレジットカードを新規発行したい学生から寄せられる質問7つ
クレジットカードを新規発行したい学生から寄せられる機会の多い質問は以下の通りです。
- クレジットカードが「やめとけ」「危険」と言われる理由は?
- 学生がクレジットカードを作るとき保護者の許可がいるの?
- 専門学校生や短大生も学生向けクレジットカードは発行できる?
- 15歳から発行できるクレジットカードもある?
- 学生がクレジットカードの審査に落ちたらどうすればいいの?
- 学生でなくなったときクレジットカードはどうなるの?
- 一般向けと学生向けのクレジットカードはどこが違うの?
クレジットカードの作成に関して安全面は問題ないか、発行の条件が自分に合っているか不安との声は多いです。
クレジットカードには審査があるため、審査に通らなかったときはどうすればいいのか知りたい人もいます。
卒業後の扱いや一般カードとの違いも含めて、よくある質問に回答しているので、疑問を解消してからカードを発行するか決めましょう。
クレジットカードはやめとけまたは危険と言われるのはなぜですか?
「クレジットカードはやめておけ」「学生のうちからカードを保有するのは危険」と言う人がいるのは、以下の理由が考えられます。
- 使いすぎのリスクがある
- 延滞の不安がある
- 不正利用の可能性がある
クレジットカードは後払いのため、無計画に使うと後で支払いに困る可能性が高く、現金払いの方が分かりやすいとの意見もあります。
使いすぎると延滞の原因になり、今後ローンの利用や新規のクレジットカード発行ができなくなるケースも。
クレジットカード会社が対策をしていても、不正利用の可能性を0にはできません。
とはいえクレジットカードの仕組みをしっかり理解し、リスクを知ってから発行すれば、明細の確認や使いすぎ防止設定で計画的な利用もできます。
不正利用があっても、早めに届け出れば全額補償が受けられ、利用者の負担にはなりません。
計画的な利用や不正利用のチェックのためにも、定期的な明細確認を行いましょう。
学生がクレジットカードを作るとき保護者の許可は必要ですか?
成人年齢の引き下げに伴って18歳から成人となったため、学生がクレジットカードを作るときも原則保護者の許可は必要ありません。
アルバイトをしていない学生は世帯収入で審査されるとしても、カードの利用や支払いに責任を持つのは学生本人です。
利用残高や支払い日をしっかり確認して、無理なく使いましょう。
専門学校生や短大生も学生としてクレジットカードを発行できますか?
クレジットカードでいう「学生」は多くのケースで以下の学校に通う人を対象としており、専門学校生や短大生も発行できます。
- 大学
- 大学院
- 専門学校
- 短期大学
例えば学生専用ライフカードは以下の人が申し込みの対象で、専門学校や短大も学生として扱われると分かります。
満18歳以上満25歳以下で、大学・大学院・短期大学・専門学校に現在在学中の方
※オンラインでの入会申込は、 卒業予定年月の1か月前の月末までとさせていただきます。
進学予定で満18歳以上の高校生の方
※卒業される年の1月以降お申し込みいただけます。
引用元:学生専用ライフカード│ライフカード
ライフカードの例の通り、ごく一部のクレジットカードで、卒業間近の高校生でも発行できるケースがあります。
高校生のうちにライフカードに申し込むなら、進学先の学校名と進学先の卒業予定年月の入力が必要で、進学先が決まっていなければいけません。
「大学には進学しないので学生専用カードは対象外」との心配はないので、カードに申し込んで特典を活用しましょう。
15歳から発行できるクレジットカードはありますか?
18歳未満は未成年にあたるため、15歳で発行できるクレジットカードはありません。
例外として認められるのは、海外留学時に保護者が会員となっているクレジットカードの家族カードを発行するケースです。
すべてのクレジットカード会社が対応しているわけではないため、留学目的のときはカード会社に問い合わせましょう。
後払いではないデビットカードなら、原則中学生を除く15歳以上が審査なしで発行できます。
デビットカードは決済をした瞬間に口座から引き落とされる仕組みのカードで、口座の残高以上の支払いができません。
近年はデビットカード機能付きのキャッシュカードも増えているため、手元のカードに機能があるなら利用しましょう。
デビットカードには「J-Debit」とJCBやVisaといった国際ブランドのついたカードの2種類があり、「J-Debit」は利用できる場所が少ないです。
キャッシュカードが「J-Debit」なら、新たに銀行やクレジットカード会社で国際ブランド付きのカードを発行しましょう。
学生がクレジットカードの審査に落ちたときはどうすればいいですか?
学生がクレジットカードの審査に落ちたときは、カードの発行目的に応じて以下の対策を行いましょう。
| カードの発行目的 | 対策 |
|---|---|
| ネットショッピングがしたい | デビットカード |
| 後払いにしたい | ・後払いアプリ ・キャリア決済 |
| 現金払いの手間を省きたい | 事前チャージで利用するキャッシュレス決済 |
決済手段がクレジットカードのみのネットショップを利用したいときは、デビットカードで代用できるケースがあります。
後払いが目的なら支払いの先送りに特化した後払いアプリや、携帯電話料金と同時に支払いをするキャリア決済が利用できます。
後払いアプリは手数料が高くなりがちなので、本当にお金に困ったときだけ利用しましょう。
現金払いの手間を省くのが目的なら、事前チャージで決済できるPayPayや楽天ペイなどのキャッシュレス決済を活用しましょう。
学生でなくなったらクレジットカードはどうなりますか?
学生専用カードを保有している人が、卒業により学生でなくなったら、多くのクレジットカードで自動的に全年齢向けの一般カードに切り替えられます。
例えば楽天カードアカデミーは、卒業後は楽天カードへの自動切り替えが行われる流れです。
卒業年の6月に有効期限の更新されたカードが届きます。
クレジットカードによって更新されるカードや送付時期は異なるため、分からないときは自分が保有しているカードの発行元に問い合わせましょう。
学生専用のカード以外を保有している人は、特に変更はありません。
一般向けと学生向けのクレジットカードに違いはありますか?
一般向けと学生向けのクレジットカードの違いは以下の通りです。
| クレジットカードの種類 | 対象者 | 特典 | 利用可能枠 |
|---|---|---|---|
| 一般向け | 18歳以上 | 多くの人にとって便利な特典 | ・支払い能力に合わせて設定 ・高めに設定される例もある |
| 学生向け | 高校生を除く学生 | ・学生時代に重宝する特典 ・一般カードより特典が豪華なケースも多い |
一律で低め |
一般カードの多くは18歳から申し込みができ、多くの人にとって便利な付帯保険やポイントアップの特典が適用されます。
利用可能枠はカード保有者の支払い能力に合わせて設定され、100万円や300万円といった高めの枠を付与される例も多いです。
学生向けのクレジットカードは高校生を除く18歳以上の学生に限定して発行され、学生時代に重宝する特典が豊富な傾向にあります。
例えば楽天カードアカデミーでは、学割によって楽天関連サービス利用時のポイント還元率がアップ。
学生専用ライフカードは海外利用時に4.0%還元が受けられます。
抽選でギフト券が当たる「ケータイ利用料金決済deプレゼント」も実施していて、楽しみながら利用可能です。
利用可能枠は一律で低めに設定されており、使いすぎを心配しすぎずに済みます。
学生の期間中の特典を重視するなら学生専用カード、最初から社会人として使うカードを持ちたいときは一般カードを選びましょう。